会社設立後に税務署へ出す届出一覧|期限の早い順に提出先・様式・添付書類まで確認する
この記事の窓口順(目次)8項目
この記事は、こんな方に向けて書いています
会社の登記が終わり、税務署に出す書類だけを一覧で確認したい方に向けた記事です。税理士に頼むか自分で出すかを決める前に、「税務署向けの届出は全部で何があり、いつまでに出すのか」を把握しておきたい方を想定しています。
この記事は、税務署に出す届出を期限の早い順に並べ、一つひとつを提出先・期限・様式の正式名称・添付書類・提出方法の5点で示す一覧です。都道府県税事務所や市区町村、年金事務所など、税務署以外の窓口の届出は扱いません。
窓口 01税務署に出す会社設立後の届出は「設立の日」から数えるものが多い
会社設立後に税務署へ出す届出は、期限の起点によって3つに分かれます。設立の日から数えるもの、給与の支払事務を始めた日から数えるもの、最初の事業年度の決算(確定申告)を基準にするものです。一覧を読む前に、自分の会社のこの3つの日付を確認しておくと、期限をそのまま書き込めます。
このうち設立の日は、国税庁の案内では「法人設立の日(設立登記の日)」と書かれています。法務局の説明では、会社の設立年月日は登記所が設立登記の申請を受け付けた日です。つまり原則として登記を申請した日で、登記が完了した日ではありません。2026年2月2日からは、行政機関の休日を設立の日として登記できる特例も始まっています。
期限の最終日が土日祝日や年末年始にあたる場合、国税庁は休日等明けの日が提出期限になると案内しています。ただ、会社設立後の手続きは複数の期限が近い時期に重なるため、休日明けをあてにせず、余裕を持って出す計画を立ててください。
税務署以外も含めた期限の全体像は、会社設立後の期限とスケジュールで確認できます。この記事は、そのなかから税務署の手続きだけを取り出した一覧です。
なお、税務署の手続きはどれもe-Taxで出せます。書面で出す場合も、持参と送付(郵送)のどちらでも受け付けています。会社設立後の手続きを自分で進めるなら、提出方法を先に決めておくと、作成から提出までの段取りが組みやすくなります。
出典・参考:No.5100 新設法人の届出書類|国税庁(国税庁)
窓口 02一覧表:会社設立後に税務署へ出す届出(期限の早い順)
まず全体を1枚の表で見ます。左から届出名、期限、出す会社の条件です。会社設立後の手続きとして全社が出すのは法人設立届出書だけで、残りは会社の状況や選択によって要否が分かれます。
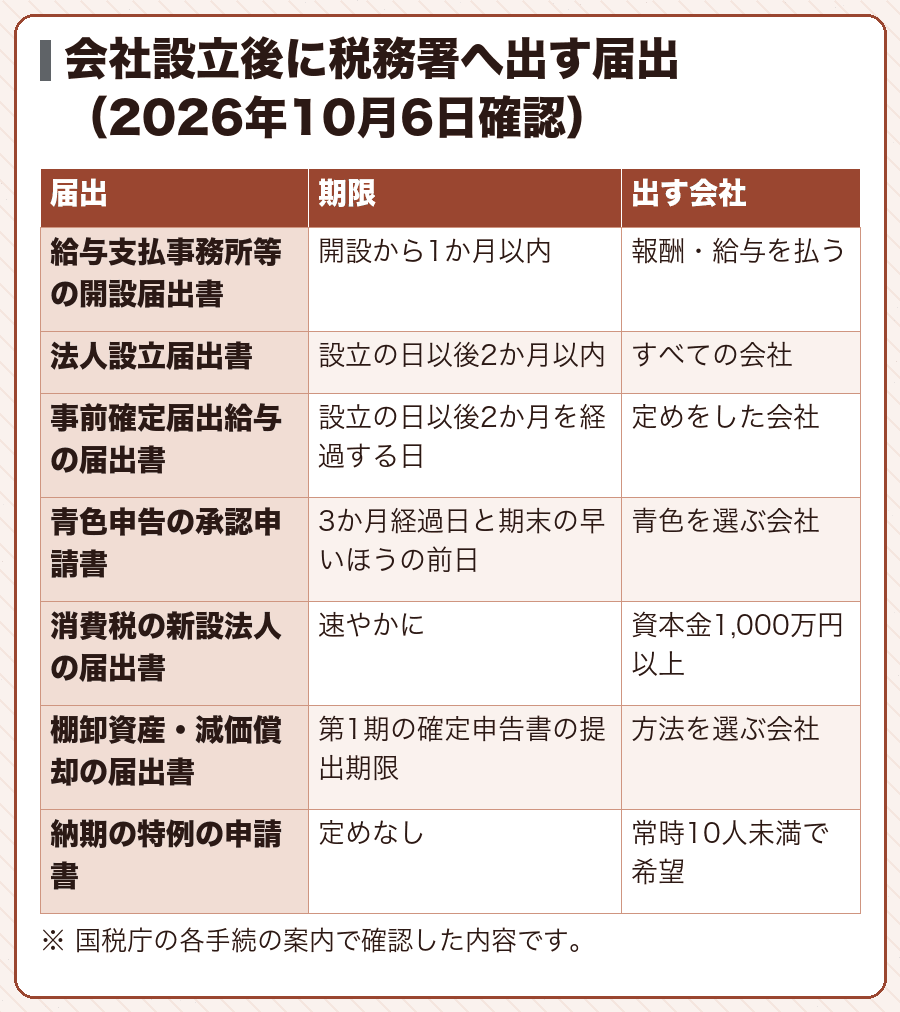
表の上から順に片づけていけば、期限を落とすことはありません。ただし、給与支払事務所等の開設届出書の期限は給与の支払事務を始めた日から数えるため、役員報酬を払い始める時期によっては法人設立届出書より後になります。自分の会社の日付に置き換えて並べ直してください。
表に載せていない届出もあります。たとえば会社設立後に本店を移転した、事業年度を変えた、といった変更があれば異動の届出が必要になりますが、これは設立時の届出ではないため一覧から外しています。この表は、登記が完了してから最初の決算までに出す可能性がある届出に絞ったものです。
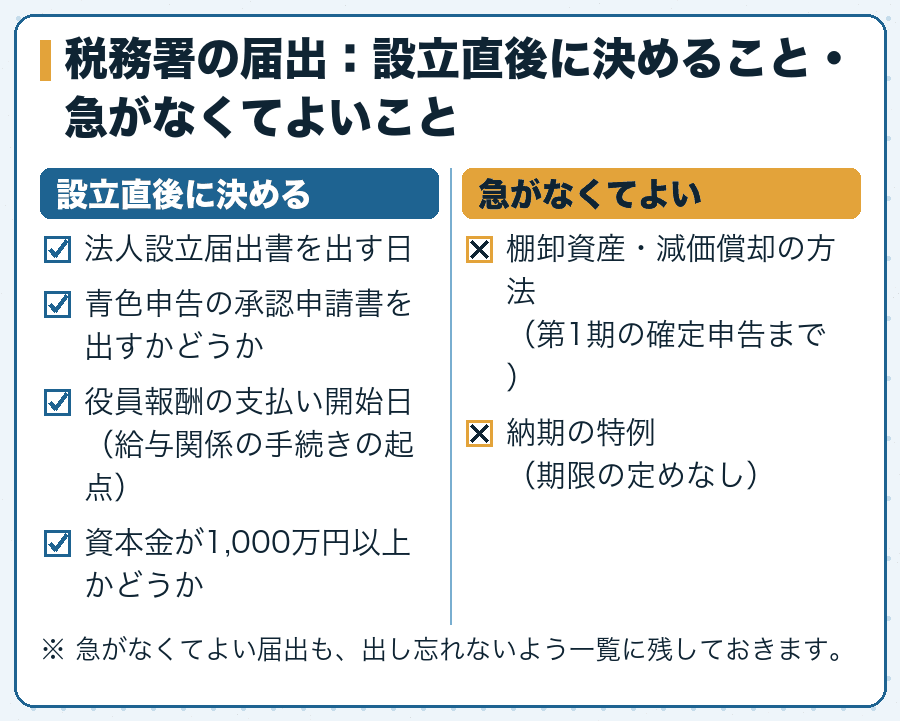
会社設立後の税務署の手続きで迷いやすいのは、「出すかどうかを自分で決める届出」が多いことです。表の右の列に自分の会社が当てはまるかを一つずつ確かめ、当てはまらない届出には線を引いてから作業に入ると、手続きの数がはっきりします。
出典・参考:税務手続に関する主な書類の提出時期の一覧|国税庁(国税庁)
窓口 03法人設立届出書:すべての会社が設立の日以後2か月以内に出す
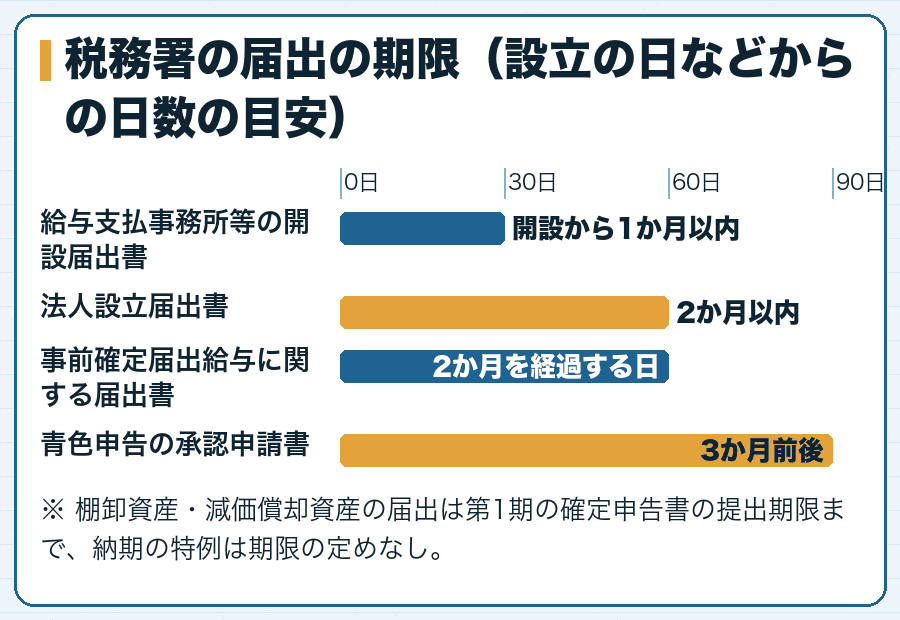
法人設立届出書は、会社設立後の税務署の手続きの出発点です。株式会社でも合同会社でも、社長ひとりの会社でも必ず出します。根拠は法人税法第148条で、設立の日以後2か月以内に、定款の写しなどを添えて納税地の所轄税務署長に提出すると定められています。
届出の5点セット(提出先・期限・様式・添付書類・提出方法)
| 書類 | 1 提出先 | 2 期限(起算日) | 3 様式の正式名称 | 4 添付書類 | 5 提出方法 |
|---|---|---|---|---|---|
| 法人設立届出書 | 納税地の所轄税務署 | 設立の日以後2か月以内(設立の日を含めて数える) | 法人設立届出書 (2026年10月6日確認) |
定款、寄附行為、規則、規約その他これらに準ずるものの写し | e-Taxで作成・提出、または書面を持参・送付(1部) |
「以後」とあるため、設立の日を含めて数えます。4月1日に設立した会社は5月31日、4月15日に設立した会社は6月14日が期限です。登記事項証明書の添付は、2017年4月1日以後は不要になりました。古い解説で登記事項証明書を添付するよう書かれていても、現在の国税庁の案内では定款等の写しだけです。
記入欄の書き方は法人設立届出書の書き方と添付書類で、記載要領に沿って説明しています。
法人設立届出書には、消費税の新設法人に当たるかどうかや、給与支払事務所等の開設届出書の提出の有無を書く欄もあります。ほかの税務署の手続きの要否をこの届出の作成時に判断しておくと、会社設立後の届出を一度にまとめやすくなります。
出典・参考:C1-4 内国普通法人等の設立の届出|国税庁(国税庁)
窓口 04青色申告の承認申請書:期限を過ぎるとその事業年度は取り戻せない
青色申告の承認申請書は、出すかどうかを会社が選ぶ届出です。ただし期限を過ぎると、その事業年度は青色申告の承認を受けられません。会社設立後の税務署の手続きのなかで、もっとも「取り返しがつかない」届出といえます。
届出の5点セット(提出先・期限・様式・添付書類・提出方法)
| 書類 | 1 提出先 | 2 期限(起算日) | 3 様式の正式名称 | 4 添付書類 | 5 提出方法 |
|---|---|---|---|---|---|
| 青色申告の承認申請書 | 納税地の所轄税務署 | 設立の日以後3か月を経過した日と、最初の事業年度終了の日の、いずれか早い日の前日まで | 青色申告の承認申請書 (2026年10月6日確認) |
なし | e-Taxで作成・提出、または書面を持参・送付(1部) |
4月1日に設立した3月決算の会社なら、3か月を経過した日は7月1日なので、その前日の6月30日が期限です。最初の事業年度が3か月に満たない会社については、国税庁の案内に、設立の日以後3か月を経過した日と翌事業年度終了の日のいずれか早い日の前日までに出せば、翌事業年度から青色申告にできる特例が示されています。
国税庁によると、青色申告書で申告しようとする事業年度終了の日までに承認または却下の処分がなかったときは、その日に承認があったものとみなされます。また、2026年10月1日以後に申請する場合は、一部の記載項目が不要になりました。詳しくは青色申告承認申請書の期限で確認してください。
出典・参考:C1-19 青色申告書の承認の申請|国税庁(国税庁)
窓口 05給与関係の2つ:開設届出書と納期の特例
役員報酬や給与を払う会社は、源泉徴収義務者として税務署に届出をします。役員報酬も給与等にあたるため、従業員がいない会社でも、社長に報酬を払うならこの手続きが必要です。報酬も給与も払わないうちは不要です。
届出の5点セット(提出先・期限・様式・添付書類・提出方法)
| 書類 | 1 提出先 | 2 期限(起算日) | 3 様式の正式名称 | 4 添付書類 | 5 提出方法 |
|---|---|---|---|---|---|
| 給与支払事務所等の開設・移転・廃止届出書 | 給与支払事務所等の所在地の所轄税務署 | 開設の事実があった日から1か月以内 | 給与支払事務所等の開設・移転・廃止届出書 (2026年10月6日確認) |
なし(案内に添付書類の記載なし) | e-Taxソフトで作成・提出、または書面を持参・送付 |
| 源泉所得税の納期の特例の承認に関する申請書 | 給与支払事務所等の所在地の所轄税務署 | 定めなし(原則として提出した日の翌月に支払う給与等から適用) | 源泉所得税の納期の特例の承認に関する申請書 (2026年10月6日確認) |
なし | e-Taxソフト(Web版を含む)で作成・提出、または書面を持参・送付 |
提出先が「納税地」ではなく「給与支払事務所等の所在地」の税務署になっている点に注意してください。本店で給与の事務をする会社なら、通常は法人設立届出書と同じ税務署です。
開設届出書と納期の特例の申請書は、同じ日にまとめて出すのが一般的な手続きの流れです。納期の特例は原則として提出した日の翌月に支払う給与等から適用されるため、最初の給与から使いたい会社は、支払い月の前月までに出しておくと安心です。
納期の特例の対象は、給与の支給人員が常時10人未満の源泉徴収義務者です。承認を受けると、1月から6月までに源泉徴収した所得税等は7月10日、7月から12月までの分は翌年1月20日に納めます。国税庁の案内では、提出した月の翌月末日までに承認または却下の通知がなければ、その翌月末日に承認があったものとされます。
出典・参考:A2-7 給与支払事務所等の開設・移転・廃止の届出|国税庁(国税庁)
窓口 06最初の確定申告までに:棚卸資産と減価償却資産の届出
棚卸資産の評価方法と減価償却資産の償却方法は、会社が方法を選ぶ場合に出す届出です。出さなければ、法人税法施行令で定める方法(棚卸資産なら最終仕入原価法による原価法)で計算することになります。会社設立後に急いで出す必要はありませんが、期限は設立第1期の確定申告書の提出期限までです。
届出の5点セット(提出先・期限・様式・添付書類・提出方法)
| 書類 | 1 提出先 | 2 期限(起算日) | 3 様式の正式名称 | 4 添付書類 | 5 提出方法 |
|---|---|---|---|---|---|
| 棚卸資産の評価方法の届出書 | 納税地の所轄税務署 | 設立第1期の確定申告書の提出期限まで(仮決算による中間申告をする場合はその提出期限まで) | 棚卸資産の評価方法の届出書 (2026年10月6日確認) |
なし(案内に添付書類の記載なし) | e-Tax、または書面を持参・送付(1部) |
| 減価償却資産の償却方法の届出書 | 納税地の所轄税務署 | 設立第1期の確定申告書の提出期限まで(仮決算による中間申告をする場合はその提出期限まで) | 減価償却資産の償却方法の届出書 (2026年10月6日確認) |
なし(案内に添付書類の記載なし) | e-Tax、または書面を持参・送付(1部) |
どの方法を選ぶかは会計と税務の判断になり、会社の事業内容によって答えが変わります。選ぶかどうか迷うときは、税理士に相談してから決めてください。詳しい扱いは棚卸資産と減価償却の届出書で説明しています。
このほか、定款の定めなどで決算の定時総会が事業年度終了の日の翌日から2か月以内に招集されない常況にある会社は、「定款の定め等による申告期限の延長の特例の申請書」を、最初に適用を受けようとする事業年度終了の日までに出します。
出典・参考:C1-33 減価償却資産の償却方法の届出|国税庁(国税庁)
窓口 07消費税と役員給与の届出は、条件に当てはまる会社だけ
消費税の届出は、資本金の額や会社の選択によって要否が分かれます。会社設立後に資本金1,000万円以上で設立した会社は「消費税の新設法人」にあたり、届出書の提出が必要です。ただし国税庁の案内では、法人設立届出書に消費税の新設法人に該当する旨と所定の事項を書いて出していれば、この届出書は不要とされています。
届出の5点セット(提出先・期限・様式・添付書類・提出方法)
| 書類 | 1 提出先 | 2 期限(起算日) | 3 様式の正式名称 | 4 添付書類 | 5 提出方法 |
|---|---|---|---|---|---|
| 消費税課税事業者選択届出書 | 納税地の所轄税務署 | 適用を受けようとする課税期間の初日の前日まで(事業を開始した日の属する課税期間から適用する場合は、その課税期間中) | 消費税課税事業者選択届出書 (2026年10月6日確認) |
なし(案内に添付書類の記載なし) | e-Tax、または書面を持参・送付 |
| 事前確定届出給与に関する届出書 | 納税地の所轄税務署 | 新設法人が設立の時に開始する職務について定めをした場合は、設立の日以後2か月を経過する日まで | 事前確定届出給与に関する届出書 (2026年10月6日確認) |
様式の付表1・付表2(事前確定届出給与等の状況)を該当に応じて作成 | e-Tax、または書面を持参・送付 |
免税の判定は資本金だけでは決まらないため、消費税の免税期間で条件を確認してください。インボイスの登録(適格請求書発行事業者の登録申請書)は、国税庁の案内では原則として税務署長が登録をした日から効力が生じます。登録の時期はインボイス登録のタイミングで扱っています。
事前確定届出給与は、役員に賞与のような形で決まった時期に決まった額を払う場合に関係する手続きです。毎月同じ額の役員報酬だけを払う会社には通常は関係しませんが、新設法人の期限は設立の日以後2か月を経過する日と早いため、役員報酬の払い方を決める段階で要否を確認しておきましょう。
出典・参考:No.6629 消費税の各種届出書|国税庁(国税庁)
窓口 08まとめ:税務署の届出は、期限の早い順に1回でまとめて出す
会社設立後に税務署へ出す届出は、全社共通の法人設立届出書、選ぶ会社の青色申告の承認申請書、給与を払う会社の開設届出書と納期の特例、選ぶ会社の棚卸資産・減価償却資産の届出、条件に当てはまる会社の消費税・役員給与の届出に分かれます。
提出先が同じ届出は、期限のいちばん早いものに合わせてまとめて出すと、手続きの回数が減ります。書面で窓口に持参するなら、2026年10月1日以降、税務署の総合窓口の受付時間は原則として午前9時から午後3時です。e-Taxなら時間を気にせず送信できます。
会社設立後の税務署の手続きは、一度に全部を終わらせる必要はありません。期限が早く全社共通の法人設立届出書と、取り返しのつかない青色申告の承認申請書を最初に出し、給与関係は報酬の開始に合わせて、棚卸資産や減価償却の届出は第1期の確定申告までに、という順番で十分間に合います。
税務署以外の窓口も含めた期限は会社設立後の期限とスケジュールで確認してください。様式や期限は改正されることがあるため、提出の前に国税庁の各手続の案内で最新の内容を確かめましょう。
出典・参考:法人設立及び異動手続の申請・届出について | 【e-Tax】国税電子申告・納税システム(イータックス)(国税庁)
最後に、これを読んでいるあなたへ
税務署の届出は種類が多く見えますが、自分の会社に当てはまるものを残せば数通に収まります。この一覧を印刷して、当てはまらない行に線を引くところから始めてみてください。
期限の早い順に並べ直したら、提出先が同じ届出を1つの封筒やe-Taxの送信にまとめます。どの方法を選ぶかで迷う届出は、税理士に相談して決めると、最初の決算を落ち着いて迎えられます。
この記事は、会社設立後の届出を進めるうえで役に立ちましたか?
押したときに送るのは記事の番号だけで、個人を特定する情報は送りません。期限や様式に迷う点は、所轄の窓口か税理士・社会保険労務士にもご確認ください。
この記事のタグ:#e-Tax#一覧#期限#法人設立届出書#消費税#税務署#青色申告
他にもこのようなサイトで検索されていますので、ぜひ見てください
掲載の順番は優劣やおすすめ度を表すものではありません。「会社設立後 手続き 届出」などで実際に検索して見つかり、内容と存在を確認したサイトを、このページの話題に近い順に並べています。
法人設立届や給与支払事務所等の開設届など、税務署への必須・任意の届出の期限と方法を解説
www.tokyo-consulting.com法人設立時に税務署へ出す5つの届出書の提出期限と、青色申告を選ぶ意味を説明している
税務署へ出す必須4種の届出と提出期限、状況に応じて出す任意の届出と自治体への届出を解説
- 法人設立時に必要な届出一覧!提出書類から期日など徹底解説|創業手帳
- 税務署・労基署・ハローワーク・年金事務所への届出を、提出期限と添付書類つきで一覧にしている
- sogyotecho.jp
法人設立時に税務署へ出す届出を期限と添付書類つきで一覧にしている
support.yayoi-kk.co.jp設立後に税務署や自治体へ出す届出と申請の種類を順に整理している
法人設立時に出す9種類の届出について、提出期限・提出先・添付書類を説明している
- 法人設立届出書や青色申告の申請書など税務署向けの定番書類を紹介している
- www.nishidaystk.com
個人事業から法人化するときの届出を会社側と個人側に分け、提出先・書類名・期限を一覧にしている
新設法人が税務署に出す法人設立届出書や源泉所得税・消費税関係の届出と期限を示す国税庁の解説
No.11あわせて検索されているサイト:会社設立後の税務署への届出書・申請書|東京 会社設立パートナーズ(設立後に税務署・都税事務所へ出す届出書と申請書の役割、期限を守る必要性を説明している)【会社設立後の税務手続き】税務署と自治体で行う手続きと書類を解説|IDEMAE(設立登記後に税務署・都道府県税事務所・市町村へ出す法人設立届出書などの税務手続きを解説)税務署などに法人設立届出書等を提出する|橋本税理士・行政書士事務所(設立後に税務署・都道府県税事務所・市町村へ出す法人設立届出書と提出期限を説明している)【保存版】会社設立後に必要な手続き・届出書類の一覧|税理士ドットコム(会社設立後に税務署や年金事務所などへ出す届出を、期限と提出先の一覧表で整理している)法人設立届出書など会社設立後に税務署提出の必要書類や手続き|匠税理士事務所(法人設立届出書・青色申告の承認申請書と、消費税・減価償却など条件付きの届出の期限を解説)会社設立後(1期目)にやること一覧(設立後15日以内から決算後3か月以内までの届出・申請を、時系列で並べた税理士法人のメディア記事)会社設立後どこに何を提出するのか?税務署や年金事務所などへの提出書類を一覧にして解説!|税理士法人淀川パートナーズ(設立登記後に税務署・自治体・年金事務所などへ出す書類を一覧にし、出し忘れの影響も説明)会社設立後の税務上の届出書類|若林税理士事務所(棚卸資産の評価方法や減価償却資産の償却方法の届出書を含め、設立後の税務届出と期限を整理)