役員報酬はいつまでに誰が決める?会社設立後3か月の数え方と決議・議事録の残し方
この記事の窓口順(目次)9項目
登記が済み、「社長の給料をいくらにするか」と同じくらい「いつまでに、どうやって決めればいいのか」が気になっている方に向けた記事です。株主が自分ひとりの株式会社、社員2人の合同会社など、決める人と受け取る人がほぼ同じ会社を想定しています。
会社設立後の手続きのなかで、役員報酬は役所に出す届出書が原則として要らないぶん、期限を意識しにくい項目です。金額の高い安いや節税の考え方には立ち入らず、期限の数え方と、決めたことを書面に残す手続きに絞って整理します。
窓口 01役員報酬の決め方は「税務の期限」と「会社法の決め方」の二本立て
会社設立後に役員報酬を決めるときは、二つのルールが重なります。一つは法人税法で、役員に払う給与のうち一定の形をとったものだけが損金に算入されるという決まりです。もう一つは会社法で、報酬を誰がどの手続きで決めるかという決まりです。
法人税法の側では、国税庁のタックスアンサーNo.5211が、損金に算入できる役員給与を「定期同額給与」「事前確定届出給与」「業績連動給与」の三つに整理しています。設立直後の中小企業で中心になるのは、毎月同じ額を払う定期同額給与です。
会社法の側では、株式会社の取締役の報酬は「定款に当該事項を定めていないときは、株主総会の決議によって定める」とされています(会社法第361条)。この記事では、この二つの線に沿って、登記のあとに何をいつまでに済ませるかを順番に見ていきます。会社設立後の手続きの多くは税務署や年金事務所への届出ですが、役員報酬は社内で決めることが中心で、届出が必要になるのは賞与を払う場合などに限られます。そのぶん、期限を過ぎても誰からも催促されないという怖さがあります。
この記事で扱わないこと
役員報酬の適正額や、所得税・社会保険料とのバランスといった「いくらにするか」の検討は、このサイトの範囲外です。金額の判断は税理士に相談してください。
ここで扱うのは、会社設立後の手続きとして「いつまでに・誰が・どう決めて・何を残すか」までです。
出典・参考:No.5211 役員に対する給与(平成29年4月1日以後支給決議分)|国税庁(国税庁)
窓口 02いつまでに決める?設立の日から3か月の数え方
まず起算日をそろえます。会社の「設立の日」は、原則として法務局が設立登記の申請を受け付けた日です。登記が完了した日や、登記事項証明書を取った日ではありません。2026年2月2日からは、要件を満たせば行政機関の休日を設立の日として登記できる特例も始まっています。
No.5211は、定期給与の額の改定が「その事業年度開始の日の属する会計期間開始の日から3か月…を経過する日」までにされた場合を、定期同額給与の範囲として示しています。設立第1期の事業年度は設立の日に始まるので、会社設立後の役員報酬は、設立の日から3か月を経過する日までに金額を決める、と案内されるのが一般的です。
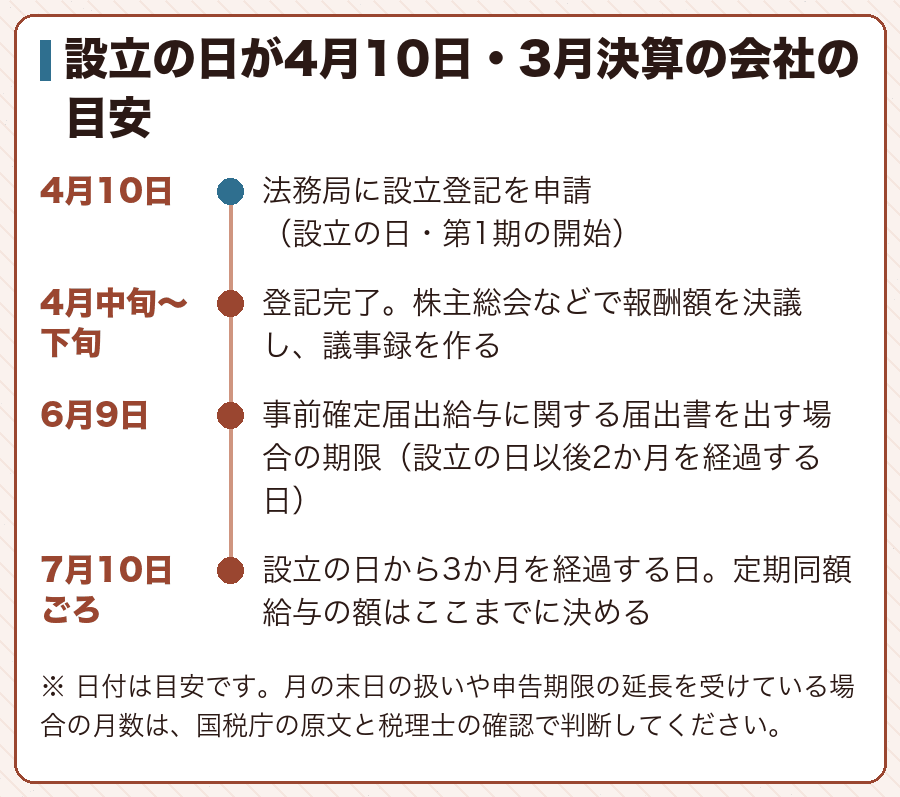
「3か月以内に支給を始めなければならない」という意味ではない点にも注意が必要です。決めるのは金額と支給の時期で、たとえば「7月分から毎月25日に払う」と定めることもできます。ただし、決めた月から途中で金額を上げ下げすると、定期同額給与の形が崩れます。
会社設立後の最初の3か月は、法人設立届出書や社会保険(健康保険と厚生年金保険)の新規適用など、期限つきの手続きが重なる時期です。役員報酬の決議を後回しにすると、気づいたときには期限の直前ということになりがちです。登記が完了して登記事項証明書が取れた週のうちに、報酬の決議の日もあわせて決めてしまうと、ほかの届出の準備と並行して進められます。
期限の解釈には細かな条件がつくため、会社設立後の手続きの一覧で役員報酬の欄を「設立の日から3か月の前に決議」と書いておき、早めに片づけるのが安全です。全体の期限は期限とスケジュールの一覧で他の届出と並べて確認できます。
金額の決め方まで含めて知りたい方は、会計事務所SoVaの「会社設立後にいつから役員報酬を支払うか」も参考になります。期限の数え方は、国税庁の原文でも確かめてください。
出典・参考:No.5211 役員に対する給与(平成29年4月1日以後支給決議分)|国税庁(国税庁)
窓口 03株式会社の決め方:定款か株主総会の決議
株式会社では、取締役の報酬を定款で定めるか、株主総会の決議で定めます。定款に報酬額を書くと、金額を変えるたびに定款変更が必要になるため、実務では株主総会で「取締役全員の報酬総額の上限」を決め、その範囲で各人の金額を決める形がよく使われます。
- 取締役会がない会社
- 株主総会で総額の上限を決め、各人への配分は取締役の協議などで決める形が多くみられます。株主が1人なら、その株主の意思表示で決議が成り立ちます。
- 取締役会がある会社
- 株主総会で総額の上限を決め、個々の配分は取締役会の決議で決める形が一般的です。
- 監査役がいる会社
- 監査役の報酬は取締役とは別に、定款または株主総会の決議で定めます(会社法第387条)。
会社法には、株主全員が書面などで同意すれば株主総会の決議があったものとみなす仕組み(会社法第319条、書面決議)もあります。ひとり会社や家族だけの会社では、会議を開かずにこの方法で記録を作ることもできます。どの方法を選ぶかは定款の定めとあわせて確認してください。
会社設立後の最初の株主総会は、登記の前に作った定款の「事業年度」や「役員の任期」と食い違いがないかを確かめる機会にもなります。報酬の決議だけでなく、定款のコピーを手元に置いて読み合わせておくと、ほかの手続きの準備にもつながります。
出典・参考:会社法|e-Gov 法令検索(デジタル庁(e-Gov法令検索))
窓口 04合同会社の決め方:定款と社員の同意を確認する
合同会社には株主総会がありません。業務執行社員の報酬について、会社法には株式会社の第361条のような規定が置かれていないため、まず定款に報酬の決め方が書かれているかを確認します。定款に定めがあれば、それに従って決めます。
定款に定めがない場合は、社員の過半数の一致や総社員の同意など、定款で決めた意思決定の方法で報酬額を決め、その結果を「社員総会議事録」や「同意書」として残す方法がよく使われます。社員が自分ひとりの合同会社でも、決定書を1枚作っておくと、税務調査や金融機関から根拠を聞かれたときに説明しやすくなります。
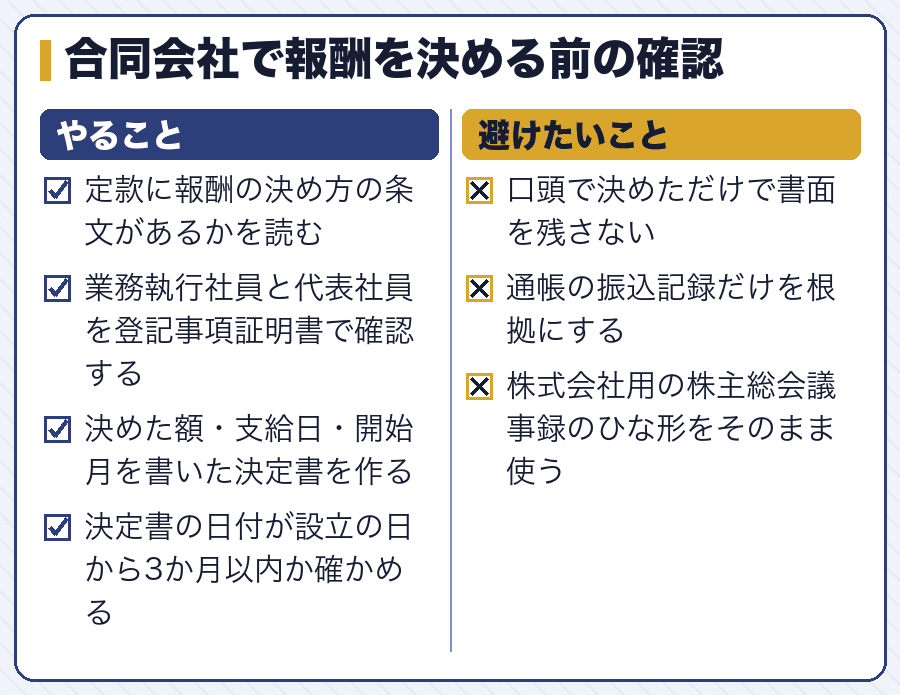
株式会社と合同会社のどちらでも、法人税法上の定期同額給与のルールは同じです。会社の形で変わるのは「誰が決めるか」だけだと押さえておくと、会社設立後の手続きを形態別に読み分けやすくなります。
出典・参考:会社法|e-Gov 法令検索(デジタル庁(e-Gov法令検索))
窓口 05議事録・決定書に書いておく5項目
役員報酬の決議は、どこかの役所に届出をする手続きではありません。そのかわり、会社の中で決めた事実を自分で証明できるようにしておく必要があります。会社設立後に作る議事録や決定書には、少なくとも次の内容を入れておきます。
議事録・決定書に入れる項目
| 項目 | 書き方の例 | 確認する理由 |
|---|---|---|
| 決議の日 | 2026年5月20日 | 設立の日から3か月以内かを示す |
| 決議の方法 | 臨時株主総会/書面決議/社員の同意 | 定款どおりの手続きかを示す |
| 対象の役員 | 代表取締役 ○○○○ | 登記の役員と一致させる |
| 金額 | 月額○○万円(総額の上限は年○○万円) | 定期同額であることを示す |
| 支給の開始月と支給日 | 2026年6月分から、毎月25日 | 開始時期と支給のリズムを固定する |
議事録は登記に使う書類ではないので、法務局に出す必要はありません。会社の帳簿書類と一緒に保存しておき、税理士に記帳を頼むときにはコピーを渡します。帳簿と関係書類の保存期間は、確定申告書の提出期限の翌日から原則7年間です。
振込の記録だけでは「いつ・誰が決めたか」が分かりません。会社設立後に慌ただしく手続きを進めていると書面を後回しにしがちですが、決議と同じ日に作ってしまうのがいちばん確実です。作った書面は、法人口座の通帳や給与の明細と同じフォルダに綴じておくと、会社設立後に記帳を始めるときにも探す手間が省けます。電子で保存する場合も、ファイル名に決議の日付を入れておくと後から並べやすくなります。
出典・参考:No.5930 帳簿書類等の保存期間|国税庁(国税庁)
窓口 06賞与を払うなら:事前確定届出給与に関する届出書は設立の日以後2か月
毎月の定額とは別に、決まった時期に役員へ賞与を払う予定があるなら、税務署への届出が必要になります。これが事前確定届出給与で、会社設立後の役員報酬のなかで期限のある数少ない届出です。
届出の5点セット(提出先・期限・様式・添付書類・提出方法)
| 書類 | 1 提出先 | 2 期限(起算日) | 3 様式の正式名称 | 4 添付書類 | 5 提出方法 |
|---|---|---|---|---|---|
| 事前確定届出給与の届出 | 納税地の所轄税務署長 | 新設法人が設立の時に開始する職務について定めをした場合は、設立の日以後2か月を経過する日まで | 事前確定届出給与に関する届出書(付表1 事前確定届出給与等の状況(金銭交付用)など) (2026年10月6日確認) |
様式の付表(金銭で払う場合は付表1) | e-Taxで作成・提出。書面なら1部を持参または送付 |
期限を過ぎると、届出どおりに払っても損金に算入できなくなるのが原則です。また、届出書に書いた時期に書いた額を払わなかった場合も扱いが変わります。設立第1期は売上の見通しが立ちにくいため、賞与の形を使うかどうかは、税理士と相談してから決めてください。
なお、毎月同額の定期同額給与だけを払う会社は、この届出書を出す必要はありません。会社設立後の届出の一覧で「事前確定届出給与」という名前を見かけても、賞与を払う予定がなければ対象外です。自分の会社に要る手続きかどうかを、ここで切り分けておきましょう。
書面で出す場合、税務署の総合窓口の受付時間は2026年10月1日から原則として午前9時から午後3時です。会社設立後のほかの届出とまとめて持ち込むときは、時間に余裕を持って出かけましょう。
出典・参考:C1-23 事前確定届出給与に関する届出|国税庁(国税庁)
窓口 07決めたあとに変えられる場面と、変えられない場面
定期同額給与は、事業年度の途中で金額を変えないことが前提です。No.5211は、期首から3か月以内の改定のほかに、例外として次の二つを挙げています。
- 臨時改定事由:役員の職制上の地位の変更、職務の内容の重大な変更など、やむを得ない事情による改定
- 業績悪化改定事由:経営状況が著しく悪化したことなどによる減額。一時的な資金繰りの都合や、業績目標に届かなかっただけの場合は含まれない
「思ったより売上が伸びたので、秋から報酬を上げたい」という理由は、どちらにも当たりません。設立第1期の金額は、そのまま期末まで続ける前提で決めるのが基本です。変えたいときは、次の事業年度が始まってから3か月以内に改めて決議します。
このため、最初の事業年度をどこで区切るかは、役員報酬を見直せる時期にも影響します。事業年度の決め方は決算月と事業年度の決め方で整理しています。
出典・参考:No.5211 役員に対する給与(平成29年4月1日以後支給決議分)|国税庁(国税庁)
窓口 08会社設立後の役員報酬でよく出る疑問
会社設立後の手続きを進めていると、役員報酬について細かな疑問が次々に出てきます。よく聞かれるものを、判断の入口に絞って整理しました。最終的な扱いは、会社の事情に合わせて税理士に確認してください。
Q. 最初の数か月は報酬をゼロにしてもよいですか。
A. 支給を始める月を決議で決めておけば、それより前の月を支給なしにする形はよく使われます。大切なのは、いつから・いくらを払うのかを設立の日から3か月以内に決めて書面に残すことです。報酬がゼロの間は、社会保険の扱いも変わることがあるため、年金事務所の案内もあわせて確認します。
Q. 設立の日が月の途中です。最初の月は日割りにすべきですか。
A. 日割りにするかどうかも決議の内容で決めます。最初の月だけ日割りの額になる場合の扱いは細かな判断になるため、決議の前に税理士に確認しておくと安心です。
Q. 資金が足りず、決めた報酬を払えない月が出そうです。
A. 未払いにした場合の扱いも、税務上の判断が絡みます。払えない見込みが早くから分かっているなら、金額そのものを無理のない水準で決めておくことが一番の対策です。
Q. 登記の前から働いていた分の報酬は払えますか。
A. 役員としての職務は会社が成立してから始まるのが基本です。登記前の期間の扱いは、このサイトの範囲外の論点を含むため、税理士に相談してください。
出典・参考:9 役員給与等|国税庁(国税庁)
窓口 09まとめ:役員報酬は「設立の日から3か月」の前に決めて書面に残す
会社設立後の役員報酬は、届出書を出さないぶん、期限と記録を自分で管理する手続きです。押さえる点は次の四つです。
- 起算日は登記完了日ではなく設立の日。第1期はそこから3か月を経過する日までに決める
- 株式会社は定款か株主総会、合同会社はまず定款を読み、決め方を確認する
- 決議の日・方法・対象・金額・開始月を議事録か決定書に残す
- 役員賞与を払うなら、事前確定届出給与に関する届出書を設立の日以後2か月を経過する日までに出す
決めた報酬は会社の口座から払うのが基本なので、法人口座の開設が間に合うかもあわせて確認しましょう。資本金を報酬の原資に回す場合の記録は資本金の使い方で扱っています。報酬を払い始めると、源泉所得税や社会保険の届出も動き出します。会社設立後の手続き全体は期限とスケジュールの一覧から順に確認してください。
出典・参考:9 役員給与等|国税庁(国税庁)
最後に、これを読んでいるあなたへ
役員報酬の額は、会社と自分の家計の両方に関わるので、決めるまでに時間がかかって当然です。ただ、考えているうちに設立の日から3か月が過ぎてしまうと、選べる形が狭まります。
まずはカレンダーに「設立の日+3か月」の日付を書き込み、その2〜3週間前を決議の日として押さえてください。金額に迷う点は税理士に相談し、決めた内容は当日のうちに書面に残す。それだけで、会社設立後の役員報酬の手続きは落ち着いて進められます。
この記事は、会社設立後の届出を進めるうえで役に立ちましたか?
押したときに送るのは記事の番号だけで、個人を特定する情報は送りません。期限や様式に迷う点は、所轄の窓口か税理士・社会保険労務士にもご確認ください。
この記事のタグ:#いつから#合同会社#役員報酬#期限#株式会社#税務署#税理士
他にもこのようなサイトで検索されていますので、ぜひ見てください
掲載の順番は優劣やおすすめ度を表すものではありません。「会社設立後 手続き 届出」などで実際に検索して見つかり、内容と存在を確認したサイトを、このページの話題に近い順に並べています。
設立から3か月の期限を軸に役員報酬の決め方と議事録作成を説明している
homare.tax役員報酬を決める手順と株主総会議事録の書き方をテンプレート付きで紹介
設立後の役員報酬を定期同額給与にするための決議と要件を整理している
- 給与支払事務所等の開設届出書とは?提出期限・提出先・書き方を税理士が解説|Relyne会計事務所
- 開設届出書の提出期限・手続き・書き方と、源泉徴収義務・納付義務との関係を説明している
- relyne-kaikei.com
初めて役員報酬を決める際の期限、議事録作成、定期同額給与の扱いを順に説明
houmukaikei.biz設立後3か月以内に決める役員報酬について、損金算入の種類・決め方・届出方法を解説している
設立初年度の役員報酬の支給開始と定期同額給与の注意点を説明している
- 役員報酬の支払開始時期、未払いの扱い、定期同額給与などの区分を説明
- bizarq.group
会社設立後に出す給与支払事務所等の開設届出書の期限、書き方、記載のポイントを解説
設立3か月以内に役員報酬を決めるルールと注意点を説明している
No.11あわせて検索されているサイト:【会社設立後の提出書類】③給与支払事務所等の開設届出書の書き方(記入例あり)|リーガルメディア(給与支払事務所等の開設届出書の提出期限・提出先・記入方法を記入例つきで解説している)起業直後の役員報酬の決め方を総合会計事務所が解説(新設会社の役員報酬決定ルールと、収益予測や社会保険料を踏まえた設定方法を説明)会社設立後の届出書類一覧|ひとりでできるもん(会社設立後に税務署・役所へ出す届出書類を、提出期限と備考つきの一覧表にまとめている)【会社設立後に知っておきたい税務】源泉所得税の納期特例の開始月|船橋・千葉会社設立・開業相談オフィス(源泉所得税の納期の特例がいつから適用されるかと、申請手続き・注意点を説明している)1年で2回の納付ですむ「源泉所得税の納期の特例の承認に関する申請書」とは|東京クラウド会計税理士事務所(毎月の源泉所得税の納付を年2回にまとめる制度の申請方法と、利用するときの注意点を説明)合同会社設立後の手続き・やることリスト|必要書類と提出先を解説|小谷野税理士法人(合同会社設立後に税務署・都道府県税事務所・年金事務所・労基署などへ出す届出を提出先別に整理)給与支払事業所等の開設・移転・廃止届出書を徹底解説|税理士法人エナリ横浜事務所(開設・移転・廃止届出書の定義と1か月以内の期限、提出日や給与支払開始日などの各欄の書き方)税務署などに法人設立届出書等を提出する|橋本税理士・行政書士事務所(設立後に税務署・都道府県税事務所・市町村へ出す法人設立届出書と提出期限を説明している)