会社設立後の届出を出し忘れたらどうなる?税務署・自治体・労基署・ハローワークの届出ごとに一次情報で確かめた「起きうること」
この記事の窓口順(目次)9項目
この記事は、こんな方に向けて書いています
登記から少し時間がたち、「あの届出、まだ出していなかった」と気づいた方に向けた記事です。期限を過ぎたら何か罰があるのか、もう出せないのか、ネットで調べるほど情報がばらばらで不安になっている方を想定しています。
会社設立後の届出は、期限を過ぎたときの扱いが届出ごとにまったく違います。この記事では、一次情報(国税庁・厚生労働省・日本年金機構・自治体・e-Gov法令検索)に書かれていることだけを届出ごとに並べ、書かれていないことは書かれていないと明示します。自分の会社に当てはめた最終的な判断は、所管の窓口か専門家に確認してください。
期限を過ぎた届出の多くは、気づいた時点で出せる
期限切れに気づいたとき、まず落ち着いて確認してほしいのは、会社設立後の届出のほとんどは、期限を過ぎても提出そのものを受け付けてもらえるという点です。期限を過ぎたからといって、窓口で門前払いされる届出は多くありません。
影響が出やすいのは、次の2種類です。一つは、期限までに出したかどうかで効果の始まる時期が決まる届出です。青色申告の承認申請書がこれにあたり、期限を過ぎると最初の事業年度には間に合いません。もう一つは、届出とは別に、税金や保険料の納付期限が動いている手続きです。届出を忘れていても納付の期限は待ってくれないため、遅れると延滞税や保険料の追加徴収といった問題につながることがあります。
期限の数え始めも確認しておきます。会社の「設立の日」は、原則として法務局が設立登記の申請を受け付けた日です(2026年2月2日からは、要件を満たせば行政機関の休日を設立の日として登記できる特例もあります)。登記が完了した日から数えるものではないので、「まだ大丈夫」と思っていた届出が、実はもう期限を過ぎていることがあります。
この記事では、社会保険を健康保険と厚生年金保険の2つ、労働保険を労災保険と雇用保険の2つとして書き分けます。社会保険の期限を過ぎた場合の対応は、このサイトの範囲を超えるため深く扱いません。
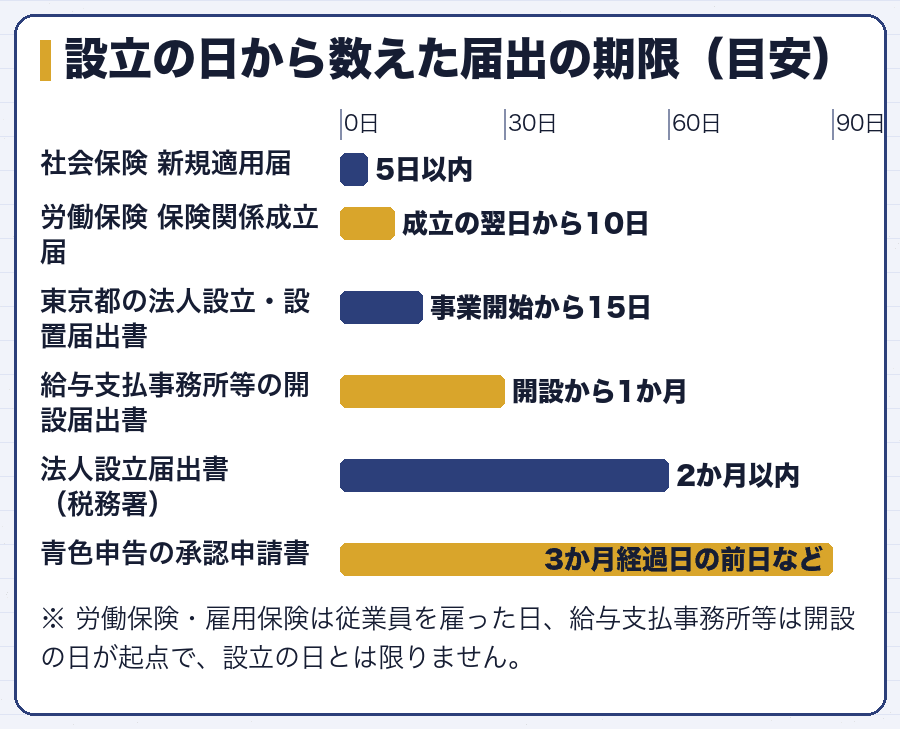
出典・参考:税務手続に関する主な書類の提出時期の一覧|国税庁(国税庁)
税務署:法人設立届出書は、遅れても気づいた時点で出す
会社設立後の届出で最初に名前が挙がる法人設立届出書は、法人税法第148条で「設立の日以後二月以内」に出すよう定められた届出です。2026年10月6日にe-Gov法令検索で法人税法の罰則の章(第159条〜第163条)を確認したところ、第148条の届出の遅れを対象にした規定は置かれていませんでした。国税庁の手続き案内にも、遅れた場合の扱いの記載はありません。
届出の5点セット(提出先・期限・様式・添付書類・提出方法)
| 書類 | 1 提出先 | 2 期限(起算日) | 3 様式の正式名称 | 4 添付書類 | 5 提出方法 |
|---|---|---|---|---|---|
| 法人設立届出書 | 納税地の所轄税務署 | 設立の日以後2か月以内(設立の日を含めて数える) | 法人設立届出書 (2026年10月6日確認) |
定款等の写し | e-Tax、または書面を持参・送付 |
だからといって、出さなくてよいわけではありません。法人設立届出書は、会社の所在地・事業年度・資本金などを税務署に伝える届出で、ほかの税務署向けの届出や申告の前提になります。会社設立後しばらくたってから期限切れに気づいた場合も、その時点で作成して出す手続きが基本です。遅れた理由の書き方や添える書面が必要かどうかは、所轄の税務署に電話で確認してから出すと確実です。
なお、税務署の総合窓口の受付時間は、2026年10月1日から全ての税務署で原則として午前9時から午後3時までになっています。期限を過ぎた届出をまとめて持ち込むなら、午前中に行くつもりで準備しましょう。
出典・参考:法人税法|e-Gov 法令検索(デジタル庁(e-Gov法令検索))
税務署:青色申告の承認申請書は、期限で「どの事業年度から」が決まる
会社設立後の届出のうち、期限を過ぎたときの影響がいちばんはっきりしているのが、青色申告の承認申請書です。国税庁の手続き案内では、設立の日の属する事業年度の提出時期を「設立の日以後3月を経過した日と当該事業年度終了の日とのうちいずれか早い日の前日まで」としています。
この期限は、その事業年度を青色申告にするための期限です。過ぎてしまうと、設立第1期について青色申告の承認を受ける道はなくなります。一方で、次の事業年度から青色申告にしたい場合の期限は、原則として「青色申告によって申告書を提出しようとする事業年度開始の日の前日まで」です。つまり、第1期に間に合わなかったと気づいたら、第2期が始まる前日までに出せば、第2期から青色申告の対象にできる、というのが国税庁の案内から読み取れる流れです。
設立の日から第1期の終了日までが3か月未満の会社は、第2期について「設立の日以後3月を経過した日と第2期終了の日とのうちいずれか早い日の前日まで」に出せばよいとされています。
第1期が極端に短い会社は、自分の期限がどちらにあたるのかを必ず所轄の税務署で確かめてください。期限の数え方は青色申告の承認申請書の期限で詳しく扱っています。
青色申告にできなかった事業年度があると、その年度の税務上の扱いが変わることがあります。自社にどんな影響があるかは、決算の内容によって違うため、ここでは断定しません。税務の判断は税理士の業務なので、気になる場合は税理士に相談してください。
出典・参考:C1-19 青色申告書の承認の申請|国税庁(国税庁)
税務署:給与支払事務所等の届出より先に、源泉所得税の納付期限が来る
会社設立後に役員報酬や給与を払い始めた会社は、給与支払事務所等の開設・移転・廃止届出書を、開設の事実があった日から1か月以内に出します。国税庁の手続き案内には、この届出が遅れた場合の扱いの記載はありません。
注意したいのは、届出の有無とは関係なく、源泉徴収した所得税の納付期限が進んでいることです。国税庁のタックスアンサーでは、源泉徴収した所得税は、原則として給与などを実際に支払った月の翌月10日までに納めなければならないとされています。
- 納付が遅れたとき
- 国税庁の説明では、税金が期限までに納付されない場合、原則として法定納期限の翌日から納付する日までの日数に応じて延滞税が自動的に課されます。
- 納期の特例を出していなかったとき
- 源泉所得税の納期の特例の承認に関する申請書には提出期限がなく、原則として提出した日の翌月に支払う給与等から適用されます。出していない間は、毎月の納付が原則です。
- 条件
- 納期の特例を使えるのは、給与の支給人員が常時10人未満の源泉徴収義務者です。
「年2回にまとめられると思っていたが、申請を出していなかった」という会社設立後のよくある行き違いは、ここで起きます。すでに過ぎてしまった月の扱いや、延滞税以外に何が生じうるかは、所轄の税務署か税理士に確認してください。届出の書き方は納期の特例の承認申請書にまとめています。
出典・参考:No.2505 源泉所得税及び復興特別所得税の納付期限と納期の特例|国税庁(国税庁)
都道府県税事務所・市区町村:期限も扱いも自治体ごとに違う
会社設立後に都道府県税事務所と市区町村に出す法人設立の届出は、期限も様式名も自治体ごとに違います。東京都主税局は、法人設立・設置届出書を事業を開始した日から15日以内に出すよう案内しています。大阪府のように法人設立の日から2か月以内としている自治体もあります。
期限を過ぎた場合の扱いも、自治体の条例や運用によって違いうるため、このサイトでは一律に書けません。確認した東京都・大阪府などのページにも、遅れた場合の扱いは書かれていませんでした。気づいたら、本店所在地を管轄する都道府県税事務所と市区町村の担当課に電話し、今から出す方法と、ほかに必要な手続きがあるかを確認してください。
自治体の届出は、法人住民税・法人事業税という税務署とは別の税金の窓口に、会社の存在と事業年度を知らせる手続きです。税務署にだけ出して安心してしまう会社設立後の抜けが起きやすいので、税務署の届出と同じ日に片づけておくのが安全です。自治体ごとの調べ方は都道府県税事務所・市区町村の法人設立届で手順にしています。
出典・参考:事業を始めたとき・廃止したとき|シーンから調べる|東京都主税局(東京都主税局)
年金事務所:社会保険の届出に気づいたら、まず管轄の年金事務所へ
会社設立後の社会保険の手続きの入口になる健康保険・厚生年金保険の新規適用届は、日本年金機構の案内で「事実発生から5日以内」に、事務センターまたは管轄の年金事務所へ出す届出とされています。常時従業員を使用する法人事業所が対象で、ここには事業主のみの場合も含まれます。
期限を過ぎた場合の扱いや、さかのぼっての手続きの進め方は、加入の時期や役員報酬の支払い状況などによって変わります。このサイトでは社会保険を届出の範囲に絞って扱っているため、詳しい対応には立ち入りません。気づいた時点で管轄の年金事務所に連絡し、必要な書類と進め方を確認してください。書類の作成や提出を任せたい場合は、社会保険労務士の業務になります。
届出そのものの5点セットと添付書類は年金事務所の新規適用届で確認できます。登記簿謄本は提出日からさかのぼって90日以内に発行された原本が必要なので、遅れて出す場合は、手元の証明書の発行日も見直しておきましょう。
社会保険の届出や納付が遅れた場合の扱いは、会計事務所SoVaの「社会保険の罰則」にもまとめられています。
出典・参考:新規適用の手続き|日本年金機構(日本年金機構)
労働基準監督署:労働保険の成立手続をしないと、さかのぼって徴収されうる
会社設立後に従業員を雇った会社は、保険関係が成立した日の翌日から10日以内に、労働基準監督署へ労働保険の保険関係成立届を出します。概算保険料の申告と納付は、成立した日の翌日から50日以内です。役員だけで従業員がいない会社は、この届出の対象になりません。
期限を過ぎた場合について、厚生労働省は次のように説明しています。成立手続を行うよう指導を受けたにもかかわらず手続を行わない事業主に対しては、行政庁の職権による成立手続と労働保険料の認定決定が行われ、その際は遡って労働保険料を徴収するほか、追徴金も徴収するとされています。
これは、会社設立後の届出のなかで、遅れた場合の扱いが一次情報に最も具体的に書かれている例です。従業員を雇っていて成立届を出していないと気づいたら、すぐに管轄の労働基準監督署に連絡してください。手続きの全体は労働保険と労働基準監督署で整理しています。
出典・参考:厚生労働省:労働保険の成立手続(厚生労働省)
ハローワーク:雇用保険の届出は、従業員一人ひとりの記録に関わる
会社設立後に雇用保険の対象になる従業員を雇った会社は、ハローワークに雇用保険適用事業所設置届を、事業所を設置した日の翌日から起算して10日以内に出します。あわせて、従業員ごとに雇用保険被保険者資格取得届を、資格取得年月日の属する月の翌月10日までに出します。厚生労働省は、労働保険の成立手続を先に行い、その後にこれらの手続を行う順番を示しています。
確認したハローワークインターネットサービスの案内には、期限を過ぎた場合の扱いは書かれていませんでした。資格取得届は、従業員が雇用保険の被保険者になったことを記録する届出なので、遅れに気づいたら、先に出すべき労働保険の成立手続が済んでいるかを確かめたうえで、事業所を管轄するハローワークに相談してください。持参を求められる確認書類(賃金台帳・労働者名簿・出勤簿など)も事前に聞いておくと二度手間になりません。雇う人数が増えるほど資格取得の手続きも増えるので、遅れを見つけた時点で、ほかの従業員の分に漏れがないかもあわせて確かめておくと安心です。
会社設立後に初めて人を雇う場面で増える届出は、初めて従業員を雇うときの届出に一覧でまとめています。
出典・参考:ハローワークインターネットサービス – 利用上の注意(雇用保険被保険者資格取得届)(厚生労働省)
まとめ:届出ごとに「効果の時期」と「納付」の2点を確かめる
会社設立後の届出の期限を過ぎたとき、何が起きうるかを一次情報で確かめると、届出ごとに次のように分かれました。
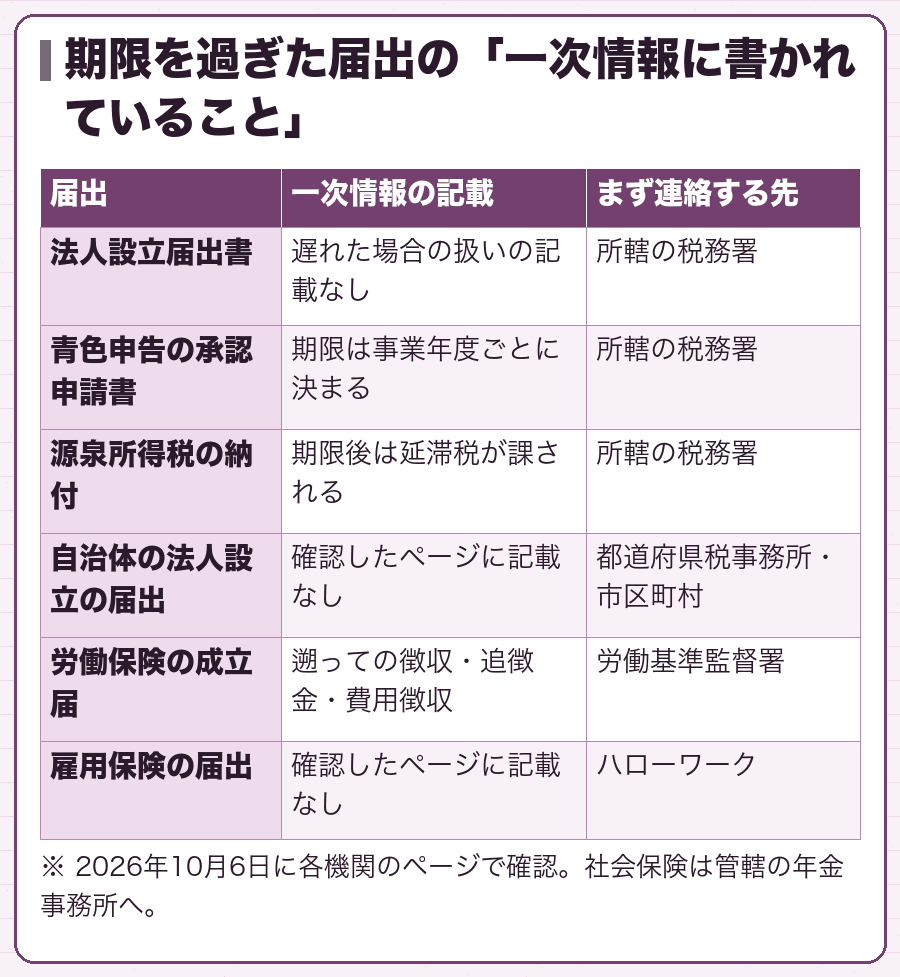
- 法人設立届出書:法人税法の罰則の章に対象の規定は見当たらない。気づいた時点で出す
- 青色申告の承認申請書:第1期に間に合わなければ、次の事業年度からの申請になる
- 源泉所得税:届出とは別に翌月10日の納付期限が進み、遅れれば延滞税がかかる
- 自治体の届出:期限も扱いも自治体ごと。管轄の窓口に確認する
- 社会保険:管轄の年金事務所に連絡して進め方を確認する
- 労働保険:遡っての保険料徴収・追徴金、労災事故時の費用徴収がありうる
- 雇用保険:管轄のハローワークに相談し、労働保険の手続きと順番をそろえる
どの届出も、ここに書いたのは2026年10月6日時点で一次情報に書かれていた範囲です。自社に当てはめた結論は、所管の窓口か、税務は税理士、社会保険・労働保険は社会保険労務士に確認してください。届出の期限を一覧で見直したいときは、期限とスケジュールの一覧に戻ってください。
出典・参考:労働保険とはどのような保険ですか。また、労働保険に入るにはどうしたらよいのですか|厚生労働省(厚生労働省)
期限を過ぎたと気づいた瞬間がいちばん焦りますが、多くの届出は、今日出せば今日から状況が良くなります。いちばん避けたいのは、怖くなって窓口に連絡しないまま時間がたつことです。
電話一本で「今から出してよいか」「何を添えればよいか」は教えてもらえます。会社設立後の手続きを一人で抱え込まず、所管の窓口や専門家の力を借りながら、一つずつ追いついていきましょう。
この記事は、会社設立後の届出を進めるうえで役に立ちましたか?
押したときに送るのは記事の番号だけで、個人を特定する情報は送りません。期限や様式に迷う点は、所轄の窓口か税理士・社会保険労務士にもご確認ください。
この記事のタグ:#労働保険#期限#期限過ぎた#税務署#雇用保険#青色申告
他にもこのようなサイトで検索されていますので、ぜひ見てください
掲載の順番は優劣やおすすめ度を表すものではありません。「会社設立後 手続き 届出」などで実際に検索して見つかり、内容と存在を確認したサイトを、このページの話題に近い順に並べています。
設立後の税務届出を一覧にし、青色申告の申請期限を過ぎた場合の影響を説明
collabonet.org労働保険の成立とハローワークへの設置届・資格取得届の提出期限・書類を説明
法人設立後の青色申告の申請期限、白色申告との違い、承認申請の手続きを説明している
- 初めて人を雇うときに必要な手続き|雇用保険・労働保険・助成金まで
- 初めての採用で必要な労働保険・雇用保険・社会保険の手続きと期限・提出先を解説
- www.tasru-media.com
新設法人が税務署に出す法人設立届出書や源泉所得税・消費税関係の届出と期限を示す国税庁の解説
www.nta.go.jp税務署への設立後の届出を必須と選択に分け、法人設立届・青色申告・給与関係の期限を説明
会社設立後に青色申告を選ぶ際の税制上の扱いと、3か月以内に出す承認申請書の手続きを説明
- 税務署へ出す必須4種の届出と提出期限、状況に応じて出す任意の届出と自治体への届出を解説
- fintax.jp
税務署への届出の期限と、出し忘れたときの影響を税理士が説明している
法人が青色申告をするための申請書の書き方・提出先・期限を書き方例とともに説明している
No.11あわせて検索されているサイト:【会社設立後の提出書類③】青色申告承認申請の概要と書き方(記入例あり)|保田会計事務所(青色申告承認申請の概要・提出期限・記入方法・添付書類を記入例つきで解説している)会社設立した際の労働保険の加入手続きについて(税理士眞﨑正剛事務所)(保険関係成立届10日以内・概算保険料50日以内など労働保険の期限と費用を説明)会社設立後の手続きチェックリスト【税務編】|StartupSide Magazine(設立直後の税務手続きを国税と地方税に分け、期限と対象者をチェックリストで示している)会社設立後どこに何を提出するのか?税務署や年金事務所などへの提出書類を一覧にして解説!|税理士法人淀川パートナーズ(設立登記後に税務署・自治体・年金事務所などへ出す書類を一覧にし、出し忘れの影響も説明)会社設立後の労働保険及び社会保険(社会保険労務士法人 おむろ人事サービス)(設立後の労働保険・社会保険の届出期限、必要書類、提出先を社労士が解説)【保存版】会社設立後に必要な手続き・届出書類の一覧|税理士ドットコム(会社設立後に税務署や年金事務所などへ出す届出を、期限と提出先の一覧表で整理している)法人設立届出書の書き方や提出先・提出期限を分かりやすく解説|GO&DO 篠原税理士法人(法人設立届出書の記入方法と、税務署・都道府県税事務所・市町村への提出先と2か月の期限を解説)社会保険はいつから?入社日や設立時の加入開始日・要件・手続きまとめ(設立時や入社時の社会保険の加入開始日と手続き、未加入時の遡及徴収を説明)