棚卸資産・減価償却の届出書は出すべき?出さないときの法定の方法と、会社設立後の判断期限
この記事の窓口順(目次)8項目
この記事は、こんな方に向けて書いています
会社設立後に税務署へ出す書類を調べていて、「棚卸資産の評価方法の届出書」「減価償却資産の償却方法の届出書」という名前を見つけたものの、自分の会社に必要なのか判断がつかない方に向けた記事です。在庫を持たないサービス業の方も、パソコンや車を買う予定がある方も対象です。
この2つは、法人設立届出書や青色申告の承認申請書とは性格が違い、出さなくても法律が決めた方法が使われる仕組みになっています。この記事では、出すかどうかを決めるための材料と期限に絞って説明し、記入欄の書き方は同じカテゴリーのもう1本の記事に譲ります。
012つの届出書は「出さなければ法定の方法」が使われる届出
会社設立後に税務署へ出す届出の多くは、出さないと困る書類です。法人設立届出書は出すことが義務で、青色申告の承認申請書は出さなければ青色申告ができません。これに対して、棚卸資産の評価方法の届出書と減価償却資産の償却方法の届出書は、出さなかった場合にどうなるかが法令で決まっています。
法人税法施行令第31条は、棚卸資産の評価の方法を選定しなかった場合の方法を「最終仕入原価法により算出した取得価額による原価法」と定めています。同じく第53条は、減価償却資産の償却の方法を選定しなかった場合の方法を定めており、平成19年4月1日以後に取得した機械や器具備品、車両などの有形の減価償却資産は「定率法」です。これらを法定評価方法、法定償却方法と呼びます。
つまり、2つの届出書は「法定の方法とは別の方法を選びたい会社が出すもの」です。法定の方法で構わない会社は、届出を出さなくても法人税法上の扱いは決まります。会社設立後の手続きとして必ず出す書類ではない、という点をまず押さえておきましょう。
ただし、出さないことを選ぶのと、知らないまま出さないのとでは意味が違います。一度決まった方法を後から変えるには税務署長の承認が必要で、申請の期限もあります。設立直後のうちに、自分の会社にとって法定の方法でよいのかを一度考えておく価値はあります。
出典・参考:法人税法施行令|e-Gov 法令検索(e-Gov(デジタル庁))
022つの届出書の5点セット
出すと決めた場合の条件を、5つの点で並べます。2つの届出書は期限の決まり方が同じで、会社設立後の届出のなかでは期限に最もゆとりがあります。
届出の5点セット(提出先・期限・様式・添付書類・提出方法)
| 書類 | 1 提出先 | 2 期限(起算日) | 3 様式の正式名称 | 4 添付書類 | 5 提出方法 |
|---|---|---|---|---|---|
| 棚卸資産の評価方法の届出書 | 納税地の所轄税務署長 | 設立第1期の確定申告書の提出期限まで(仮決算による中間申告書を出すときはその提出期限まで) | 棚卸資産の評価方法の届出書 (2026年10月6日確認) |
なし(手続案内に添付書類の記載なし) | e-Taxソフトで作成・送信、または書面1部を持参・送付 |
| 減価償却資産の償却方法の届出書 | 納税地の所轄税務署長 | 設立第1期の確定申告書の提出期限まで(仮決算による中間申告書を出すときはその提出期限まで) | 減価償却資産の償却方法の届出書 (2026年10月6日確認) |
なし(手続案内に添付書類の記載なし) | e-Taxソフトで作成・送信、または書面1部を持参・送付 |
期限の基準は「設立の日」ではなく「設立第1期の確定申告書の提出期限」です。確定申告書の提出期限は、法人税法第74条により原則として事業年度終了の日の翌日から2か月以内です。設立の日(原則として法務局が登記申請を受け付けた日)から数える届出とは基準が違うので、会社設立後の手続きの一覧では別の行で管理してください。
様式と記載要領は、国税庁の手続案内「C1-25 棚卸資産の評価方法の届出」と「C1-33 減価償却資産の償却方法の届出」のページから入手できます。マイナポータルの法人設立ワンストップサービスでも、2つの届出は利用可能な国税関連手続に含まれているので、法人設立届出などと一緒に電子で手続きを済ませることもできます。
出典・参考:C1-25 棚卸資産の評価方法の届出|国税庁(国税庁)
03棚卸資産:在庫を持つ会社かどうかで考える
棚卸資産とは、事業年度の終わりに会社が持っている商品や製品、半製品、仕掛品、原材料などのことです。決算では、期末に残っているこれらの資産をいくらで評価するかによって、その年の売上原価と利益が変わります。その評価のしかたを決めるのが評価方法です。
コンサルティングやソフトウェアの受託開発、デザインなど、在庫を持たない事業だけを営む会社では、棚卸資産の評価方法を選ぶ場面がほとんどありません。こうした会社では、届出を出さずに法定の方法のままにしても、実務上の影響は小さいと考えられます。
ただし、在庫を持たない会社でも、販売用の消耗品やサンプル品などを期末に抱えることがあります。自社の期末に何が残るのかを一度書き出してみると、棚卸資産の届出を考える必要があるかどうかがはっきりします。
一方、物販、飲食、製造、建設など、期末に商品や材料、仕掛品を抱える会社では、評価方法の違いが決算に響きます。法定の最終仕入原価法は、期末に一番最後に仕入れたときの単価で期末の在庫全体を評価する方法です。仕入単価の変動が大きい業種では、この方法が自社の実態に合うかどうかを考えておく必要があります。
評価方法は、事業の種類ごと、かつ商品又は製品、半製品、仕掛品、主要原材料、補助原材料その他の棚卸資産という資産の区分ごとに選びます(法人税法施行令第29条)。複数の事業を営む会社は、事業ごとに違う方法を選ぶこともできます。どの方法が自社に合うかの判断は、会計と税務の両方に関わるため、税理士に相談したうえで決めるのが確実です。
- 今は在庫がありませんが、将来は物販も始める予定です。
- 記載要領では、設立後に新たに他の種類の事業を始めたり、事業の種類を変更したりした場合、その日の属する事業年度の確定申告書の提出期限までに届出を出すことになっています。会社設立後に物販を始めた時点で、改めて届出の手続きを検討すれば間に合います。
- 最終仕入原価法のままだと何か不都合がありますか。
- 法定の方法なので、税務上の扱いとしては問題なく使えます。ただ、仕入単価の変動が大きい場合などに、期末の在庫の評価が実態と離れることがあります。自社の在庫の特徴を踏まえた判断は、税理士に相談してください。
出典・参考:5 棚卸資産の評価の方法|国税庁(国税庁)
04減価償却:届出が意味を持つ資産と、持たない資産
減価償却資産の償却方法の届出書は、すべての資産について意味があるわけではありません。記載要領は、平成28年4月1日以後に取得した建物附属設備と構築物、平成19年4月1日以後に取得した建物、ソフトウェアなどの無形固定資産、生物の償却方法は、鉱業用やリース資産を除いて定額法によることとされているため、届出書の提出を要しないと注記しています。
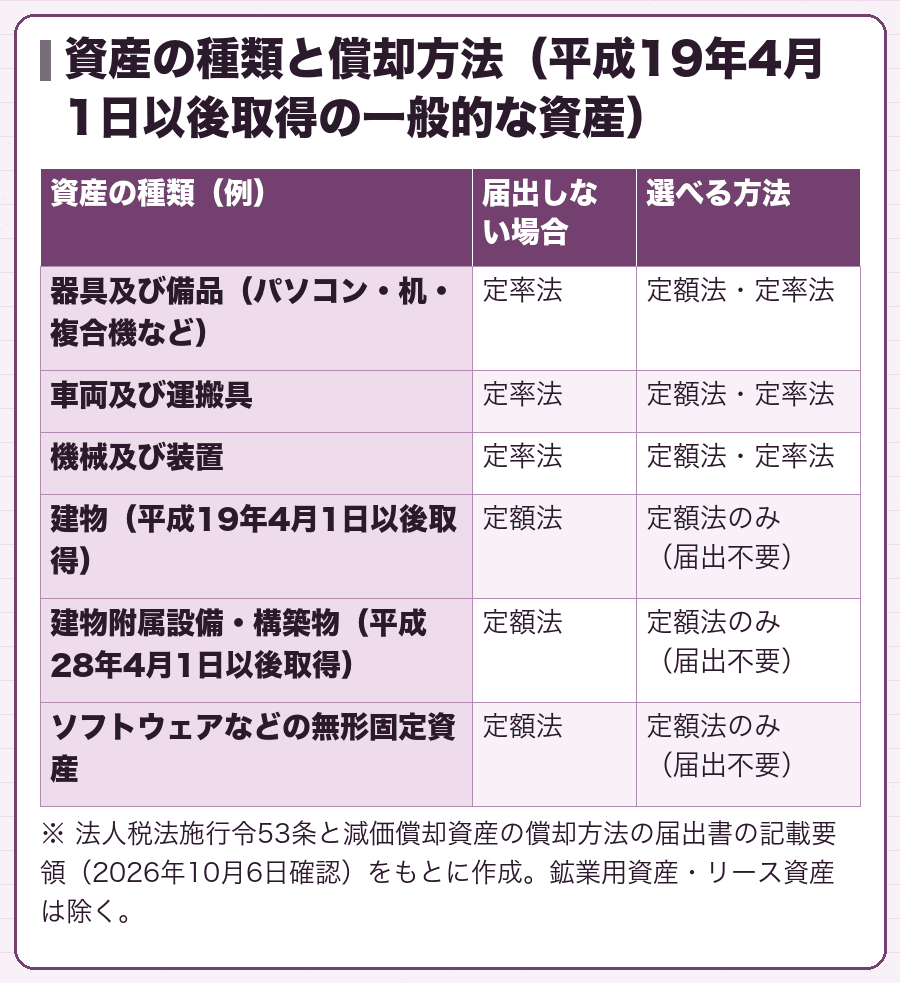
つまり届出が意味を持つのは、器具及び備品、車両及び運搬具、機械及び装置など、定額法と定率法のどちらも選べる資産です。会社設立後にパソコンや複合機、営業用の車などを買う会社は、これらを定率法のまま償却するか、定額法を選ぶかを考えることになります。
国税庁のタックスアンサーNo.5410によれば、定額法は取得価額に定額法の償却率を掛けた金額を毎年の償却限度額とする方法で、定率法は未償却の残高に定率法の償却率を掛ける方法です。定率法は最初の年ほど償却額が大きく、定額法は毎年ほぼ同じ額になります。どちらが自社に合うかは、利益の見込みや資産の使い方によって変わるので、税理士に相談して決めてください。
記載要領は、設立後に既に償却方法を選定している資産以外の減価償却資産を取得した場合には、その取得をした日の属する事業年度の確定申告書の提出期限までに届出をする、という区分も示しています。会社設立後の1期目に車両を持っていなかった会社が、2期目に初めて車両を買ったときは、その時点で車両について届出の手続きを検討できるということです。
出典・参考:C1-33 減価償却資産の償却方法の届出|国税庁(国税庁)
05出すかどうかの判断の目安
ここまでの内容を、会社設立後に判断するためのチェックにまとめます。あくまで出すかどうかを考えるための目安で、どの方法を選ぶべきかを示すものではありません。会社設立後の手続きの優先順位を決める材料として使ってください。
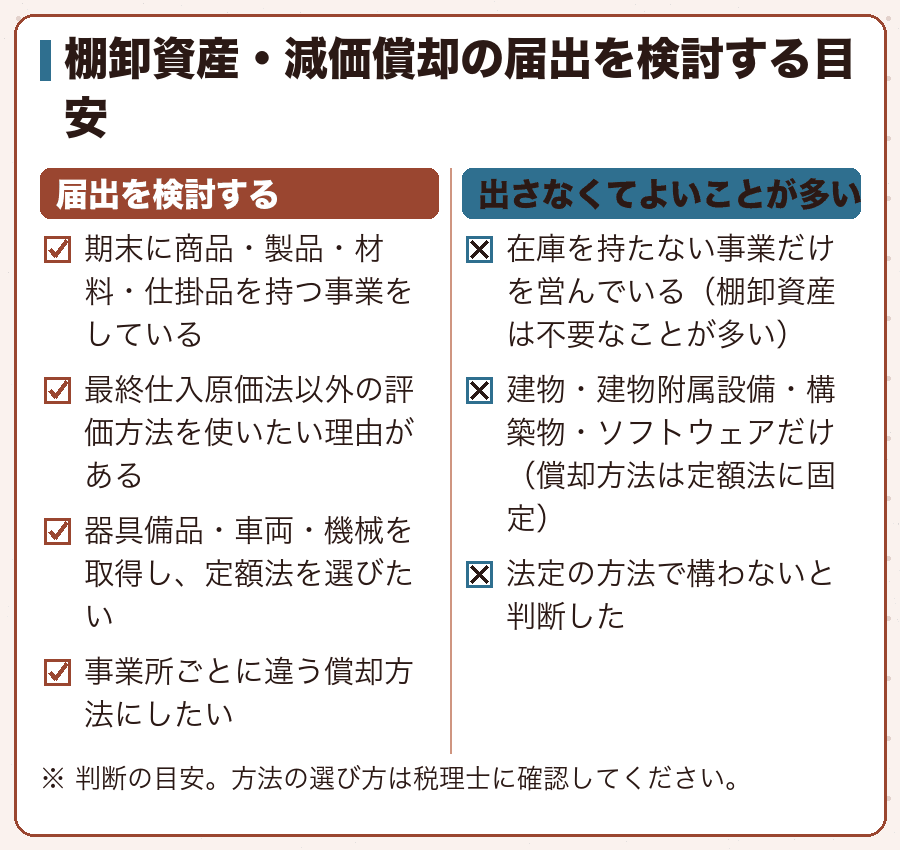
迷ったときに大切なのは、期限までに結論を出すことです。届出を出さないまま期限を過ぎると、法定の方法で決まり、後から変えるには承認の申請が必要になります。「よく分からないから放っておく」のではなく、「法定の方法でよい」と判断して出さない、という状態にしておきましょう。
会社設立後の1期目は、売上の見込みも資産の使い方もまだ固まっていないことが多い時期です。決算の数か月前に税理士と打ち合わせる機会があれば、そこで2つの届出の要否も一緒に確認すると、判断の時期を逃しません。
判断の結果は、出す場合も出さない場合も、社内の手続きの記録に残しておきましょう。「法定の方法を使う」と決めた理由をメモしておくと、後で税理士が交代したときや、事業が変わって見直すときに役立ちます。
出典・参考:No.5410 減価償却資産の償却限度額の計算方法(平成19年4月1日以後取得分)|国税庁(国税庁)
06期限は「最初の確定申告書の提出期限」:実際には何か月後か
期限は設立第1期の確定申告書の提出期限です。確定申告書の提出期限は、法人税法第74条で各事業年度終了の日の翌日から2か月以内とされています。第1期がほぼ1年ある会社なら、設立からおよそ1年2か月後が期限の目安になります。
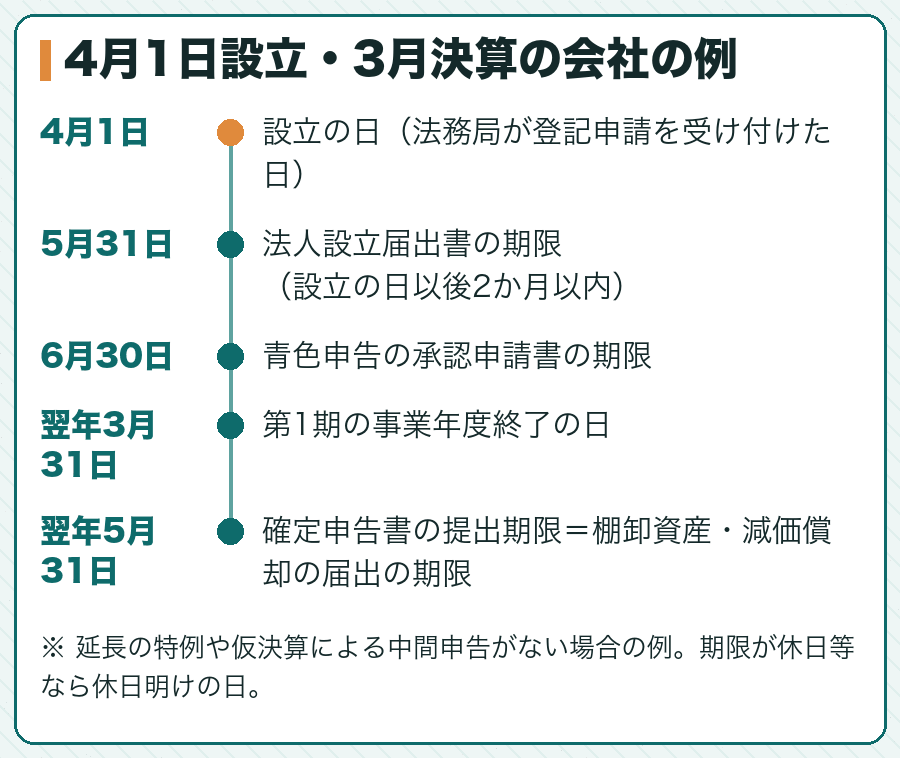
第1期が短い会社では、期限も早く来ます。例えば第1期が3か月なら、期限は設立からおよそ5か月後です。決算月の決め方によって期限が大きく動くので、決算月と事業年度の決め方もあわせて確認しておきましょう。
定款の定めなどにより確定申告書の提出期限の延長の特例を受けている会社は、延長後の提出期限が基準になると考えられますが、扱いに迷う場合は所轄の税務署に確認してください。また、仮決算による中間申告書を出す場合は、その中間申告書の提出期限までに出す必要がある点も、国税庁の手続案内に書かれています。会社設立後の届出の期限は、期限とスケジュールの一覧でほかの手続きと並べて管理できます。
出典・参考:法人税法|e-Gov 法令検索(デジタル庁(e-Gov法令検索))
07期限を過ぎたら、後から変えたくなったら:変更の承認申請
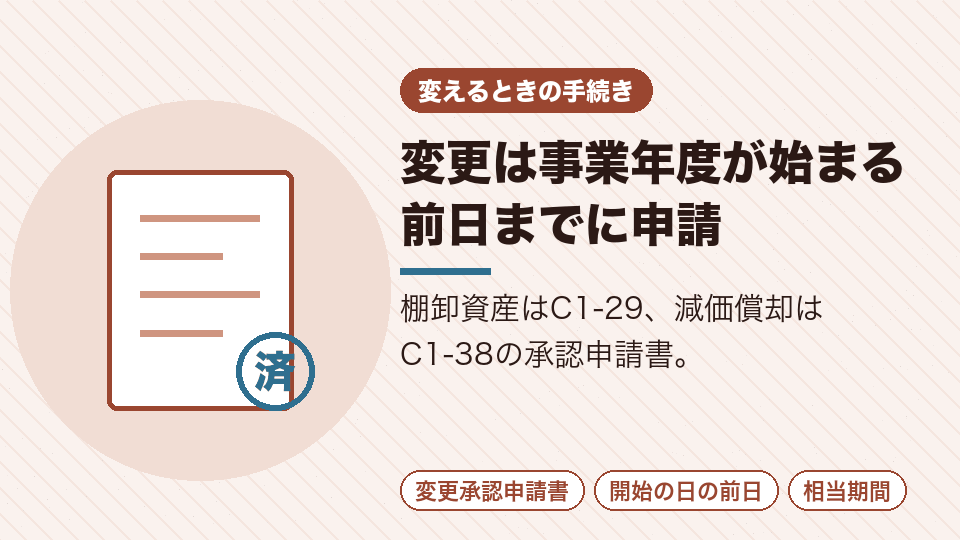
届出を出さずに期限を過ぎた会社は、法定の方法を選んだのと同じ扱いになります。後から別の方法に変えたくなった場合は、届出ではなく、税務署長の承認を受ける手続きになります。
- 棚卸資産の評価方法を変える
- 国税庁の手続案内C1-29の「変更承認申請書」を使います。提出時期は、変更しようとする事業年度開始の日の前日までです。
- 減価償却資産の償却方法を変える
- C1-38の「減価償却資産の償却方法の変更承認申請書」を使います。提出時期は、新たに償却方法を採用しようとする事業年度開始の日の前日までです。
どちらの手続案内も、手続対象者を「現によっている方法を採用してから相当期間経過し」た法人としています。法人税法施行令第30条と第52条は、現在の方法を採用してから相当期間を経過していないときなどに、税務署長が申請を却下できると定めています。設立してすぐに出した届出の方法を、翌期にすぐ変える、といった使い方は想定されていない点に注意してください。
だからこそ、最初の判断が大切です。会社設立後の1期目のうちに方法を決め、出すなら期限内に届出を出しておくことが、後で承認申請の手続きに追われないための近道です。
変更の承認申請書には、変更しようとする理由などを書く必要があります。会社設立後しばらくして事業の内容が大きく変わったなど、変更に合理的な理由がある場合に使う手続きだと理解しておくとよいでしょう。申請の可否や書き方に迷う場合は、税理士に相談したうえで進めてください。
出典・参考:C1-38 減価償却資産の償却方法の変更の承認の申請|国税庁(国税庁)
08まとめ:法定の方法でよいかを、1期目のうちに判断する
棚卸資産の評価方法の届出書と減価償却資産の償却方法の届出書は、会社設立後に必ず出す書類ではありません。出さなければ、棚卸資産は最終仕入原価法による原価法、器具備品や車両などは定率法という法定の方法が使われます。別の方法を選びたい会社だけが、設立第1期の確定申告書の提出期限までに届出を出します。
- 在庫を持たない会社は、棚卸資産の届出が必要になる場面がほとんどない
- 建物・建物附属設備・構築物・ソフトウェアなどは定額法に固定で、届出は不要
- 器具備品・車両・機械は、定額法を選びたいときに届出
- 期限後に変えるには、事業年度開始の日の前日までに変更の承認申請
記入欄の書き方は、同じカテゴリーの棚卸資産・減価償却の届出書の書き方で確認できます。方法の選び方そのものは決算や税額に関わる判断なので、税理士に相談したうえで決めてください。様式と手続案内は、提出前に国税庁のページで最新のものを確認しましょう。
会社設立後の税務の手続きは、期限の短いものから順に片づけていくと、この2つの届出の判断が最後まで残りがちです。期限に余裕のある手続きほど、決算前の打ち合わせなど判断する日を先に決めておき、他の手続きと同じように一覧で管理しておくと漏れを防げます。
出典・参考:C1-33 減価償却資産の償却方法の届出|国税庁(国税庁)
「出さなくてもよい届出」は、つい考えること自体を後回しにしがちです。ただ、後から変えるには承認の申請が必要になるので、判断のチャンスは実質的に1期目にあります。
会社設立後の慌ただしさが一段落したら、在庫を持つかどうか、どんな資産を買う予定かを書き出してみてください。それだけで、2つの届出を出すべきかどうかの見当がつきます。方法の選択に迷う場合は、決算の打ち合わせの前に税理士へ相談しておくと安心です。
この記事は、会社設立後の届出を進めるうえで役に立ちましたか?
押したときに送るのは記事の番号だけで、個人を特定する情報は送りません。期限や様式に迷う点は、所轄の窓口か税理士・社会保険労務士にもご確認ください。
他にもこのようなサイトで検索されていますので、ぜひ見てください
掲載の順番は優劣やおすすめ度を表すものではありません。「会社設立後 手続き 届出」などで実際に検索して見つかり、内容と存在を確認したサイトを、このページの話題に近い順に並べています。
棚卸資産の評価方法や減価償却資産の償却方法の届出書を含め、設立後の税務届出と期限を整理
www.wakabayashi-tax.jp定額法・定率法の違いと、設立第1期の確定申告期限までに出す償却方法の届出書の書き方を解説
法人設立時に出す9種類の届出について、提出期限・提出先・添付書類を説明している
- (法人成り)法人設立後に必要な税務の届出|須藤学税理士事務所
- 法人化で出す税務署への届出と個人事業の廃業届を、棚卸資産・減価償却の届出を含めて整理
- zeirishi-suto.com
会社設立後に税務署や年金事務所などへ出す届出を、期限と提出先の一覧表で整理している
www.zeiri4.com棚卸資産の評価方法と減価償却資産の償却方法の2つの届出書の記載方法を説明している
税務署・都道府県税事務所・市町村役場・年金事務所などへの設立後の届出書類と手続きを説明
- 法人設立時に税務署へ出す届出を期限と添付書類つきで一覧にしている
- support.yayoi-kk.co.jp
国税・地方税・社会保険の3分野で、設立後に出す書類と5日から50日までの期限を整理
税務署・労基署・ハローワーク・年金事務所への届出を、提出期限と添付書類つきで一覧にしている
No.11あわせて検索されているサイト:会社設立時に最低限提出が必要な5つの届け出をご紹介|sankyodo税理士法人グループ(法人設立時に税務署へ出す5つの届出書の提出期限と、青色申告を選ぶ意味を説明している)法人成りの届出一覧|会社側・個人側の手続きと期限を税理士が解説|木下公認会計士税理士事務所(個人事業から法人化するときの届出を会社側と個人側に分け、提出先・書類名・期限を一覧にしている)会社設立後(1期目)にやること一覧(設立後15日以内から決算後3か月以内までの届出・申請を、時系列で並べた税理士法人のメディア記事)【会社設立後のやることリスト】届出の期限・提出先・必要書類を税理士が解説|ベンチャーサポート税理士法人(設立後に出す税務署・年金事務所・労基署への届出を、期限と必要書類つきで時系列に解説)会社設立後の届出書類一覧|ひとりでできるもん(会社設立後に税務署・役所へ出す届出書類を、提出期限と備考つきの一覧表にまとめている)会社設立後に税務署へ出す届出まとめ|期限・必要書類・出し忘れリスクを解説|税理士法人ビジョン・ナビ(税務署への設立後の届出を必須と選択に分け、法人設立届・青色申告・給与関係の期限を説明)会社設立後にやることリスト|期限別・提出先別でわかる重要手続き一覧|税理士法人T-FRONT(法務・税務・労務・経理・社内整備の5分野に分け、設立後の手続きを期限別に整理している)給与支払事務所等の開設届出書とは?提出方法・期限を解説|ベンチャーサポート税理士法人(給与支払事務所等の開設届出書を出す理由、書き方、提出方法、1か月以内の期限を解説)