会社設立後の消費税は本当に2年間免税か|1期目・2期目を5つの条件で判定する
この記事の窓口順(目次)8項目
登記が終わり、「会社をつくれば最初の2年間は消費税がかからない」と聞いて、それが自分の会社にも当てはまるのか確かめたい方に向けた記事です。資本金をいくらにしたか、親会社があるか、決算月をいつにしたかで答えが変わるため、条件を一つずつ当てはめられる形にしました。
制度の説明は、国税庁のタックスアンサー(令和8年4月1日現在法令等)を2026年10月6日に確認した内容にもとづきます。消費税の判定は会社ごとの事情で結論が変わるので、最終的な判断は所轄の税務署か税理士に確かめてください。
「設立から2年間は免税」は、条件つきの話にすぎない
会社設立後の消費税について「2年間は免税」と書かれた解説は多く見かけます。しかし国税庁の説明は、新たに設立された法人の1期目と2期目は基準期間がないので「原則として」納税義務が免除される、というものです。原則には例外があり、例外に当たれば1期目から消費税の申告が必要になります。
基準期間とは、法人の場合はその事業年度の前々事業年度のことです。設立したばかりの会社には前々事業年度がないため、基準期間の課税売上高で判定できません。この「判定の材料がない」状態が、免税になりうる理由です。
もう一つ誤解されやすいのは「2年間」という言い方です。免税になりうるのは「設立1期目と2期目」という事業年度の単位で、暦の上の24か月ではありません。決算月の決め方によっては1期目が数か月で終わり、2期目と合わせても2年に届かないことがあります。
会社設立後の手続きのなかで消費税が分かりにくいのは、届出を出す時点ではまだ結論が出ていない条件があるからです。1期目の売上や給与は、期が進まないと確定しません。そのため、登記のあとに一度判定し、1期目の途中でもう一度見直す、という2段階の手続きを前提にしておくと安心です。
この記事で使う言葉
「設立の日」は、原則として法務局が設立登記の申請を受け付けた日です(2026年2月2日からは休日を設立の日に指定できる特例もあります)。会社設立後の1期目は、この設立の日から最初の決算日までを指します。
「課税事業者」は消費税を申告・納付する事業者、「免税事業者」は納税義務が免除される事業者のことです。
会社設立後の手続きとしては、消費税そのものの申告は最初の決算のあとの話です。ただ、免税になるかどうかで設立直後に出す届出が変わるため、登記のあと早い段階で判定しておく意味があります。
出典・参考:No.6503 基準期間がない法人の納税義務の免除の特例|国税庁(国税庁)
判定に使う5つの条件を先に並べておく
国税庁のタックスアンサー「No.6503 基準期間がない法人の納税義務の免除の特例」は、期首の資本金が1,000万円未満の会社でも、次のいずれかに当たれば免税事業者にならないと整理しています。会社設立後の判定は、この一覧を上から順に確かめる作業です。
会社設立後の1期目・2期目で免税にならない主な条件(令和8年4月1日現在法令等、2026年10月6日確認)
| 条件 | 中身 | 関係する期 |
|---|---|---|
| 1 資本金 | 期首の資本金・出資金の額が1,000万円以上(新設法人) | 1期目・2期目それぞれの期首で判定 |
| 2 特定新規設立法人 | 他の者に株式等の50%超を保有されるなどの特定要件に当たり、その者などの課税売上高が5億円超 | 1期目・2期目 |
| 3 特定期間 | 1期目の特定期間の課税売上高が1,000万円超(給与等支払額で判定することもできる) | 2期目 |
| 4 インボイス登録 | 適格請求書発行事業者の登録を受けている | 登録を受けた期 |
| 5 課税事業者の選択 | 消費税課税事業者選択届出書を出して課税事業者になっている | 選択した期 |
このほか、合併や分割で設立した会社には別の特例があります。普通に新しく会社を設立した場合は、上の5つを確認すれば足ります。
5つのうち1と2は会社の成り立ちで決まり、3は1期目の売上と給与の実績で決まります。4と5は会社が自分で選ぶものです。つまり、会社設立後に「自分で選べる条件」と「事実で決まる条件」が混ざっている点を意識しておくと、判定の順番を組み立てやすくなります。
判定の手続きそのものに、税務署へ何かを申請する作業はありません。条件に当てはめて結論を出し、課税事業者になる期があれば、そのときに必要な届出を出すという順番です。会社設立後の手続きの一覧に「消費税の判定」という項目を入れておき、登記の直後と1期目の6か月が過ぎたころの2回、確認の手続きを予定に組み込んでおくと漏れません。
出典・参考:No.6501 納税義務の免除|国税庁(国税庁)
1期目の判定:資本金1,000万円と特定新規設立法人
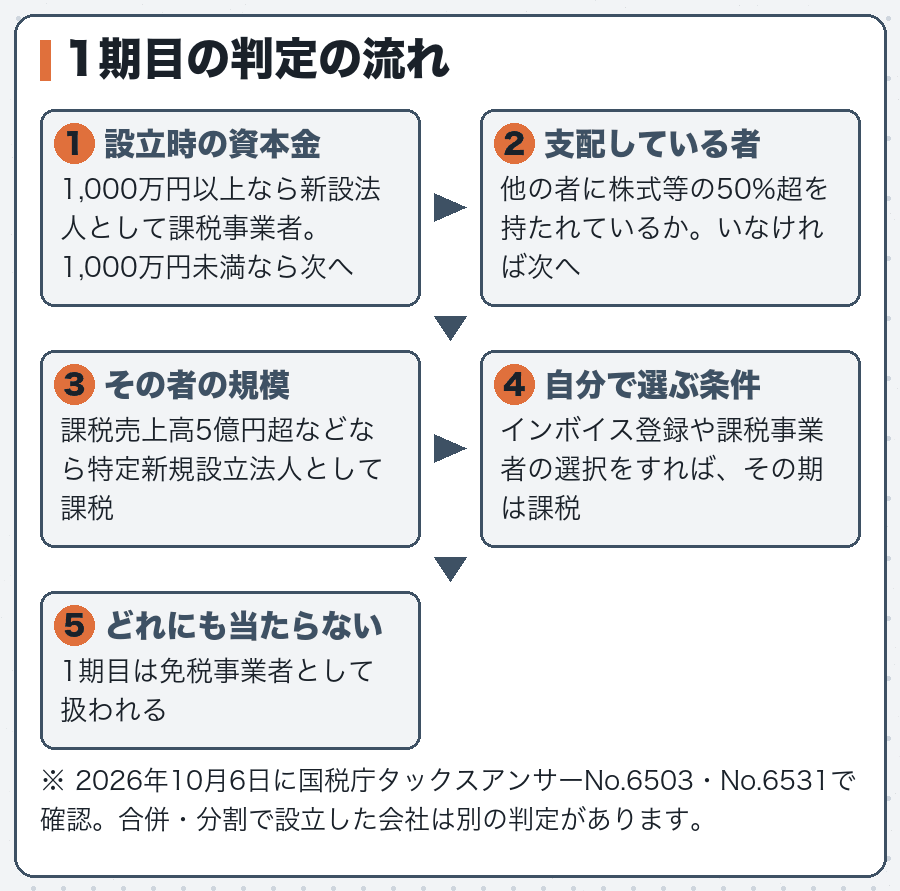
1期目の判定材料は、設立時の資本金と、会社を支配している者の規模の2つです。売上の実績はまだないので、特定期間による判定は1期目には出てきません。
資本金が1,000万円以上なら「新設法人」
事業年度開始の日の資本金・出資金が1,000万円以上の会社は「新設法人」とされ、基準期間がなくても納税義務は免除されません。設立時に資本金を1,000万円で登記した会社は、1期目から課税事業者です。1,000万円「超」ではなく「以上」である点に注意してください。
資本金が1,000万円未満でも「特定新規設立法人」なら課税
資本金が1,000万円未満でも、他の者に株式等の50%超を直接または間接に保有されるなどの特定要件に当たり、その他の者や特殊な関係にある法人の課税売上高が5億円を超える場合は、特定新規設立法人として免税になりません。令和6年10月1日以後に開始する課税期間からは、売上金額などの合計額が50億円を超える場合も対象に加わっています。
大きな会社の子会社として設立した場合に関係する条件で、個人が全額を出資して設立した会社なら、多くは判定の対象外です。ただし出資者の構成によって結論が変わるため、親会社や出資者に事業会社がいる場合は、会社設立後すぐに税理士へ確認するのが確実です。この条件に当たった会社は、税務署への届出の手続きも加わります。
なお、資本金1,000万円以上で設立した会社は、法人設立届出書の消費税の欄に日付を書く手続きで、新設法人の届出を兼ねられます。会社設立後に税務署へ出す書類を減らせるので、法人設立届出書の書き方もあわせて確認してください。
出典・参考:No.6531 新規開業又は法人の新規設立のとき|国税庁(国税庁)
2期目の判定:特定期間の売上と給与が分かれ目
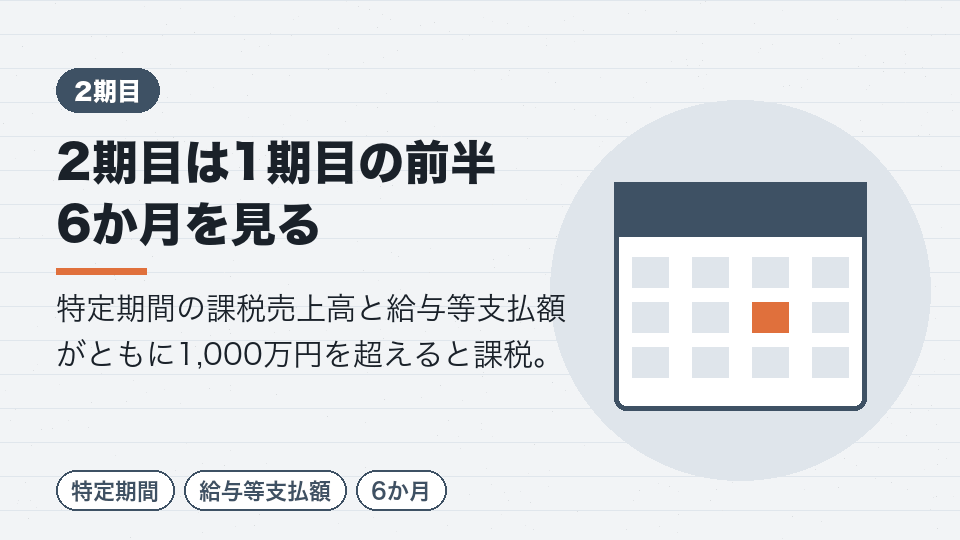
2期目は、1期目の判定に加えて「特定期間」の確認が必要です。法人の特定期間は、原則として前事業年度(つまり1期目)の開始の日以後6か月の期間を指します。その期間の課税売上高が1,000万円を超えると、2期目は課税事業者になります。
ただし国税庁は、特定期間の1,000万円の判定を、課税売上高に代えて給与等支払額の合計額で行ってもよいとしています。どちらの基準で判定するかは納税者の任意です。したがって、売上が1,000万円を超えていても、特定期間に支払った給与等が1,000万円以下であれば、給与等で判定して免税を続ける余地があります。
給与等には役員報酬も含まれるので、会社設立後すぐに高めの役員報酬を設定した会社は、この部分で課税に傾くことがあります。役員報酬の決め方は役員報酬の決め方といつから払うかで別に整理しています。
期首の資本金は2期目にも確認する
資本金の条件は1期目と2期目のそれぞれの期首で判定します。国税庁は、資本金1,000万円未満で設立した後、1期目の途中で増資して1,000万円以上になった場合は、2期目が課税事業者になる例を挙げています。設立してから増資を考えている会社は、増資の時期が消費税の判定に響くことを覚えておいてください。増資は登記の手続きを伴うため、司法書士への依頼とあわせて、消費税への影響を税理士に確かめてから日程を決めるのが無難です。
2期目を判定するときには、1期目に特定期間が生じているかどうかの確認も必要です。1期目の長さによっては特定期間そのものがないこともあるため、次の見出しで確認します。
出典・参考:特定期間の判定|国税庁(国税庁)
決算月の決め方で特定期間があるかどうかが変わる
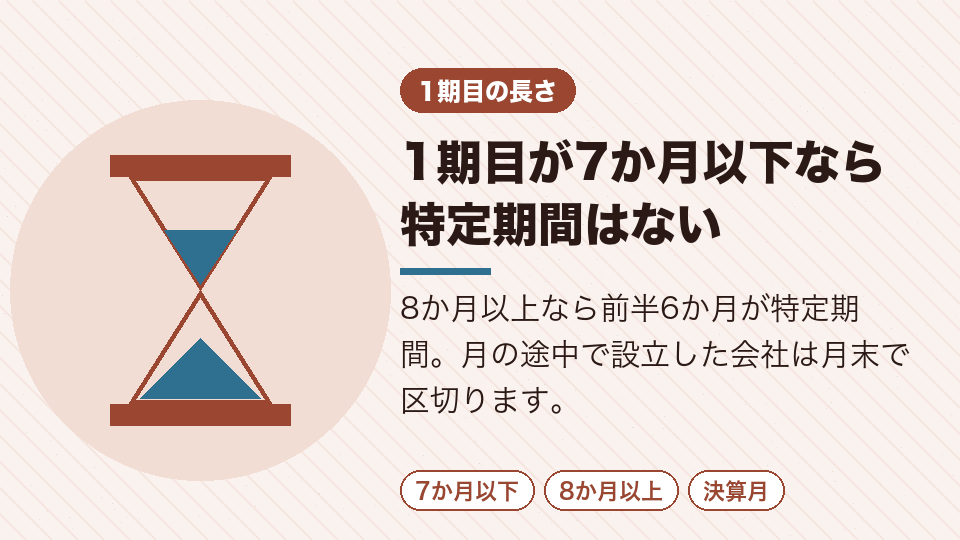
国税庁の質疑応答事例「特定期間の判定」は、新たに設立した法人の特定期間を、1期目の長さで分けて示しています。会社設立後の消費税で「2期目も免税になるか」を考えるなら、ここが一番の分岐です。
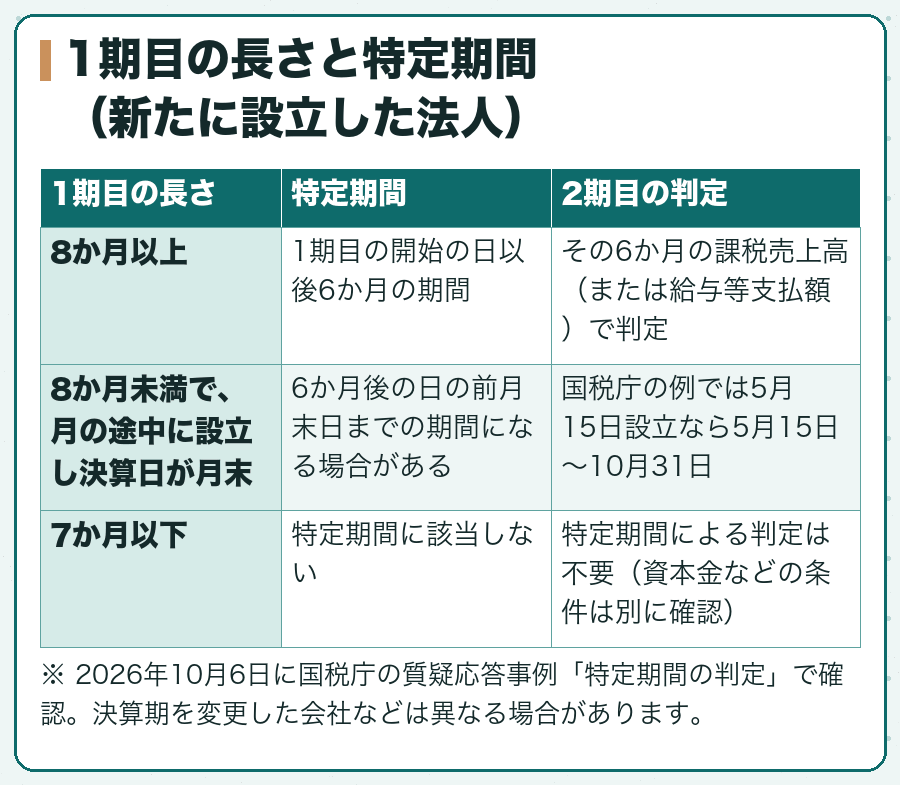
1期目を短くすると特定期間がなくなる一方で、1期目と2期目を合わせた免税になりうる期間そのものは短くなります。どちらが有利かは売上の見込みや役員報酬の額で変わるので、一律に「短いほうがよい」とは言えません。会社設立後に決算月を見直したくなったときも、変更の手続きにかかる手間と、消費税の判定への影響を並べて考える必要があります。
決算月は定款で決めた事項で、登記のあとに変えるには定款変更と税務署などへの異動の届出が必要です。決算月が会社設立後の届出の期限に与える影響は決算月と事業年度の決め方でまとめています。
出典・参考:特定期間の判定|国税庁(国税庁)
自分で選ぶ条件:インボイス登録と課税事業者の選択
5つの条件のうち、4のインボイス登録と5の課税事業者の選択は、会社が自分で決めるものです。どちらを選んでも、その期間は免税事業者ではなくなります。
国税庁は、適格請求書発行事業者の登録を受けている事業者は、基準期間の課税売上高や基準期間がない法人の特例の有無にかかわらず納税義務は免除されない、としています。取引先からインボイスを求められて登録すれば、資本金が少なくても1期目から消費税の申告が必要になります。登録の時期と手続きはインボイス登録のタイミングで扱っています。
インボイス登録の手続きは、取引先との関係で必要になるかどうかが決まります。消費者向けの商売が中心の会社と、事業者向けの取引が中心の会社とでは判断が分かれるため、会社設立後に主な取引先へ確認してから決める流れが一般的です。
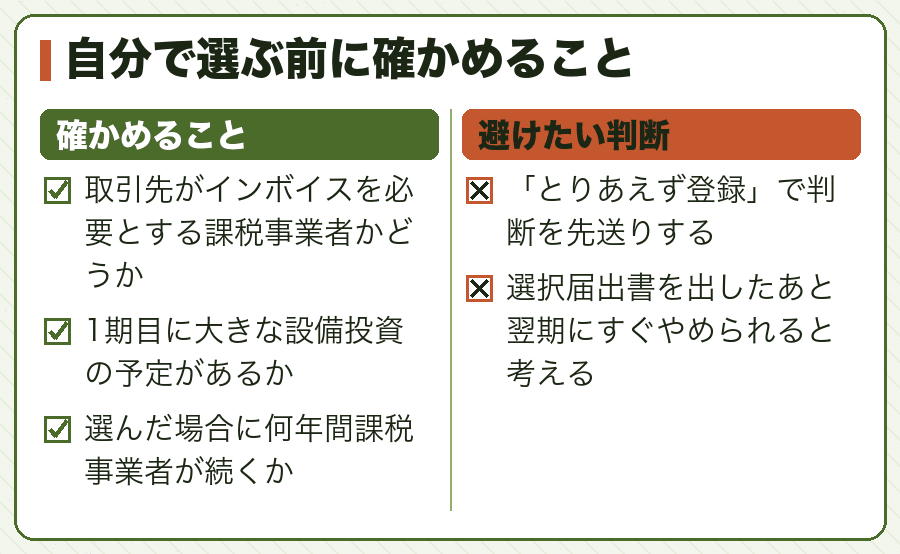
消費税課税事業者選択届出書は、設備投資などで消費税の還付を受けたい会社が出すことの多い届出です。提出すると、原則として課税事業者となった日から2年間は免税事業者に戻れません。さらに、その期間中に100万円以上の調整対象固定資産を仕入れて一般課税で申告すると、原則3年間は免税事業者に戻れなくなります。
出典・参考:No.6501 納税義務の免除|国税庁(国税庁)
判定が終わったら、会社設立後に出す届出につなげる
判定の結果、課税事業者になる期があると分かったら、税務署への届出が必要になる場合があります。会社設立後の手続きとして押さえておきたいのは次の3つです。
- 資本金1,000万円以上の新設法人:法人設立届出書に新設法人に該当する旨などを書いて出せば、「消費税の新設法人に該当する旨の届出書」は出さなくてよい
- 特定新規設立法人:「消費税の特定新規設立法人に該当する旨の届出書」を速やかに出す
- 特定期間の課税売上高が1,000万円を超えた:「消費税課税事業者届出書(特定期間用)」を速やかに出す
それぞれの様式・提出方法を5点セットで並べた解説は、同じカテゴリーの会社設立後に出す消費税の届出書の選び方にまとめています。この記事では判定の手順だけを押さえておけば十分です。
注意したいのは、特定期間による判定の結論が出るのが1期目の途中だという点です。特定期間が終わった時点で売上と給与の実績を集計し、1,000万円を超えていれば届出の手続きに進みます。会計ソフトに日々の取引を入れておけば、この集計はすぐに終わります。会社設立後の経理を早めに始めておく理由の一つです。
届出の期限を他の届出と並べて確認したいときは、会社設立後の期限とスケジュールに戻ると、法人設立届出書や青色申告の承認申請書との前後関係が分かります。
Q. 免税事業者のあいだは、消費税の申告の手続きはまったく不要ですか。
A. 免税事業者である期は、消費税の確定申告は要りません。ただし、インボイス登録や課税事業者の選択をした期は課税事業者になるので、申告が必要です。自分で選んだ条件を忘れないよう、届出の控えを保管しておきましょう。
Q. 個人事業から法人成りした場合、個人のときの売上は判定に使いますか。
A. 国税庁は、個人事業者が法人成りで新たに法人を設立した場合、個人事業者であった期間の課税売上高は法人の基準期間の課税売上高に含まれないとしています。法人としての1期目・2期目を、この記事の条件で判定します。
消費税のほかに1期目にかかる税金も見渡しておきたい方は、会計事務所SoVaの「会社設立1年目に発生する税金」で全体を確認できます。
出典・参考:No.6629 消費税の各種届出書|国税庁(国税庁)
まとめ:会社設立後の消費税は5つの条件で自分の会社に当てはめる
新しく設立した会社の1期目と2期目は、基準期間がないので原則として免税事業者です。ただし、ここまで見たとおり例外が5つあり、どれかに当たればその期は課税事業者になります。「会社設立後2年間は免税」という一言で片づけず、自分の会社に条件を当てはめてください。
- 期首の資本金が1,000万円以上なら、その期は課税(増資の時期にも注意)
- 大きな会社に支配されている会社は特定新規設立法人の確認が要る
- 2期目は1期目の特定期間の売上と給与で判定。1期目が7か月以下なら特定期間はない
- インボイス登録や課税事業者の選択をすれば、その期間は免税にならない
ここで紹介した内容は、国税庁のタックスアンサー(令和8年4月1日現在法令等)と質疑応答事例を2026年10月6日に確認したものです。消費税の制度は改正が続いているため、判定の直前に国税庁のページで最新の内容を確かめ、迷う点は所轄の税務署や税理士に相談してから手続きを進めてください。
出典・参考:No.6503 基準期間がない法人の納税義務の免除の特例|国税庁(国税庁)
最後に、これを読んでいるあなたへ
消費税の判定は、数字を一つ間違えると結論が逆になります。資本金の額、決算月、特定期間に払う給与の見込みの3つを紙に書き出してから、この記事の5つの条件を順に当てはめてみてください。
免税か課税かが分かれば、会社設立後に税務署へ出す届出も自然に決まります。判定に自信が持てないときは、結論を出す前に所轄の税務署や税理士に確かめるのがいちばんの近道です。
この記事は、会社設立後の届出を進めるうえで役に立ちましたか?
押したときに送るのは記事の番号だけで、個人を特定する情報は送りません。期限や様式に迷う点は、所轄の窓口か税理士・社会保険労務士にもご確認ください。
この記事のタグ:#インボイス#合同会社#株式会社#決算月#消費税#税務署#資本金
他にもこのようなサイトで検索されていますので、ぜひ見てください
掲載の順番は優劣やおすすめ度を表すものではありません。「会社設立後 手続き 届出」などで実際に検索して見つかり、内容と存在を確認したサイトを、このページの話題に近い順に並べています。
資本金1,000万円未満で設立した会社が原則2事業年度消費税を免除される仕組みを説明している
www.act-partners.jp個人事業から法人化したときの消費税免税の仕組みと条件、インボイスとの関係を解説している
法人成りで消費税が最長2年間免除される条件と、免除期間を延ばす方法を解説している
- 会社設立後に最長2年間消費税が免除になる?要件や注意点を解説|弥生株式会社
- 資本金1,000万円未満の新設法人が最長2年間消費税を免除される要件と注意点を解説している
- www.yayoi-kk.co.jp
新設法人がインボイスを発行するための手続きと、資本金による課税・免税の判定を説明している
www.yayoi-kk.co.jp設立日からの登録、免税事業者のまま登録、資本金1,000万円以上の場合などのケース別に解説
法人成りで最長2年間消費税が免除される理由と、免除の対象外となるケースを説明している
- 資本金1000万円の前後で変わる新会社の消費税の納税義務を説明している
- kurotax.jp
株式会社・合同会社の設立期間と、設立後の届出ごとの期限をスケジュールで整理
登録申請書で課税期間の初日を設立日として、設立日から登録の効力を持たせる方法を説明
No.11あわせて検索されているサイト:給与支払事務所の開設届出書の作成|合同会社.JP(合同会社設立時の給与支払事務所の開設届出書について、対象者・提出時期・記入方法を説明)会社設立後の消費税免除について(設立後の消費税免除の条件と注意点を税理士事務所がまとめている)【2026年版】会社設立の必要書類リスト|株式会社・合同会社別チェックリスト|リーパル会計事務所(会社設立の必要書類を株式会社・合同会社別に整理し、入手先と設立後の届出も説明している)新規開業者(新設法人と個人事業主)がインボイス登録をする場合|すぎうら会計事務所(新規開業者の登録日の選び方、提出書類、課税事業者を選んだ場合の2年間の拘束を説明している)株式会社の事業年度(決算期)を変更する手続き | RSM汐留パートナーズ司法書士法人(株主総会の特別決議による定款変更など、事業年度を変更する手続きと制限を説明)会社設立後2年間は免税期間?インボイスはすぐに登録するべき?|佐野伸太郎税理士事務所(設立後の免税期間とインボイス登録の関係を整理し、登録する場合としない場合の違いを説明)会社設立時からインボイスを発行したい!|おき会計(設立事業年度中に登録申請書を出し、課税期間の初日にさかのぼって登録を受ける手続きを説明)会社設立時の消費税に関する注意点(会社設立時に押さえる消費税の注意点を税理士事務所が説明している)