資本金を個人口座から法人口座へ移す手順|会社設立後のタイミング・振込の仕方・帳簿と証拠の残し方
この記事の窓口順(目次)9項目
この記事は、こんな方に向けて書いています
登記が終わり、設立のときに自分の個人口座へ払い込んだ資本金が、まだそのまま残っているという方に向けた記事です。「いつ法人口座へ移せばいいのか」「全額を一度に移す必要があるのか」「帳簿にはどう書けばいいのか」を順番に確認します。
資本金をいくらにするか、どう払い込むかといった登記の前の話は、このサイトでは扱いません。登記が完了している前提で、会社設立後に資本金を会社の口座へ移し、その記録を残すところまでに絞って説明します。
会社設立後、資本金はまだ「発起人の個人口座」にある
株式会社の設立では、発起人が引き受けた株式について出資の金銭を払い込み、その払込みは発起人が定めた銀行等の払込みの取扱いの場所でしなければならないとされています(会社法第34条)。登記の前は会社名義の口座を作れないため、実際には発起人や代表者の個人口座が払込みの場所として使われることが多くなります。
法務省の案内では、登記の申請に添える「金銭の払込みがあったことを証する書面」として、払い込まれた金額を証する書面に、払込取扱機関の口座の預金通帳の写しや取引明細表などを合わせたものを扱えるとしています。つまり、登記が終わった時点で、資本金は個人名義の口座に入ったまま、という状態が普通です。
このお金は、名義こそ個人ですが、すでに会社の財産です。会社設立後の手続きとして、これを会社名義の法人口座に移し、帳簿に記録するのが、この記事のテーマです。資本金の額をどう決めるか、払込みをどう進めるかは登記の前の話なので、このサイトでは触れません。
合同会社でも、社員が出資を履行し、その記録を登記の手続きで使うという流れは同じです。会社の形にかかわらず、会社設立後の最初のお金の手続きは、この「個人口座から会社の口座へ」の移動から始まります。
なお、合同会社の設立で払込みの記録をどう作ったかは会社ごとに違います。手元の通帳の写しや明細がどのような形で残っているかを、会社設立後の早い時期に一度確認しておくと、この後の手続きが進めやすくなります。
出典・参考:法務省:株式会社の設立手続(発起設立)について(法務省)
移すタイミング:法人口座が開設できたら早めに
資本金を移すのに、法律で決まった期限はありません。ただし、移す先の法人口座がなければ動かせないので、順番は「登記完了→法人口座の開設→資本金の移動」になります。法人口座の申し込みには登記の証明書が必要で、審査に1か月程度かかる金融機関もあるため、会社設立後の早い段階で申し込みを済ませておくことが、資本金をスムーズに移す前提になります。
法人口座が開設できたら、なるべく早く移すのが一般的です。会社のお金が個人名義の口座に長く置かれていると、個人のお金との区別がつきにくくなり、帳簿の整理にも手間がかかります。取引先からの入金や役員報酬の支払いが始まる前に、会社の資金を会社の口座にそろえておくと、その後の記録が一本化できます。
法人口座の開設のタイミングと審査期間は法人口座の開設タイミングと必要書類で、会社設立後の届出全体の期限は期限とスケジュールの一覧で確認できます。資本金の移動は届出ではありませんが、スケジュール表には一行入れておくと忘れません。
会社設立後の手続きは、届出の期限に追われるものが中心です。資本金の移動のように期限のない手続きほど後回しになりやすいので、法人口座の開設の連絡が来た日を移動の日と決めてしまうのがおすすめです。
出典・参考:法人口座を開設されるお客さまへ−ゆうちょ銀行(ゆうちょ銀行)
移し方:振込が基本、現金の預け入れなら記録を補う
資本金を移す方法は、個人口座から法人口座へ振り込む方法と、個人口座から現金で引き出して法人口座に預け入れる方法の二つです。どちらでも移すことはできますが、記録の残りやすさに違いがあります。
- 振込で移す個人口座から法人口座へ振り込みます。振込元・振込先・日付・金額が両方の通帳に残るため、資金の流れを一目で示せます。振込名義は、個人口座から送る以上、代表者個人の名前になるのが通常です。
- 現金で移す個人口座から引き出した現金を、法人口座に預け入れます。引き出しと預け入れの日付と金額をそろえ、同じ日に行うなど、つながりが分かるようにしておきます。
- 振込手数料移動にかかった振込手数料は会社の費用として記録するのが一般的です。扱いに迷ったら税理士に確認してください。
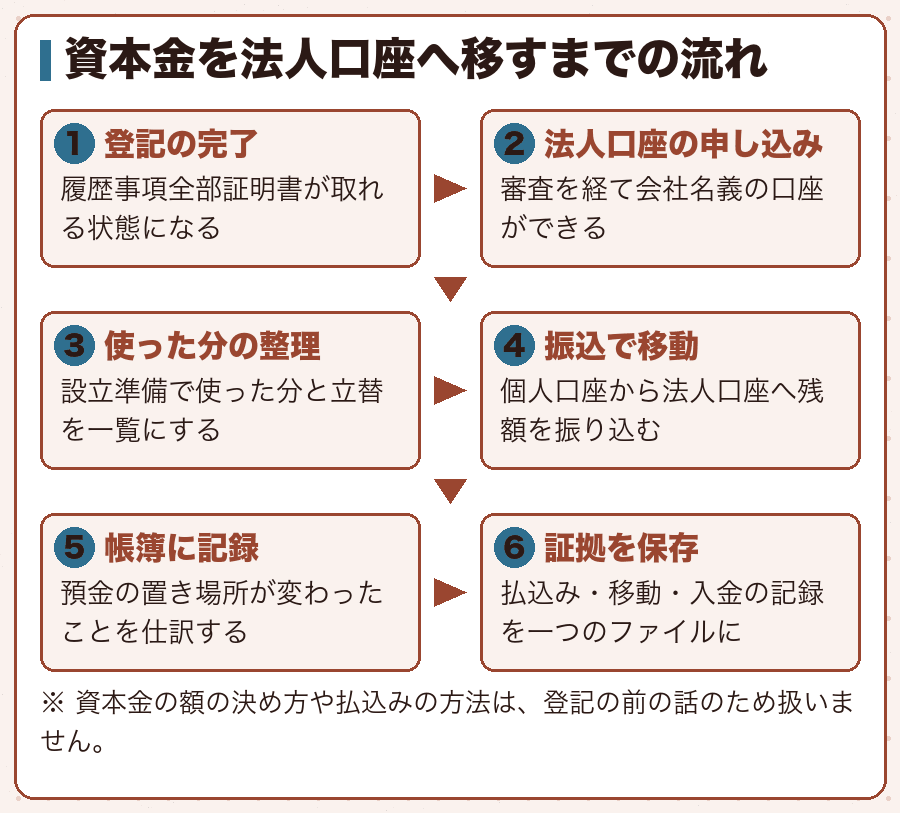
会社設立後の記録という点では、振込のほうが後から説明しやすい方法です。税務署や金融機関に資金の流れを聞かれたとき、通帳の記録がそのまま答えになります。現金で移す場合は、引き出しの明細と預け入れの控えをセットで保存しておきましょう。
ネット銀行の口座を使っている場合、振込の明細を画面上でしか確認できず、一定期間がたつと見られなくなることがあります。移動が終わったら、明細をすぐにダウンロードするか印刷して保存しておくと安心です。
どちらの方法を選んでも、移動の手続きそのものに役所への届出は要りません。そのぶん、記録を残すのは会社自身の役目になります。
出典・参考:記帳や帳簿等保存・青色申告|国税庁(国税庁)
全額を移す必要はない:設立の準備で使った分の扱い
払込みのあと、登記の完了や法人口座の開設を待つ間に、事務所の契約や備品の購入などで資本金の一部を使っていることもあります。その場合、全額を法人口座に移す必要はなく、会社のために使った分を除いた残りを移す形で構いません。
ここで大切なのは、使った分が会社のための支出であることを、領収書や請求書で説明できるようにしておくことです。支払いの日付、相手、金額、何のための支出かを一覧にし、個人口座の出金の記録と照らし合わせられる状態にしておきます。
反対に、社長が自分の財布から会社の費用を立て替えたときは、その立替分を会社が社長に返す形で精算します。この場合も、立替の記録を残しておけば、法人口座ができたあとに会社の口座から社長個人の口座へ精算額を振り込むことができます。
会社設立後の最初の数週間は、こうした小さなお金の動きが続きます。資本金の移動と立替の精算を同じ日にまとめて行い、一つの表で整理しておくと、帳簿をつけるときに混乱しません。
立替の精算は、会社の内部の手続きですが、精算の根拠となる書類がないと、後から税務署に説明するときに困ります。精算書に日付と金額、立替の内容を書き、社長の確認の印を押しておく程度の手続きで十分です。
出典・参考:資本金はいつ法人口座へ移す?登記後の正しい振込方法・仕訳・注意点 – 創業手帳(創業手帳)
帳簿への記録の一例:資本金の計上と、口座の移動
帳簿への記録は、二つの日に分けて考えると分かりやすくなります。設立の日に資本金を計上し、法人口座へ移した日には、会社の預金の置き場所が変わったことだけを記録します。移動の日に、もう一度資本金を計上しない点がポイントです。
仕訳の一例(資本金100万円を全額移した場合)
| 日付 | 借方 | 貸方 | 考え方 |
|---|---|---|---|
| 設立の日 | 預け金(または現金など) 100万円 | 資本金 100万円 | 個人名義の口座にある会社の資金を計上 |
| 法人口座へ移した日 | 普通預金 100万円 | 預け金(または現金など) 100万円 | 資金の置き場所が変わっただけ |
| 振込手数料を払った日 | 支払手数料 | 普通預金など | 移動にかかった費用 |
勘定科目の名前は、会計ソフトや税理士の方針によって「預け金」「現金」「別段預金」など違うことがあります。大事なのは、資本金の額が一度だけ計上され、その資金が個人名義の口座から法人口座へ移ったことが帳簿で追えることです。会社設立後に会計ソフトを使い始めるときは、最初の取引としてこの仕訳を入れておくとよいでしょう。会計ソフトの始め方は経理・会計ソフトの始め方で扱っています。
設立前に使った分や立替の精算がある場合は、仕訳がもう少し複雑になります。設立のための費用をどの科目で処理するかは税務の判断を含むため、税理士に相談してから記帳してください。
会社設立後に税理士へ記帳を頼む場合も、資本金の払込みと移動の記録は最初に渡す資料の一つです。手続きの日付と金額をメモしておくだけでも、確認のやりとりが短くなります。
出典・参考:資本金はいつ法人口座へ移す?登記後の正しい振込方法・仕訳・注意点 – 創業手帳(創業手帳)
残しておく証拠:払込みから移動までを一続きで
資本金の流れは、会社の最初の財産がどこから来たかを示す記録です。払込みのときの通帳の写しから、法人口座に入金された記録まで、途切れずにたどれるように保存しておきます。
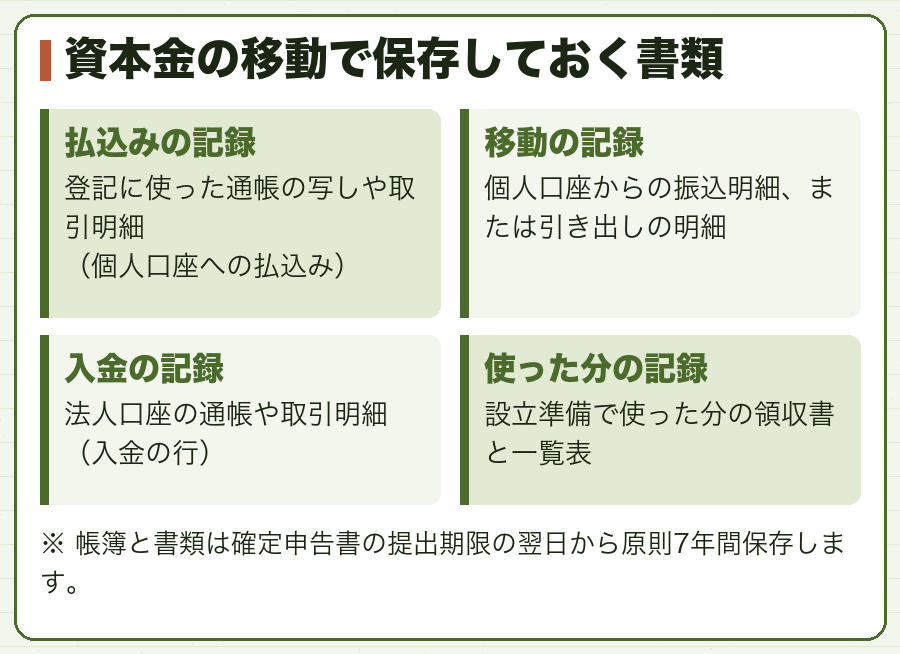
国税庁は、法人は帳簿を備えて取引を記録し、帳簿と取引に関する書類を、その事業年度の確定申告書の提出期限の翌日から7年間保存しなければならないとしています。青色申告で欠損金が生じた事業年度などは10年間です。資本金の移動の記録も、第1期の帳簿を裏付ける書類として、この期間保存しておきましょう。
これらの記録は、税務署だけでなく、金融機関から融資の相談のときに資金の出どころを聞かれた場合にも役立ちます。会社設立後の最初の記録ほど後から集め直すのが難しいので、移動が終わった日にまとめてファイルしておくのが確実です。
保存の手続きは、紙でも電子でも構いません。電子で保存する場合は、電子帳簿保存法の要件にも気をつける必要があるため、国税庁の案内を確認するか税理士に相談してください。
出典・参考:No.5930 帳簿書類等の保存期間|国税庁(国税庁)
移す前の注意:個人口座の資本金を生活費に使わない
法人口座へ移す前の個人口座の資本金は、会社の財産です。この口座から生活費を引き出したり、個人の買い物の支払いに使ったりすると、会社のお金を社長個人が使ったことになります。
会社のお金を個人のために使った場合、帳簿上は会社から社長への貸付(役員貸付金)などとして整理する必要が出てきます。国税庁のタックスアンサーNo.5202は、役員に対して無利息や低い利率で金銭を貸し付けた場合の、通常取得すべき利率による利息との差額を、役員に対する経済的な利益の例として挙げています。扱いが複雑になるため、そもそも混ぜないことが一番の対策です。
個人口座を生活費の口座と兼ねている場合は、資本金を払い込んだ時点の残高と、その後の個人的な出入りを区別できるように、メモや表で管理しておきます。会社設立後に法人口座ができたら、資本金を早めに移して、個人の口座と会社の資金を分けるのが基本です。資本金を移したあとの使い方のルールは、同じカテゴリーの資本金の使い方と引き出しのルールで詳しく扱っています。
個人の口座と会社の資金がすでに混ざってしまった場合は、どの出金が会社のためのものだったかを一件ずつ整理し、会社のためでない分を社長が会社に返すなどの手続きで正していきます。早く気づくほど整理は楽です。
出典・参考:No.5202 役員等に対する経済的利益|国税庁(国税庁)
届出との関係:資本金の額はどの書類に出てくるか
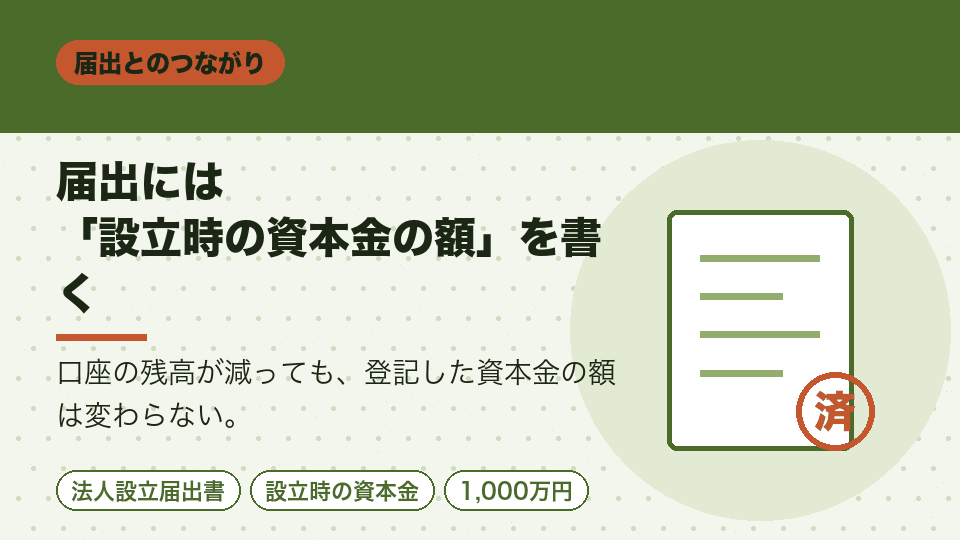
資本金の額は、会社設立後の届出にも出てきます。税務署に出す法人設立届出書には「設立時の資本金又は出資金の額」の欄があり、国税庁の記載要領に沿って、設立時に登記した資本金の額を書きます。都道府県税事務所や市区町村への法人設立の届出でも、資本金の額を書く欄があるのが一般的です。
ここで間違えやすいのが、口座の残高と資本金の額の違いです。資本金を事業に使って口座の残高が減っても、登記した資本金の額はそのまま変わりません。届出に書くのは、口座の残高ではなく、登記した資本金の額です。資本金の額そのものを変えるには増資や減資の手続きと登記が必要になりますが、このサイトでは扱いません。
また、設立時の資本金が1,000万円以上の会社は、消費税の新設法人にあたり、設立第1期・第2期の納税義務が免除されません。この判定は2026年10月6日時点の国税庁の案内に基づくもので、詳しくは消費税の免税期間の記事で条件を確認してください。法人設立届出書の書き方は法人設立届出書の書き方で扱っています。
会社設立後の届出の書類と、口座の記録の数字がそろっていることは、税務の手続きの基本です。届出の控えと資本金の払込みの記録は、同じファイルにまとめておくと照らし合わせやすくなります。
出典・参考:法人設立届出書の記載要領等(PDF)(国税庁)
まとめ:資本金の移動は「法人口座の開設→振込→記録と保存」
会社設立後の資本金の移動は、一度やれば終わる手続きです。押さえる点は次のとおりです。
- 登記の完了後、法人口座が開設できたら早めに移す(法律上の期限はない)
- 移し方は振込が基本。現金で移すなら引き出しと預け入れの記録をセットで残す
- 設立準備で会社のために使った分は、領収書で説明できれば残額を移す形でもよい
- 帳簿では資本金を一度だけ計上し、移動の日は預金の置き場所が変わったことを記録する
- 払込みから移動までの記録は、確定申告書の提出期限の翌日から原則7年間保存する
資本金を移したあとは、会社の口座から役員報酬を払い、最初の決算に向けて記録を積み上げていきます。役員報酬の決め方と決算月と事業年度もあわせて確認してください。
ここまでの手続きを終えれば、資本金は会社の口座で管理され、会社設立後のお金の流れを一本の記録で追えるようになります。
出典・参考:記帳や帳簿等保存・青色申告|国税庁(国税庁)
資本金を移す作業そのものは、振込1回で終わることがほとんどです。それでも、この1回をきちんと記録しておくかどうかで、最初の決算や将来の融資の相談のときの説明のしやすさが大きく変わります。
法人口座が開いた日に、払込みのときの通帳の写しを横に置いて振込をし、その明細を同じファイルに綴じる。それだけで、会社設立後のお金の記録の最初の1ページが完成します。仕訳や科目の選び方に迷ったら、記帳を始める前に税理士に確認しておくと安心です。
この記事は、会社設立後の届出を進めるうえで役に立ちましたか?
押したときに送るのは記事の番号だけで、個人を特定する情報は送りません。期限や様式に迷う点は、所轄の窓口か税理士・社会保険労務士にもご確認ください。
この記事のタグ:#会計ソフト#合同会社#株式会社#法人口座#経理#資本金
他にもこのようなサイトで検索されていますので、ぜひ見てください
掲載の順番は優劣やおすすめ度を表すものではありません。「会社設立後 手続き 届出」などで実際に検索して見つかり、内容と存在を確認したサイトを、このページの話題に近い順に並べています。
法人口座開設後の資本金の入金手順と、創立費・開業費の仕訳方法を説明している
finance-shikin.com資本金の移動と設立費用の仕訳について、行政書士法人が説明している
設立前後の資本金のお金の動きを、時系列で整理している
- 資本金の仕訳方法は?減資・増資の会計処理や会社設立費用との違いも解説! | TOKIUM
- 資本金の個人口座から会社口座への移動、創立費・開業費との区別、増減資の仕訳を説明
- www.keihi.com
設立後の資本金は事業資金として使えることと、法人口座へは残額を移せばよい点を解説
www.sihoshosi24.com株式会社・合同会社の設立日数の目安と、登記後の証明書取得や口座開設の期間を解説
設立直後の口座準備や証憑管理、会計ソフト導入と日次・月次・年次の経理作業を整理
- 設立直後の会社が口座開設の審査に備えるための準備事項を7点に分けて解説
- tax-startup.jp
国税のe-Taxと地方税のeLTAXの違いと、電子申告を始める前の準備を解説
会社設立の必要書類を株式会社・合同会社別に整理し、入手先と設立後の届出も説明している
No.11あわせて検索されているサイト:会社設立のチェックリスト!事前準備から登記後にやることまで|GMOあおぞらネット銀行(発起人の決定から登記申請、税務手続き、銀行口座開設までの流れをチェックリストで紹介)会社設立時の資本金の払い込みの手順と注意点を徹底解説! | 税理士法人松本(発起人個人口座への資本金払込の流れと払込証明書の作成、複数発起人時の注意点を解説)合同会社の設立後の手続き&運営について|介護ビジネス起業支援センター(合同会社設立後の税務署・年金事務所への届出、会計処理と納税、就業規則などの運営面を説明)会社設立後の経理はどうする?必要な業務と代行業者の選び方を解説 | ビズネコ(設立後の日次・月次・年次の経理業務と、自社対応・会計ソフト・代行の選択肢を整理)法人のe-Taxの始め方(法人がe-Taxを使うための利用者識別番号・電子証明書・ソフトの準備と申告手順を解説)会社設立時の資本金とは?金額の目安と設定時の注意点を解説 | 税理士法人FLAGS(資本金の金額の目安と、運転資金・信用・消費税免税の観点からの設定方法を解説)合同会社設立後のやることリスト!税務署への届出から社会保険、銀行口座開設まで解説|マネーフォワード クラウド会社設立(合同会社の登記後に行う証明書取得・口座開設・税務署や役所への届出・社会保険手続きを整理)会社設立後にやることは?登記後の届出・銀行口座・社会保険などの手続きを解説|レゾナンス(登記後の税務・社会保険の届出と、法人口座開設・電話番号など事業準備の手続きを解説)