会社設立後の経理の始め方|最初の1か月で決める5つのこと(口座・帳簿・証憑・会計ソフト・締め日)
この記事の窓口順(目次)9項目
この記事は、こんな方に向けて書いています
登記を終えて、税務署や年金事務所への届出に取りかかりつつ、「経理はいつから、何から始めればいいのか」がはっきりしない方に向けた記事です。経理の経験がないひとり社長や、個人事業のころは簡単な記録しか付けていなかった方を想定しています。
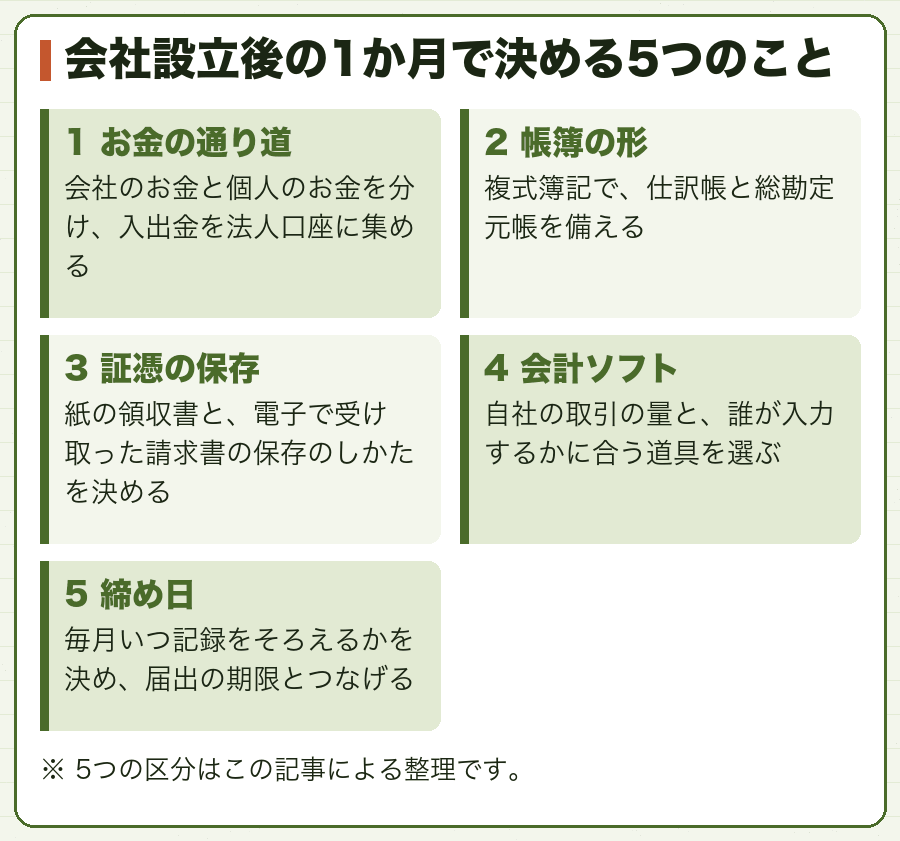
会社設立後の経理は、決算の直前にまとめて片づけようとすると、領収書が足りない、口座の動きが説明できない、といった問題が一気に出てきます。この記事では、設立直後の1か月で決めておきたい5つのことを、一次情報で確認できる範囲で順に説明します。特定の会計ソフトの比較やおすすめはしません。
会社設立後の経理は「設立の日」から始まっている
会社の第1期は、設立の日に始まります。設立の日は原則として法務局が設立登記の申請を受け付けた日で、登記が完了した日ではありません。つまり、登記の完了を待っている間に払った費用や受け取ったお金も、第1期の取引として帳簿に載せる必要があります。
法人税法第74条は、各事業年度終了の日の翌日から2か月以内に、確定した決算に基づいて申告書を出すよう定めています。決算は、日々の取引の記録を積み上げて作るものです。会社設立後すぐに経理を始めておかないと、決算の時期に1年分の取引を思い出しながら記録する羽目になります。
経理といっても、最初から完璧な仕組みは要りません。大切なのは、あとから見て取引をたどれる状態にしておくことです。半年後の自分や、決算を手伝ってくれる税理士が見ても、どのお金が何に使われたのかが分かる。その状態を保つことが、会社設立後の経理の目標です。この記事では、そのために会社設立後の最初の1か月で決めておきたいことを5つに絞りました。
出典・参考:法人税法|e-Gov 法令検索(デジタル庁(e-Gov法令検索))
決めること1:お金の通り道を会社と個人で分ける
会社設立後の経理の手続きで最初につまずきやすいのが、会社のお金と代表者個人のお金が混ざることです。青色申告の承認を受けた法人について、法人税法施行規則第53条は「資産、負債及び資本に影響を及ぼす一切の取引」を複式簿記の原則に従って記録するよう求めています。個人の支出が会社の口座から出ていたり、その逆があったりすると、一つひとつに説明を付けなければなりません。
いちばん確実な方法は、会社の入出金をできるだけ法人口座に集めることです。売上の入金、仕入や経費の支払い、役員報酬の支払いを法人口座で行えば、通帳の記録がそのまま帳簿の裏付けになります。口座開設の時期と必要書類は法人口座の開設タイミングと必要書類で、払い込んだ資本金を法人口座に移すときの考え方は資本金の使い方と法人口座への移し方で扱っています。
会社設立後しばらくは、法人口座ができるまでの間に、代表者が個人のお金で会社の費用を立て替えることがよくあります。その場合は、日付、支払先、金額、内容と、領収書を必ず残しておきます。口座ができたら会社から代表者へ精算し、その記録も帳簿に載せます。立替えと精算の両方が記録に残っていれば、会社設立後の取引として問題なく整理できます。
クレジットカードも同じ考え方です。会社の支払いに使うカードを決め、個人の買い物とは混ぜないようにします。経理の手間の多くは、記録の量より「混ざったものを分ける作業」から生まれます。口座とカードの使い分けは、会社設立後の最初の手続きとして決めてしまいましょう。
出典・参考:法人税法施行規則|e-Gov 法令検索(デジタル庁(e-Gov法令検索))
決めること2:帳簿は複式簿記。青色申告の承認申請とセットで考える
法人税法施行規則第54条は、青色申告法人に対して、全ての取引を借方と貸方に仕訳する帳簿(仕訳帳)と、全ての取引を勘定科目の種類別に整理計算する帳簿(総勘定元帳)などを備えるよう定めています。第55条では、仕訳帳には取引の発生順に年月日・内容・勘定科目・金額を、総勘定元帳には勘定ごとに年月日・相手方勘定科目・金額を書くことになっています。
この帳簿の形は、青色申告の承認を受けることと結びついています。青色申告の承認申請書は、会社設立後の届出のなかでも期限が早く来やすい書類です。経理の始め方を考えるときは、この届出の期限も一緒に確認しておきましょう。
届出の5点セット(提出先・期限・様式・添付書類・提出方法)
| 書類 | 1 提出先 | 2 期限(起算日) | 3 様式の正式名称 | 4 添付書類 | 5 提出方法 |
|---|---|---|---|---|---|
| 青色申告の承認申請書 | 納税地の所轄税務署長 | 設立の日以後3か月を経過した日と第1期終了の日のいずれか早い日の前日まで | 青色申告の承認申請書 (2026年10月6日確認) |
なし | e-Taxで作成・提出、または書面1部を持参・送付 |
青色申告の承認を受けない法人にも帳簿の備付けは求められています。法人税法第150条の2は、青色申告の承認を受けていない普通法人などにも、帳簿を備え付けて取引を記録し保存するよう定めています。白色だから記録は要らない、ということにはなりません。期限の数え方の詳細は青色申告承認申請書の期限で扱っています。
複式簿記と聞くと身構えてしまうかもしれませんが、考え方は「1つの取引を、お金がどこから来てどこへ行ったかの2つの面で記録する」というものです。たとえば法人口座から事務用品の代金を払えば、消耗品費が増え、預金が減ったと記録します。会計ソフトによっては入力画面で仕訳の形を補ってくれるものもあるため、最初は日付・金額・内容を正しく入れることに集中すれば十分です。
設立にかかった費用をどの勘定科目で記帳するかは、SoVaの「会社設立費用の勘定科目」で、創立費と開業費の違いとあわせて説明されています。
出典・参考:C1-19 青色申告書の承認の申請|国税庁(国税庁)
決めること3:領収書と電子データの保存のしかた
帳簿と並んで大事なのが、取引の裏付けになる書類(証憑)です。国税庁のタックスアンサー(No.5930)は、法人が保存する「書類」の例として、棚卸表、貸借対照表、損益計算書、注文書、契約書、領収書などを挙げています。会社設立後に受け取った請求書や領収書は、日付順や取引先別など、あとで探せる形でまとめておきます。
注意が必要なのは、メールやWebサイトで受け取った請求書・領収書です。国税庁の電子帳簿等保存制度特設サイトは、請求書・領収書・契約書・見積書などの電子データを送付・受領した場合には、その電子データを一定の要件を満たした形で保存する必要があると案内しています。2023年12月31日までの電子取引についてはプリントアウトでの保存も差し支えないとされていましたが、2024年からは保存要件に従った電子データの保存が求められています。
- 紙で受け取った領収書・請求書:原本を保存する(スキャナ保存の制度を使う場合は要件に従う)
- メール添付やダウンロードで受け取ったもの:電子データのまま、要件に従って保存する
- 自分で発行した請求書の控え:紙なら写し、電子なら電子データを保存する
保存の要件は、国税庁の「電子取引データ保存要件チェックシート」などで確認できます。会社設立後の早い段階でフォルダの作り方とファイル名の付け方を決めておくと、取引が増えても迷いません。保存のしかたを決めることも、経理を始めるための大事な手続きの一つです。
出典・参考:電子取引関係|国税庁(国税庁)
決めること4:会計ソフトは「自社の条件」から選ぶ
国税庁は、青色申告の複式簿記について「市販の会計ソフトを利用することで、簡単にかつ負担なく記帳をすることができます」と案内しています。ただ、会計ソフトにはさまざまな種類があり、どれが合うかは会社によって違います。このサイトでは特定の製品を比べたり勧めたりはしません。代わりに、選ぶ前に自社について確かめておきたい条件を挙げます。
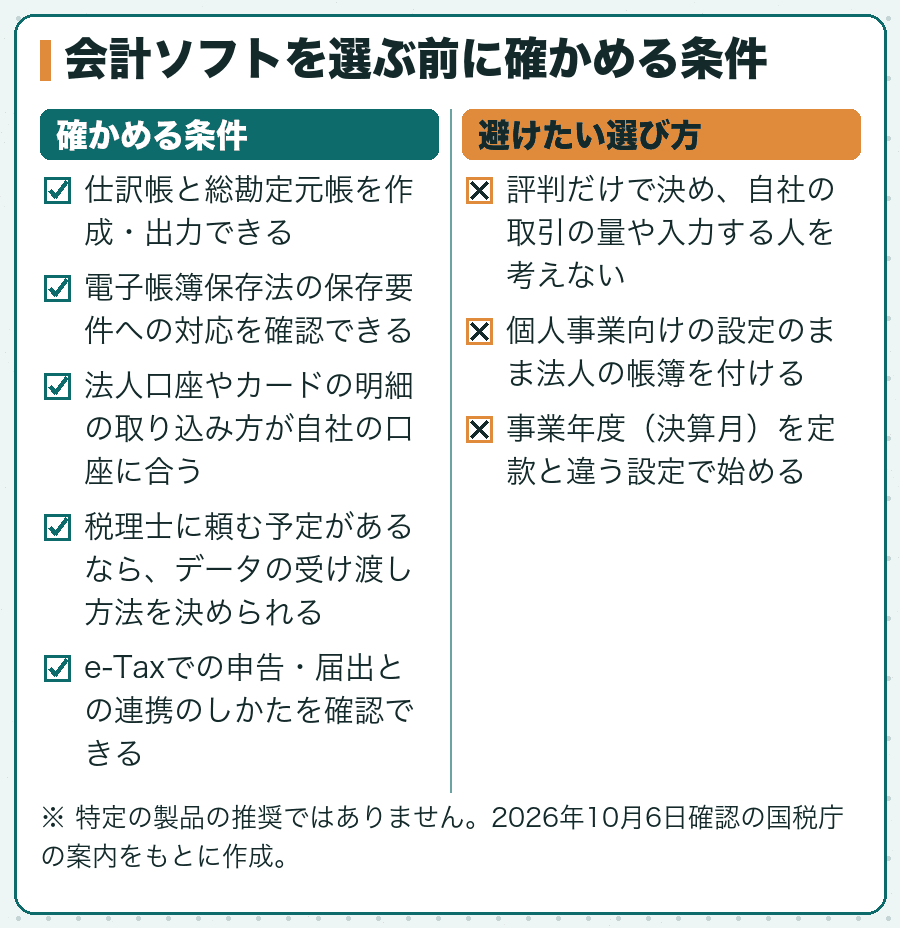
電子帳簿保存法への対応状況は、国税庁の電子帳簿等保存制度特設サイトから、対応する市販ソフトを調べる案内にたどれます。製品の宣伝文句ではなく、要件に対応しているかを公的な情報で確かめるのが確実です。
入力する人が誰かも、選ぶうえで大切な条件です。代表者が移動中にスマートフォンで記録したいのか、事務担当者が机でまとめて入力するのか、税理士が最終的に確認するのかで、使いやすい道具は変わります。迷ったら、まず1か月分の取引を試しに入力してみて、続けられそうかで判断するのが現実的です。
会計ソフトの事業年度の設定は、定款の事業年度と必ず合わせてください。第1期は設立の日から始まるため、ソフトの期首を設立の日にしておかないと、期間の区切りがずれます。決算月の考え方は決算月と事業年度で確認できます。
開業費の仕訳を会計ソフトに入力するときは、会計事務所SoVaの「開業費の仕訳」も参考になります。
出典・参考:電子帳簿等保存制度特設サイト|国税庁(国税庁)
決めること5:毎月の締め日を決め、届出の期限とつなげる
経理を続けるコツは、毎月決まった日に記録をそろえることです。通帳の残高と帳簿の残高を合わせ、未処理の領収書を片づけ、売上と経費の大まかな数字を確かめます。この締めの作業は、会社設立後の届出の期限を確認する機会にもなります。
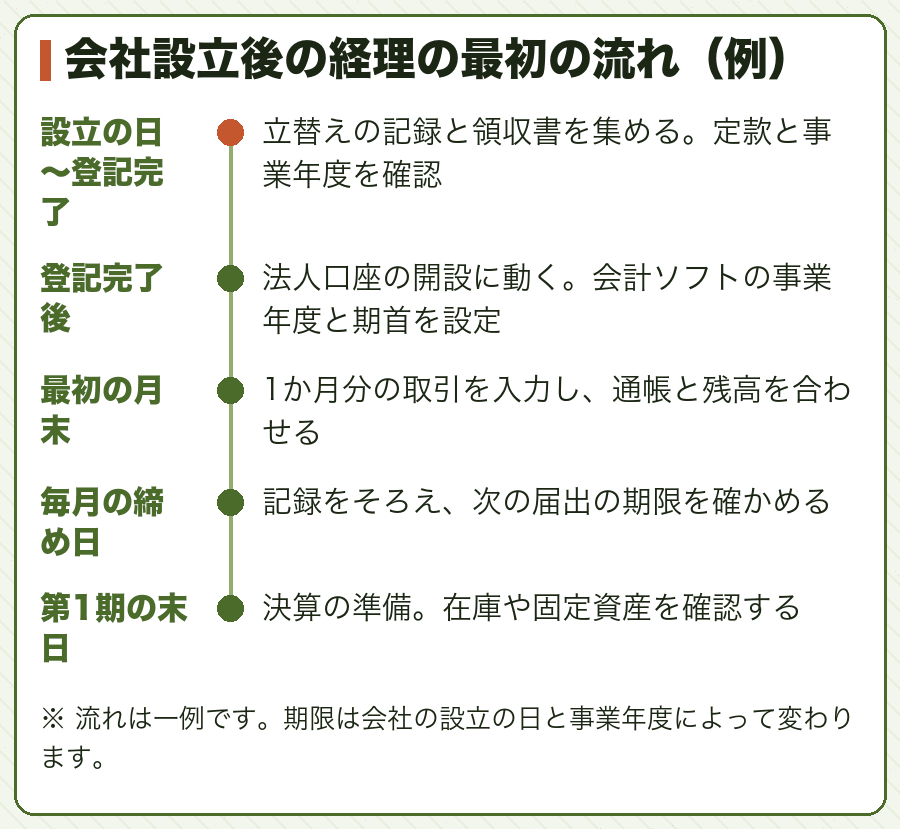
経理と関係の深い届出に、棚卸資産の評価方法の届出と減価償却資産の償却方法の届出があります。どちらも期限は設立第1期の確定申告書の提出期限までです。在庫を持つ会社や固定資産を買う会社は、毎月の締めのなかで、どの方法を選ぶかを考えておきましょう。書き方は棚卸資産・減価償却の届出書で扱っています。
役員報酬や従業員の給与を払い始めたら、源泉所得税の納付も毎月の締めに組み込みます。会社設立後の届出の期限は期限とスケジュールの一覧で確認できるので、締め日のたびに見返す習慣をつけてください。
出典・参考:C1-33 減価償却資産の償却方法の届出|国税庁(国税庁)
経理と同時に進める、税務署まわりの手続き
経理の仕組みは、税務署に出す届出の内容と結びついています。会社設立後の手続きのうち、経理の前提になるものを先に片づけておくと、帳簿の付け方で迷う場面が減ります。
- 法人設立届出書
- 事業年度や事業の目的を税務署に伝える最初の手続きです。会計ソフトの事業年度の設定は、ここに書いた事業年度と同じにします。期限は設立の日以後2か月以内です。
- 給与支払事務所等の開設届出書
- 役員報酬を含め、給与を支払う事務所を設けたときの手続きです。給与の支払いが始まると、源泉所得税の預りと納付が経理の仕事に加わります。
- 源泉所得税の納期の特例の承認に関する申請書
- 給与の支給人員が常時10人未満なら、源泉所得税の納付を半年ごとにまとめられる手続きです。毎月の納付か半年ごとかで、締め日の作業が変わります。
これらの手続きの書き方と期限は、それぞれ法人設立届出書、給与支払事務所等の開設届出書、源泉所得税の納期の特例の記事で扱っています。経理の手続きと税務署の手続きを別々に考えず、同じ予定表に並べておくのがコツです。
Q. 会社設立後、まだ売上がありません。それでも帳簿は必要ですか。
A. 必要です。売上がなくても、設立のための支払い、口座の開設、資本金の動きなど、記録すべき取引は発生しています。第1期の決算と申告の手続きは売上の有無に関係なく行うため、取引が少ないうちに記録の習慣をつけておくと楽です。
Q. 経理の手続きは、いつまでに整えればよいですか。
A. 法令で「何日までに経理を始める」という期限があるわけではありません。ただ、青色申告の承認申請書の期限は早く来ることがあり、承認を受けると複式簿記での記帳が前提になります。会社設立後の最初の1か月で、この記事の5つを決めておくのがひとつの目安です。
出典・参考:No.5100 新設法人の届出書類|国税庁(国税庁)
自分で付けるか、税理士に頼むか
会社設立後の経理を誰が担うかは、会社の規模や代表者の時間によって決まります。取引が少ないうちは代表者が自分で記帳し、決算と申告を税理士に頼む、という分担もよく見られます。
線引きとして押さえておきたいのは、税務書類の作成と税務相談が税理士の業務だということです。日々の記帳は自分でできますが、申告書の作成や、どの処理が税務上正しいかの判断を他人に頼むなら、相手は税理士になります。日本税理士会連合会のサイトには、税理士を探す方法の案内があります。
頼む場合でも、会社の取引を一番よく知っているのは会社自身です。証憑の保存と口座の管理を会社側でしっかり行っておけば、税理士とのやり取りも短く済みます。会社設立後の手続きのうち、どれを誰に頼めるかは代行は誰に頼む?税理士・社労士の範囲で整理しています。
出典・参考:税理士に相談する – 日本税理士会連合会(日本税理士会連合会)
まとめ:会社設立後の経理は、仕組みを先に決めれば続けられる
会社設立後の経理は、最初に仕組みを決めてしまえば、あとは同じことの繰り返しです。この記事で確認したポイントを振り返ります。
- 第1期は設立の日から始まる。登記完了前の支払いも記録する
- 会社のお金は法人口座に集め、立替えは日付と内容を残して精算する
- 青色申告法人は複式簿記で仕訳帳・総勘定元帳を備える
- 電子で受け取った請求書・領収書は、要件に従って電子のまま保存する
- 会計ソフトは製品名より自社の条件で選び、事業年度を定款と合わせる
帳簿と書類は、事業年度の確定申告書の提出期限の翌日から7年間(青色申告の事業年度で欠損金が生じた場合などは10年間)保存する決まりです。保存のルールと決算までの流れは、このカテゴリーのもう1本で詳しく扱っています。制度は改正されることがあるので、国税庁の最新の案内で確認しながら進めてください。
出典・参考:No.5930 帳簿書類等の保存期間|国税庁(国税庁)
最後に、これを読んでいるあなたへ
経理は、会社の動きを数字で残していく仕事です。最初の1か月で通り道と保存のしかたを決めておけば、決算の時期に慌てることはぐっと減ります。
完璧を目指す必要はありません。まずは今週受け取った領収書を1か所にまとめ、法人口座の通帳と見比べるところから始めてみてください。会社設立後の手続きと並行して少しずつ記録を積み上げれば、最初の決算は思っているより落ち着いて迎えられます。
この記事は、会社設立後の届出を進めるうえで役に立ちましたか?
押したときに送るのは記事の番号だけで、個人を特定する情報は送りません。期限や様式に迷う点は、所轄の窓口か税理士・社会保険労務士にもご確認ください。
この記事のタグ:#会計ソフト#法人口座#税理士#経理#自分で#青色申告
他にもこのようなサイトで検索されていますので、ぜひ見てください
掲載の順番は優劣やおすすめ度を表すものではありません。「会社設立後 手続き 届出」などで実際に検索して見つかり、内容と存在を確認したサイトを、このページの話題に近い順に並べています。
届出・口座・会計ソフト・月次ルーティン・決算までの創業1年目の経理を時系列で解説
cpasayu.com設立直後の口座準備や証憑管理、会計ソフト導入と日次・月次・年次の経理作業を整理
個人事業主と法人の帳簿書類の保存年数と、電子帳簿保存法に関わる保存方法を解説
- 画像付きで徹底解説!クラウド会計ソフトの導入と初期設定 | 経理ドリブン
- クラウド会計ソフトの勘定科目登録や期首残高設定、口座連携などの初期設定手順を解説
- keiridriven.mjs.co.jp
青色申告法人が複式簿記で記録すべき項目と、帳簿の保存期間・保存場所を説明している
ztakani.com設立後の日次・月次・年次の経理業務と、自社対応・会計ソフト・代行の選択肢を整理
個人口座から法人口座への資本金移動と、その際の会計処理・仕訳の注意点を説明
- 法人の帳簿・書類の保存期間を一覧にしている
- ayusawa-partners.jp
法人設立届出書の提出から労務関係の書類まで、設立後の税務・経理・労務の手続きを解説
法人設立届出書・青色申告の承認申請書と、消費税・減価償却など条件付きの届出の期限を解説
No.11あわせて検索されているサイト:法人の青色申告とは|承認申請書の書き方・提出期限・メリット完全ガイド|鮎澤パートナーズ(設立3か月以内の承認申請書の期限、欠損金の繰越控除などの特典、帳簿の要件を解説している)資本金金額の法人口座開設後の入金や起業後の仕訳は何があるのか | 法人口座開設ナビ(法人口座開設後の資本金の入金手順と、創立費・開業費の仕訳方法を説明している)帳簿書類の保存期間と保存方法(帳簿書類の保存期間と保存方法を説明している)帳簿の保管期間は何年?総勘定元帳・仕訳帳の保存ルールを一覧で解説(総勘定元帳・仕訳帳など帳簿ごとの保存ルールを一覧にしている)資本金の仕訳方法は?減資・増資の会計処理や会社設立費用との違いも解説! | TOKIUM(資本金の個人口座から会社口座への移動、創立費・開業費との区別、増減資の仕訳を説明)法人設立前後の「資本金」という名のお金の動きは?(設立前後の資本金のお金の動きを、時系列で整理している)法人口座の開設方法と必要書類|審査に落ちる7つの原因と対策(法人口座開設の必要書類、審査に通らない原因、銀行選びの考え方を説明)電子帳簿保存法における保存期間は?紙・電子データ別の保存方法(紙と電子データ別に保存期間と方法を整理している)