給与支払事務所等の開設届出書の書き方|会社設立後に記入する欄を様式の上から順に確認
この記事の窓口順(目次)9項目
この記事は、こんな方に向けて書いています
会社を設立し、税務署に出す書類の束の中から「給与支払事務所等の開設・移転・廃止届出書」を取り出したものの、欄の多さに戸惑っている方に向けた記事です。開設・移転・廃止の3つを1枚で兼ねる様式なので、会社設立後に使う欄と使わない欄を見分けるのが最初の関門になります。
この記事では、国税庁の様式と記載要領を並べて、上から順に記入欄を確認します。そもそも自分の会社が出す必要があるのか、いつ出すのかといった判断は、同じカテゴリーのもう1本の記事で詳しく扱っています。
給与支払事務所等の開設届出書は、会社設立後に「源泉徴収を始めます」と知らせる届出
会社が役員や従業員に給与を支払うと、その支払のたびに所得税と復興特別所得税を差し引いて国に納める「源泉徴収義務者」になります。国税庁のタックスアンサーは、新たに給与の支払を始めて源泉徴収義務者になる場合、「給与支払事務所等の開設届出書」を、給与支払事務所等を開設してから1か月以内に出すことになっていると説明しています。
根拠は所得税法第230条です。国内で給与等の支払事務を取り扱う事務所などを設けたり、移転したり、廃止したりした者は、その事実があった日から1か月以内に税務署長へ届出書を出さなければなりません。会社設立後に提出するのは、この「設けた」場合にあたる届出です。
様式の正式名称は「給与支払事務所等の開設・移転・廃止届出書」です。開設・移転・廃止を1枚で兼ねているため、欄の数が多く見えますが、会社設立後の開設の届出で使う欄は限られています。どの欄を書き、どの欄を空けるのかを、これから順に見ていきます。
なお、差し引いた源泉所得税は原則として給与を支払った月の翌月10日までに納めます。令和9年(2027年)分以後は、所得税と復興特別所得税に防衛特別所得税が加わると国税庁は案内しています。届出を出したあとの納付の流れまで見通しておくと、会社設立後の経理の手続きを組み立てやすくなります。
出典・参考:No.2502 源泉徴収義務者とは|国税庁(国税庁)
給与支払事務所等の開設届出書の5点セット
書き始める前に、提出の条件を5点で確認しておきます。会社設立後の税務署向けの手続きのなかでも、この届出は添付書類がなく、様式1枚で完結します。
届出の5点セット(提出先・期限・様式・添付書類・提出方法)
| 書類 | 1 提出先 | 2 期限(起算日) | 3 様式の正式名称 | 4 添付書類 | 5 提出方法 |
|---|---|---|---|---|---|
| 給与支払事務所等の開設届出書 | 給与支払事務所等の所在地の所轄税務署(通常は本店所在地の税務署) | 開設の事実があった日から1か月以内 | 給与支払事務所等の開設・移転・廃止届出書 (2026年10月6日確認) |
なし(国税庁の手続案内に添付書類の記載なし) | e-Taxソフトで作成・送信、または書面を持参・送付 |
期限の起点は「設立の日」ではなく「開設の事実があった日」である点に注意してください。設立と同時に本店で給与の事務を扱う体制にしたのなら、設立の日(原則は法務局が登記申請を受け付けた日)と重なります。設立から数か月後に初めて従業員を雇う場合などは、開設の日がずれることもあります。この判断の考え方は、同じカテゴリーのもう1本の記事で整理しています。
様式は国税庁の手続案内「A2-7 給与支払事務所等の開設・移転・廃止の届出」から入手でき、記載要領も同じページに置かれています。会社設立後の手続きを自分で進めるなら、様式と記載要領の両方を印刷して、記載要領に赤線を引きながら欄を埋めていくと確実です。
記載例と見比べながら記入したい方は、会計事務所SoVaの「給与支払事務所等の開設届出書の書き方や記載例」もあわせて確認してください。
出典・参考:A2-7 給与支払事務所等の開設・移転・廃止の届出|国税庁(国税庁)
上の段:提出先と「事務所開設者」の欄
様式の上の段は、提出先の税務署名と、「事務所開設者」の情報を書く欄です。法人の場合、事務所開設者は会社そのものなので、会社の基本情報を書きます。
事務所開設者の欄の書き方
| 欄 | 書く内容 |
|---|---|
| 税務署長殿(F01) | 提出先の税務署名 |
| 郵便番号・住所又は本店所在地(F05・F06) | 本店(主たる事務所)の所在地。様式の注記どおり、法人は本店所在地を書く |
| 電話番号(F07) | 連絡のつく会社の電話番号 |
| フリガナ・氏名又は名称(F03・F04) | 会社の商号 |
| 個人番号又は法人番号(F02) | 13桁の法人番号 |
| フリガナ・代表者氏名(H06・H07) | 代表取締役・代表社員などの氏名 |
記載要領は、「事務所開設者」の各欄に、本店(主たる事務所)の所在地、名称、法人番号、法人の場合は代表者の氏名を書くよう求めています。法人番号は設立登記のあとに国税庁から通知が届くほか、国税庁の法人番号公表サイトでも確認できます。会社設立後すぐで通知が手元にない場合は、公表サイトで検索してから書くと手続きが止まりません。
法人設立届出書や青色申告の承認申請書と同じ情報なので、同じ日に作るなら表記をそろえておきましょう。本店所在地の番地の書き方(「1-2-3」か「1丁目2番3号」か)まで合わせておくと、税務署での照合がスムーズです。
代表者が複数いる会社では、代表者氏名の欄に誰を書くかで迷うことがあります。登記事項証明書の役員欄で代表権のある人を確かめ、法人設立届出書に書いた代表者と同じ人にそろえておくと、書類の間で食い違いが生じません。
出典・参考:給与支払事務所等の開設・移転・廃止届出書の記載要領等(PDF)(国税庁)
届出内容:種別は「1」、開設年月日と給与支払を開始する年月日
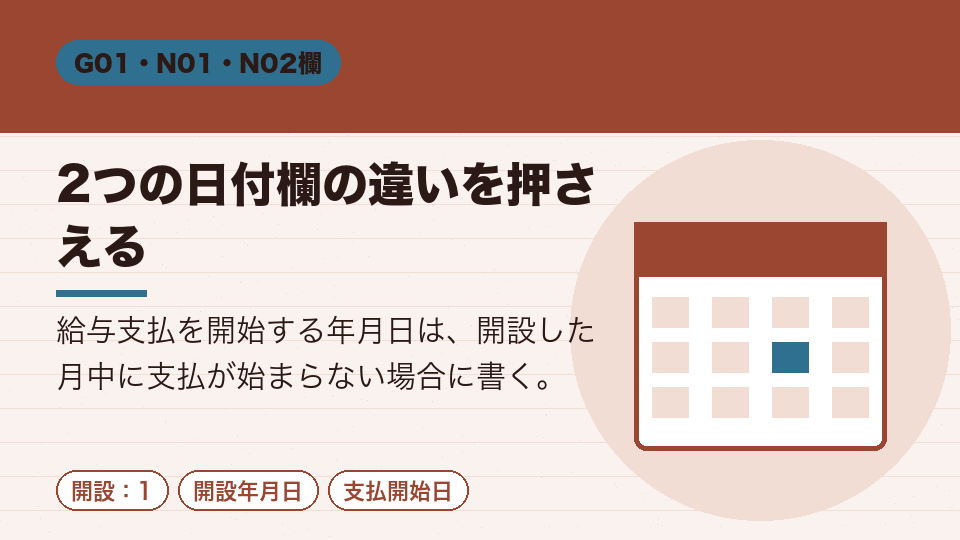
「○届出内容」の欄では、届出書種別と2つの日付を書きます。届出書種別(G01)は、開設が1、移転が2、廃止が3です。会社設立後に出すなら「1」を書きます。
迷いやすいのが2つの日付欄です。開設・移転・廃止年月日(N01)には、給与支払事務所等を開設した日を書きます。もう一つの給与支払を開始する年月日(N02)について、記載要領は「給与支払事務所等を開設した月中に給与の支払が開始されない場合に、給与の支払を開始した日(又は開始予定日)を記載してください」としています。
- 開設した月のうちに給与を払う場合
- N01欄に開設の日を書き、N02欄は記載要領の条件に当たらないため書かなくてよいことになります。
- 開設した月より後に初めて給与を払う場合
- N01欄に開設の日、N02欄に給与の支払を開始した日か開始予定日を書きます。役員報酬の初回支給が翌月以降になる会社は、こちらに当たることが多いでしょう。
日付欄は「元号」「年」「月」「日」に分かれており、様式の注記では元号欄に令和なら「5」、平成なら「4」を書くよう指示しています。和暦で書く欄なので、西暦のまま書かないよう気をつけてください。会社設立後に作る書類は西暦と和暦が混在しやすく、ここでの書き間違いはよくある手戻りの原因です。
出典・参考:給与支払事務所等の開設・移転・廃止届出書の記載要領等(PDF)(国税庁)
届出の内容及び理由:会社設立なら区分は「1」
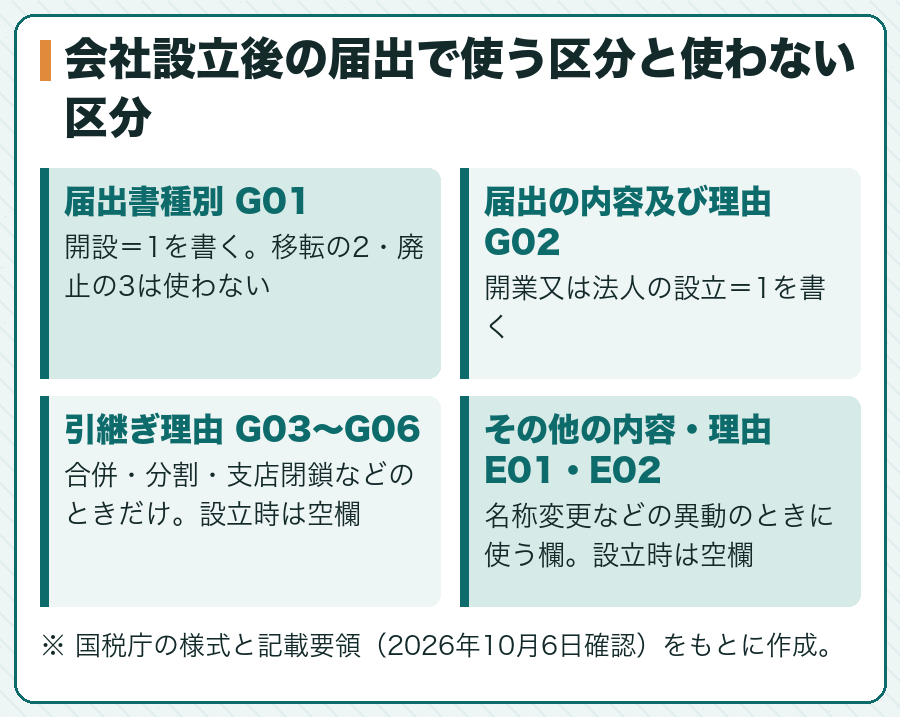
「○届出の内容及び理由」の欄(G02)には、該当する区分の数字を書きます。様式の注記では、開業又は法人の設立が1、それ以外の開設が2、所在地の移転が3、既存の給与支払事務所等への引継ぎが4、廃業又は清算結了が5、休業が6、その他が7です。会社設立後に初めて出す届出なら「1」です。
その下にある「○既存の給与支払事務所等への引継ぎ理由」の欄(法人の合併・法人の分割・支店等の閉鎖・その他)は、合併や支店の閉鎖などで給与の事務を別の事務所に引き継ぐときに使う欄です。新しく会社を作ったときには関係がないので、空欄のままで構いません。「その他の内容」「その他の理由」の欄も同様です。
個人事業から会社に移った場合も、会社の側の届出としては「法人の設立」にあたります。個人事業の側で必要になる手続きはこのサイトの範囲外なので、所轄の税務署の案内で確認してください。
「開業又は法人の設立」と「それ以外の開設」の違いは何ですか。
会社を新しく作って初めて給与支払事務所等を設ける場合が「開業又は法人の設立」です。すでにある会社が新しい支店で給与の事務を始めるような場合が「それ以外の開設」にあたります。会社設立後の最初の届出なら、前者の「1」を選ぶ手続きになります。
書き間違えた区分のまま出してしまいました。
提出後に誤りに気づいた場合の直し方は、内容によって扱いが違います。自己判断で同じ届出をもう一度出すのではなく、まず所轄の税務署に電話で相談し、指示に従って手続きを進めてください。
出典・参考:所得税法|e-Gov 法令検索(デジタル庁(e-Gov法令検索))
給与支払事務所等について:本店で給与を扱うなら本店の情報を
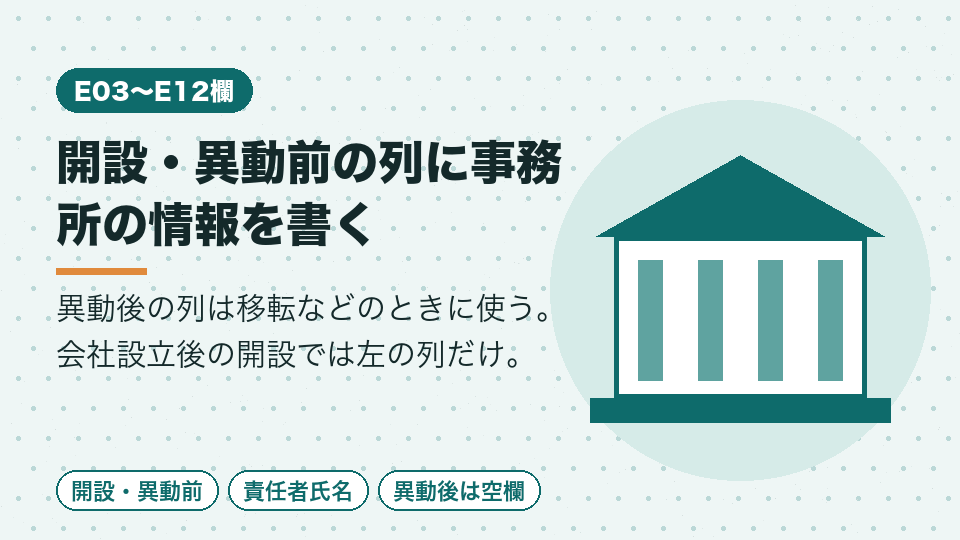
「○給与支払事務所等について」の欄は、「開設・異動前」と「異動後」の2列に分かれています。会社設立後の開設の届出で書くのは左側の「開設・異動前」の列で、右側の「異動後」の列は移転などの異動があったときに使います。
左の列には、給与の支払事務を扱う事務所の名称、郵便番号、所在地、電話番号、責任者の氏名を書きます。小規模な会社では本店で給与の計算と支払をするのが普通なので、本店の名称と所在地を書き、責任者氏名には給与の事務に責任を持つ人(代表者自身であることも多い)の氏名を書きます。記載要領は、届出の内容及び理由に基づいて所要の事項を記載するよう求めています。
支店や営業所で給与の計算と支払を行う場合は、その支店などが給与支払事務所等になり、提出先もその所在地の所轄税務署になります。会社設立後しばらくは本店1か所という会社がほとんどですが、拠点を増やしたときは同じ手続きがもう一度必要になる、と覚えておくと後で慌てません。
出典・参考:給与支払事務所等の開設・移転・廃止届出書の記載要領等(PDF)(国税庁)
従事員数・その他参考事項・税理士署名
様式の下の方にある「従事員数」の欄には、給与等を支払う人数を職種別に書きます。記載要領は、「役員」と「従業員」以外の職種がある場合は「その他」の区分に職種を書き、その人数を記載するよう求めています。最後に、役員と従業員を含めた従事員数計を書きます。
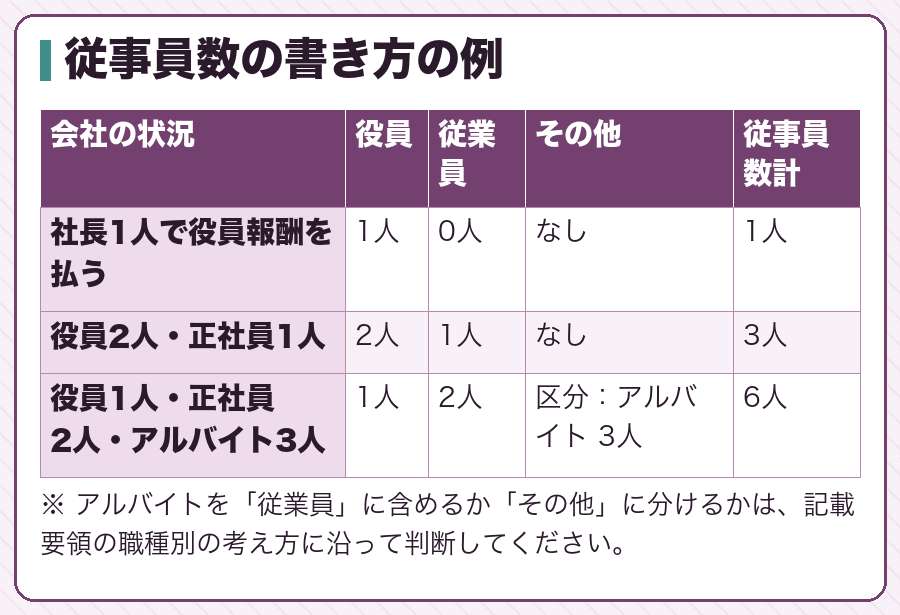
「その他参考事項」の欄は、法人成りで個人の事業を廃止した場合のその事業主・納税地・整理番号など、参考となる事項を書く欄です。普通に会社を新設しただけなら、書くことがなければ空欄で構いません。「税理士署名」の欄は、税理士または税理士法人が届出書を作成した場合にだけ署名します。最下段の「税務署整理欄」は記載しない欄です。
従事員数は、届出を出す時点の人数を書くのが基本です。会社設立後に人を雇う予定があっても、まだ雇っていない人を数に入れる必要はないと考えられますが、迷う場合は税務署に確認してください。人数が増えたあとで別の届出が必要になるのは、源泉所得税の納期の特例を受けている会社が常時10人未満でなくなった場合などで、その手続きは納期の特例の記事で扱っています。
書き終えたら、届出書種別とG02欄の数字、2つの日付、従事員数計の4か所を見直してください。会社設立後の手続きで差し戻しになりやすいのは、記入漏れより数字の取り違えです。
出典・参考:給与支払事務所等の開設・移転・廃止届出書の記載要領等(PDF)(国税庁)
提出のしかたと、同時に出すとよい書類
提出方法は、e-Taxソフトで作成して送信するか、書面を作って税務署に持参または送付するかのどちらかです。窓口に持参する場合、2026年10月1日から全ての税務署で総合窓口の受付時間が原則として午前9時から午後3時までになっています。マイナポータルの法人設立ワンストップサービスでも、給与支払事務所等の開設・移転・廃止届出は利用可能な手続に含まれています。
この届出は、法人設立届出書、青色申告の承認申請書と同じ税務署に出すことが多い書類です。給与の支給人員が常時10人未満の会社なら、源泉所得税の納期の特例の承認に関する申請書も一緒に出すかどうかを検討します。納期の特例は、原則として提出した日の翌月に支払う給与等から適用されるため、最初の給与の前に出しておくと効果が早く出ます。詳しくは源泉所得税の納期の特例の承認申請書で扱っています。
会社設立後の届出の期限を一覧で確認したいときは、期限とスケジュールの一覧に戻ると、給与支払事務所等の開設届出書がほかの手続きのどこに位置するかが分かります。
出典・参考:申請・届出手続(源泉所得税関係) | 【e-Tax】国税電子申告・納税システム(イータックス)(国税庁)
まとめ:開設の届出で使うのは、様式の半分ほど
給与支払事務所等の開設・移転・廃止届出書は、欄が多く見えても、会社設立後の開設の届出で書くのは様式のおよそ半分です。事務所開設者の欄に会社の情報、届出書種別に1、届出の内容及び理由に1、給与支払事務所等の左の列に本店の情報、そして従事員数。この流れで埋めれば迷うことはありません。
- 期限は開設の事実があった日から1か月以内。添付書類はなし
- 給与支払を開始する年月日は、開設した月中に支払が始まらない場合に書く
- 日付欄は和暦。元号欄は令和なら5
- 役員も従事員数に数える。合計は従事員数計へ
様式と記載要領は改訂されることがあります。提出の直前に国税庁の手続案内「A2-7 給与支払事務所等の開設・移転・廃止の届出」を開き、最新の様式で作成してください。
この届出を出し終えたら、会社設立後の給与まわりの手続きは、毎月の源泉徴収と納付という日常の作業に移ります。納付の期限を守ることが次の大事な手続きになるので、最初の給与日を決めた時点で、翌月10日の納付日(納期の特例を受けない場合)もあわせて予定に入れておきましょう。
出典・参考:A2 源泉所得税関係|国税庁(国税庁)
給与の計算や源泉徴収はこれからが本番ですが、その入口にあたるのがこの1枚です。記入欄の意味が分かれば、迷わずに書き進められる分量です。
会社設立後の手続きは、ひとつ終えるたびに次の期限が見えてきます。この届出を書き終えたら、最初の給与日と源泉所得税の納付の予定もカレンダーに入れておきましょう。役員報酬の額の決め方や源泉徴収の計算で判断に迷う点は、税理士や所轄の税務署に確認してから進めると安心です。
この記事は、会社設立後の届出を進めるうえで役に立ちましたか?
押したときに送るのは記事の番号だけで、個人を特定する情報は送りません。期限や様式に迷う点は、所轄の窓口か税理士・社会保険労務士にもご確認ください。
この記事のタグ:#役員報酬#従業員#書き方#期限#税務署#自分で
他にもこのようなサイトで検索されていますので、ぜひ見てください
掲載の順番は優劣やおすすめ度を表すものではありません。「会社設立後 手続き 届出」などで実際に検索して見つかり、内容と存在を確認したサイトを、このページの話題に近い順に並べています。
給与支払事務所等の開設届出書を出す理由、書き方、提出方法、1か月以内の期限を解説
vs-group.jp開設・移転・廃止届出書の定義と1か月以内の期限、提出日や給与支払開始日などの各欄の書き方
開設届出書の提出期限・手続き・書き方と、源泉徴収義務・納付義務との関係を説明している
- 【会社設立後の提出書類④】給与支払事務所等の開設届出の概要と書き方(記入例あり)|保田会計事務所
- 会社設立後に出す給与支払事務所等の開設届出書の期限、書き方、記載のポイントを解説
- yg-tax.net
開設届出書を出す必要があるかの判定、記入方法、窓口・郵送・e-Taxでの提出手順を説明
leadbrain.co.jp従業員を雇うときに税務署へ出す給与支払事務所等の開設届出書の提出理由と記入方法を説明
会社設立時に給与を払う場合の開設届出書について、提出先・期限・記入方法を説明している
- 合同会社設立時の給与支払事務所の開設届出書について、対象者・提出時期・記入方法を説明
- www.llp-llc.jp
常時10人未満が条件の納期の特例について、申請書の書き方と記入例、提出期限の扱いを解説
法人が青色申告をするための申請書の書き方・提出先・期限を書き方例とともに説明している
No.11あわせて検索されているサイト:1年で2回の納付ですむ「源泉所得税の納期の特例の承認に関する申請書」とは|東京クラウド会計税理士事務所(毎月の源泉所得税の納付を年2回にまとめる制度の申請方法と、利用するときの注意点を説明)源泉所得税の納期の特例の承認に関する申請書とは|会社設立東京スマイル(年2回納付の特例の対象となる事業所と、1回あたりの納付額が増える点などの注意事項を説明)マイクロ法人の給与支払事務所の開設届の書き方(実例付き)(ひとり社長の小さな会社を例に給与支払事務所の開設届の書き方を紹介している)法人設立届出書の書き方や提出先・提出期限を分かりやすく解説|GO&DO 篠原税理士法人(法人設立届出書の記入方法と、税務署・都道府県税事務所・市町村への提出先と2か月の期限を解説)【会社設立後の提出書類③】青色申告承認申請の概要と書き方(記入例あり)|保田会計事務所(青色申告承認申請の概要・提出期限・記入方法・添付書類を記入例つきで解説している)給与支払事務所等の開設届出書の書き方を徹底解説|提出期限・提出方法・記載例あり(給与支払事務所等の開設届出書の提出期限・提出方法・記載例をまとめている)【会社設立後の提出書類】⑦減価償却資産の償却方法の届出書の書き方(記入例あり)|リーガルメディア(定額法・定率法の違いと、設立第1期の確定申告期限までに出す償却方法の届出書の書き方を解説)源泉所得税の納期の特例の承認に関する届出とは|ひとりでできるもん(従業員10人未満の事業所が源泉所得税を年2回にまとめて納める特例の申請方法と注意点)