株式会社の会社設立後にやること|必要な届出と「不要」な届出を、役員報酬と従業員の有無で仕分ける
この記事の窓口順(目次)8項目
この記事は、こんな方に向けて書いています
株式会社の設立登記を申請し終え、「株式会社なら出さなければならない届出は全部でいくつあるのか」を知りたい方に向けた記事です。インターネットで見つかる一覧には、自分の会社には関係のない届出まで並んでいて、どれを省いてよいのか判断できずにいる方を想定しています。
この記事では、株式会社の会社設立後の手続きを「どの会社も出す」「条件を満たしたら出す」「いまは不要」の3つに仕分けます。判断の分かれ目は、役員報酬を払うかどうか、従業員を雇うかどうか、資本金の額の3点です。自分の会社に当てはめながら、不要な届出を消していってください。
株式会社の会社設立後の手続きは、3つの箱に仕分けると迷わない
株式会社の会社設立後には、税務署、都道府県税事務所と市区町村、年金事務所、労働基準監督署、ハローワークという5つの窓口が関わります。ただし、すべての株式会社が5か所全部に届出を出すわけではありません。一覧をそのまま上から片づけようとすると、出さなくてよい書類にまで時間を使ってしまいます。
そこでこの記事では、届出を次の3つの箱に入れていきます。1つ目は、株式会社であれば必ず出す届出。2つ目は、役員報酬を払う、従業員を雇う、資本金が一定額以上といった条件を満たしたときに出す届出。3つ目は、いまの会社の状態なら出す必要がない届出です。
期限の起点にも触れておきます。税務署の届出でいう「設立の日」は、原則として法務局が設立登記の申請を受け付けた日で、登記が完了した日ではありません。2026年2月2日からは、要件を満たせば行政機関の休日を設立の日として登記できる特例もあり、その場合は指定した休日が設立の日になります。
- 社会保険
- この記事では、健康保険と厚生年金保険の2つをまとめて社会保険と呼びます。窓口は年金事務所(事務センター)です。
- 労働保険
- 労災保険と雇用保険の2つをまとめた呼び方です。窓口は労働基準監督署とハローワークに分かれます。
株式会社の設立直後に動き出す期限は、届出ごとに起算日が違います。日付の並びを先に確かめたい方は、会社設立後の期限とスケジュールもあわせて開いておくと便利です。
仕分けを始める前に、手元に登記事項証明書と定款を置いておきましょう。株式会社の会社設立後の手続きでは、資本金の額、役員の氏名、事業年度、本店の所在地を何度も書き写します。証明書を取る通数は、年金事務所の新規適用届(原本)や法人口座の開設に使う分を数えてから決めると、法務局に何度も足を運ばずに済みます。
株式会社に限らず、法人の設立後にやることを広く押さえておきたい方は、SoVaの「法人設立後にやること」も読んでおくと、3つの箱に入れる前の洗い出しが楽になります。
出典・参考:商業・法人登記の申請書様式:法務局(法務省・法務局)
どの株式会社も出す届出:税務署と自治体への法人設立の届出
1つ目の箱に入るのは、税務署に出す法人設立届出書と、都道府県税事務所・市区町村に出す法人設立の届出です。従業員がいてもいなくても、役員報酬を払っていてもいなくても、株式会社であれば会社設立後に必ず出します。
届出の5点セット(提出先・期限・様式・添付書類・提出方法)
| 書類 | 1 提出先 | 2 期限(起算日) | 3 様式の正式名称 | 4 添付書類 | 5 提出方法 |
|---|---|---|---|---|---|
| 法人設立届出書 | 納税地の所轄税務署 | 設立の日以後2か月以内(設立の日を含めて数える) | 法人設立届出書 (2026年10月6日確認) |
定款等の写し(登記事項証明書の添付は2017年4月1日以後不要) | e-Tax、または書面を持参・送付(1部) |
自治体向けの届出は、名称も期限も自治体ごとに違います。2026年10月6日に確認した範囲では、東京都は「法人設立・設置届出書」を事業を開始した日から15日以内、大阪府は「法人設立等申告書」を法人設立の日などから2か月以内、名古屋市は設立などの日から30日以内です。本店のある自治体の公式ページで、名称・期限・添付書類を確かめてください。
株式会社は、自治体の届出に登記事項証明書の写しや株主名簿の添付を求められることがあります。たとえば大阪市は、登記事項証明書、定款等に加えて株主(社員)または出資者の名簿を添付書類に挙げています。手続きの細部は都道府県税事務所・市区町村の法人設立届で扱っています。
税務署と自治体の届出は、どちらも株式会社の会社設立後の手続きの土台です。期限には差がありますが、記入する内容の多くは共通しているため、同じ日にまとめて作ると転記の誤りも減らせます。東京都のように期限が15日と短い自治体に本店がある株式会社は、自治体の届出を先に片づける順番も検討してください。
出典・参考:C1-4 内国普通法人等の設立の届出|国税庁(国税庁)
出さないと不利になる届出:青色申告の承認申請書
青色申告の承認申請書は、出さなくても罰則はありません。それでも、株式会社の会社設立後の手続きとしては「全社共通」の箱に入れておくのが実務的です。期限を過ぎると、その事業年度は青色申告の承認を受けられないためです。
届出の5点セット(提出先・期限・様式・添付書類・提出方法)
| 書類 | 1 提出先 | 2 期限(起算日) | 3 様式の正式名称 | 4 添付書類 | 5 提出方法 |
|---|---|---|---|---|---|
| 青色申告の承認申請書 | 納税地の所轄税務署 | 設立の日以後3か月を経過した日と、最初の事業年度終了の日の、いずれか早い日の前日まで | 青色申告の承認申請書 (2026年10月6日確認) |
なし | e-Tax、または書面を持参・送付(1部) |
落とし穴は、最初の事業年度が短い株式会社です。たとえば決算月を設立から2か月後に置くと、3か月を待たずに最初の事業年度が終わるため、期限はその事業年度終了の日の前日になります。決算月の決め方とあわせて決算月と最初の事業年度で確認しておくと安心です。
なお、国税庁の案内では、2026年10月1日以後に申請する場合、承認を受けようとする事業年度終了の日の欄など一部の項目は記載不要になったとされています。古い記入例をそのまま写さないよう注意してください。
株式会社の設立直後は、法人設立届出書と青色申告の承認申請書を同じ日に税務署へ出すケースがよく見られます。両方とも提出先は納税地の所轄税務署で、e-Taxなら続けて送信できます。会社設立後の届出を1回の手続きでまとめられるので、期限の早い青色申告を出し忘れる心配も減ります。
出典・参考:C1-19 青色申告書の承認の申請|国税庁(国税庁)
役員報酬を払い始めたら必要になる届出:給与と社会保険
2つ目の箱の代表が、役員報酬を払い始めた株式会社に加わる届出です。取締役に払う役員報酬も、税務上は給与等にあたります。会社設立後に役員報酬の支払いを始めるなら、税務署と年金事務所の両方で手続きが必要になります。
取締役が複数いる株式会社では、報酬を受ける取締役それぞれについて年金事務所への資格取得届が必要です。一方、報酬を受けない取締役がいる場合の扱いは個別の判断になります。誰にいくら払うのかを一覧にしてから届出の準備に入ると、記入の手戻りを防げます。
届出の5点セット(提出先・期限・様式・添付書類・提出方法)
| 書類 | 1 提出先 | 2 期限(起算日) | 3 様式の正式名称 | 4 添付書類 | 5 提出方法 |
|---|---|---|---|---|---|
| 給与支払事務所等の開設・移転・廃止届出書 | 給与支払事務所等の所在地の所轄税務署 | 開設の事実があった日から1か月以内 | 給与支払事務所等の開設・移転・廃止届出書 (2026年10月6日確認) |
なし(様式の案内に添付書類の記載なし) | e-Tax、または書面を持参・送付 |
| 健康保険・厚生年金保険 新規適用届 | 事務センター、または管轄の年金事務所 | 適用事業所となった事実の発生から5日以内 | 健康保険・厚生年金保険 新規適用届 (2026年10月6日確認) |
法人(商業)登記簿謄本(コピー不可・提出日からさかのぼって90日以内に発行)、法人番号指定通知書等のコピー | 電子申請、郵送、窓口持参 |
日本年金機構は、株式会社などの法人の事業所を、事業主のみの場合を含めて厚生年金保険の適用事業所としています。新規適用届と同時に、役員一人ひとりの被保険者資格取得届も出します。期限は5日以内と短いので、役員報酬の支払い開始日が決まった時点で準備を始めてください。
役員報酬の額や支払いの始め方は、届出の時期だけでなく税務上の扱いにも関わります。詳しくは役員報酬の決め方といつから払うかで確認できます。
Q. 役員報酬を払わない月がある株式会社でも、給与支払事務所等の開設届出書は必要ですか。
A. この届出は、給与等の支払事務を取り扱う事務所等を開設したときに出すものです。役員報酬の支払いを始める時点で、開設の事実があった日から1か月以内に出すと考えてください。支払いを始める時期が未定なら、決まった段階で税務署の案内を確認しましょう。
Q. 社会保険の新規適用届は、登記が完了する前に出せますか。
A. 新規適用届には法人(商業)登記簿謄本の原本を添えるため、登記が完了して証明書が取れるようになってからの手続きになります。
出典・参考:新規適用の手続き|日本年金機構(日本年金機構)
従業員を雇うまでは「不要」:労働保険と雇用保険の届出
3つ目の箱に入りやすいのが、労働保険の届出です。兵庫労働局の案内では「労働者を雇用すると、法律上当然に労働保険が適用される」と説明されています。裏返せば、取締役だけで運営していて労働者を雇っていない株式会社は、会社設立後すぐに労働保険の届出を出す必要はありません。
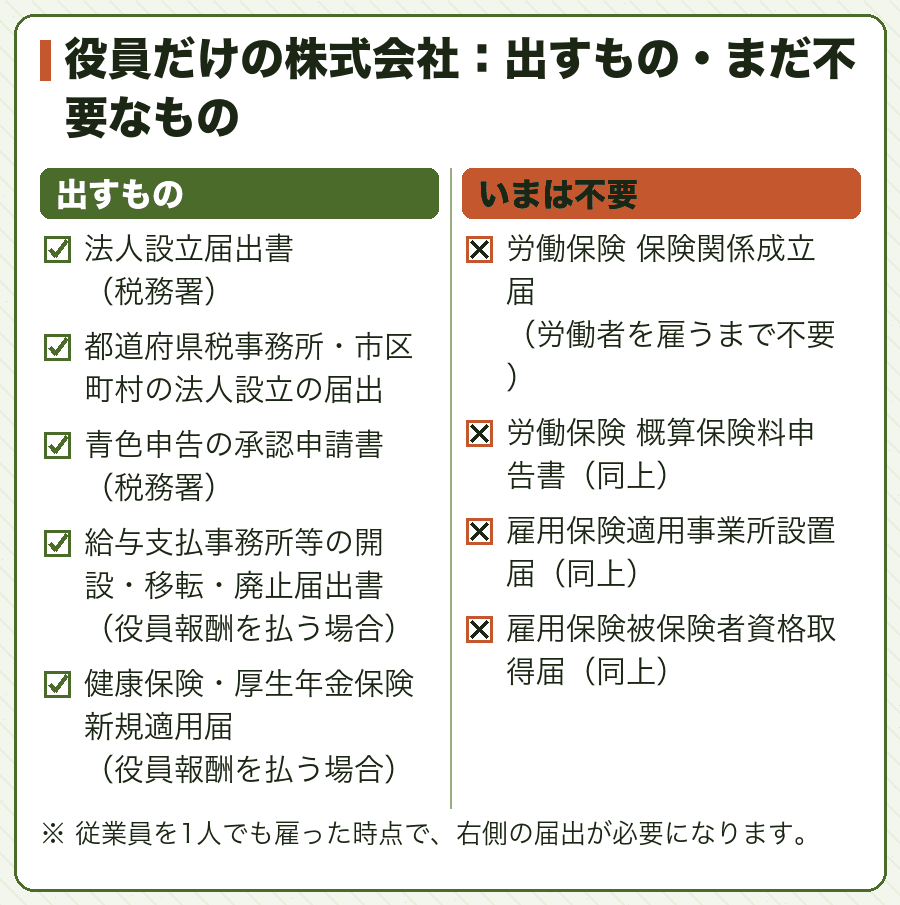
最初の従業員を雇った日からは、労働基準監督署への保険関係成立届が保険関係成立の日の翌日から10日以内、ハローワークへの雇用保険適用事業所設置届が設置の日の翌日から10日以内と、短い期限が一気に動き出します。採用の予定がある株式会社は、初めて従業員を雇うときの届出を先に読んでおくと慌てずに済みます。
パートやアルバイトでも、労働者を雇えば保険関係は成立します。「正社員ではないから」と労働保険の手続きを後回しにしないよう注意してください。会社設立後に採用の予定があるかどうかを、仕分けの段階で決めておくことが大切です。
出典・参考:厚生労働省:労働保険の成立手続(厚生労働省)
資本金と事業の中身で変わる届出も、条件を確かめて仕分ける
2つ目の箱には、資本金の額や事業の中身で要否が決まる税務署向けの届出も入ります。会社設立後にまとめて判断しておくと、税務署とのやりとりを一度で済ませやすくなります。
条件で要否が分かれる税務署の届出(2026年10月6日確認)
| 届出 | 出すのはどんな株式会社か | 期限 |
|---|---|---|
| 消費税の新設法人に該当する旨の届出書 | 基準期間がない事業年度の開始の日の資本金の額が1,000万円以上の会社。ただし法人設立届出書に所定の事項を書いて出していれば提出不要 | 事由が生じた場合、速やかに |
| 源泉所得税の納期の特例の承認に関する申請書 | 給与の支給人員が常時10人未満で、源泉所得税の納付を年2回にまとめたい会社 | 定めなし(原則、提出した日の翌月に支払う給与等から適用) |
| 棚卸資産の評価方法の届出書 | 法定の方法以外の評価方法を選びたい会社 | 設立第1期の確定申告書の提出期限まで |
| 減価償却資産の償却方法の届出書 | 法定の方法以外の償却方法を選びたい会社 | 設立第1期の確定申告書の提出期限まで |
棚卸資産と減価償却の2つは、出さなければ法令で定める方法で計算することになります。選びたい方法がない株式会社にとっては「不要」の箱に入る届出です。消費税の免税の判定は資本金以外の条件もからむため、消費税の免税期間で条件を一つずつ確認してください。
出典・参考:D1-10 消費税の新設法人に該当する旨の届出手続|国税庁(国税庁)
株式会社の仕分け結果を1枚の表にする
ここまでの仕分けを1枚にまとめます。株式会社の会社設立後の手続きは、この表の「出す条件」の列を自分の会社に当てはめるだけで、やるべき届出がかなり絞り込めます。
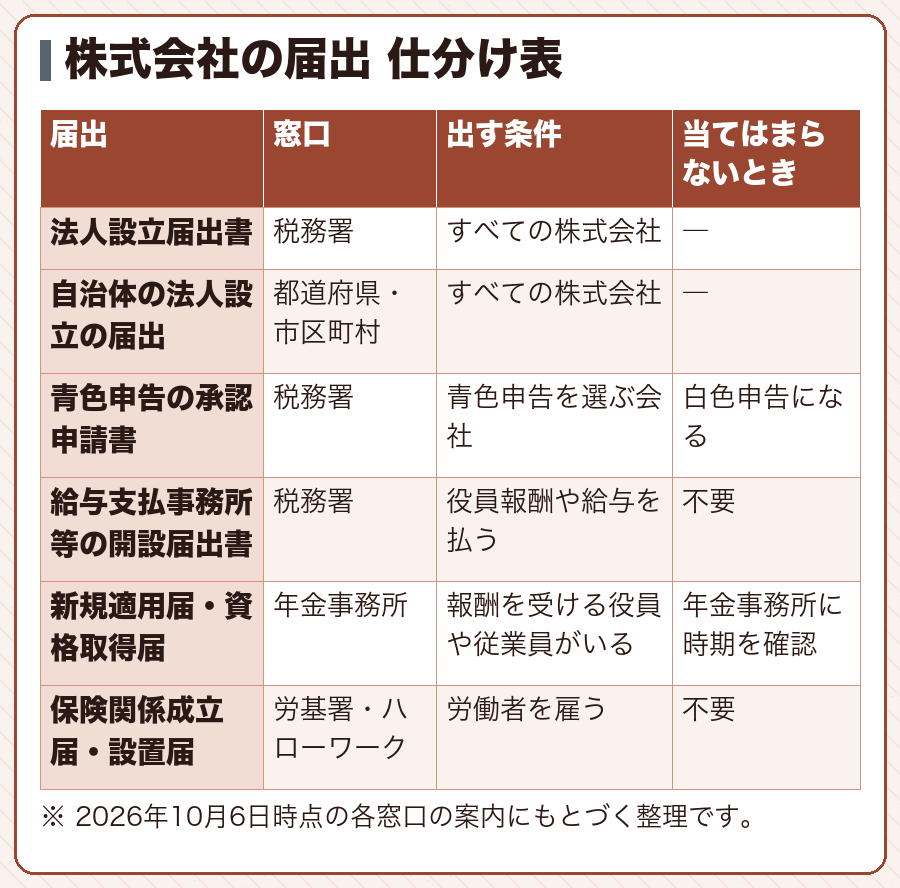
表の右端に「不要」とある届出は、条件を満たした日から期限が動き出します。いまは不要でも、役員報酬の支払い開始日や最初の採用日が決まったら、その日を起点に期限を書き込み直してください。
社会保険の欄だけは「不要」と言い切っていません。役員報酬を払わない期間の扱いは会社ごとの事情で判断が分かれるため、管轄の年金事務所に確認するのが確実です。
この仕分け表は、株式会社の会社設立後に一度作って終わりではありません。役員を増やした、最初の従業員を採用した、といった変化があるたびに見直すと、届出の漏れに早く気づけます。
出典・参考:No.5100 新設法人の届出書類|国税庁(国税庁)
まとめ:株式会社の設立直後は「不要」を消してから期限順に並べる
株式会社の会社設立後の手続きは、全部で十数種類ある届出をそのまま追いかけるより、3つの箱に仕分けてから取りかかるほうが確実です。どの会社も出すのは税務署と自治体の法人設立の届出、実質的に全社共通なのが青色申告の承認申請書、残りは役員報酬・従業員・資本金という条件しだいです。
仕分けの結果、役員だけで役員報酬をまだ払わない株式会社なら、当面の届出は税務署と自治体の数件にとどまります。反対に、設立と同時に役員報酬を払い、従業員も雇う株式会社では、年金事務所・労働基準監督署・ハローワークの手続きが短い期限で重なります。どちらの姿に近いかで、会社設立後の最初の1か月の忙しさはまったく違ってきます。
様式や期限は改正されることがあります。この記事の内容は2026年10月6日時点で各窓口の公式ページを確認したものなので、提出の直前にもう一度、国税庁・日本年金機構・厚生労働省・自治体の案内を開いて最新の内容を確かめてください。
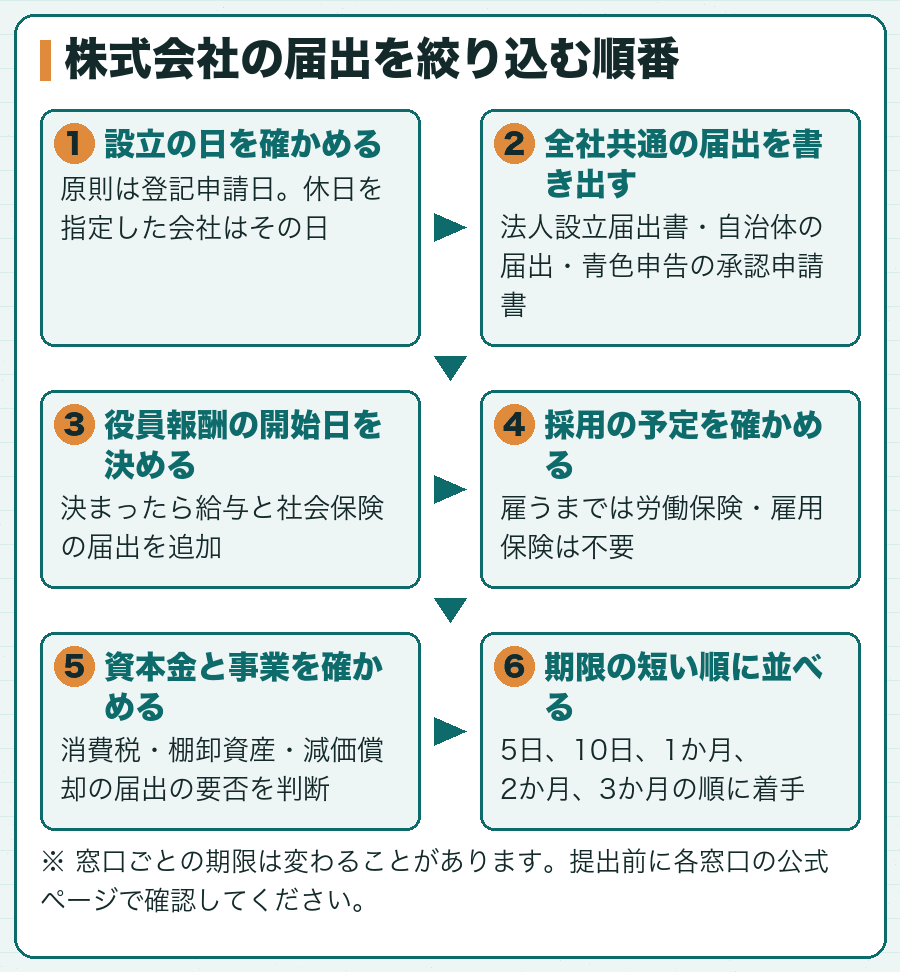
会社設立後の届出は、仕分けを終えた時点で半分は片づいたようなものです。窓口ごとの一覧を確認したいときは税務署への届出一覧や年金事務所への新規適用届へ進んでください。
出典・参考:税務手続に関する主な書類の提出時期の一覧|国税庁(国税庁)
最後に、これを読んでいるあなたへ
株式会社を立ち上げたばかりの時期は、届出の一覧を見るだけで気が重くなるものです。けれども、自分の会社に関係のない届出に線を引いていくと、本当に今週やるべきことは意外なほど少なくなります。
迷ったら、まず役員報酬の支払い開始日と最初の採用日を決めてください。その2つの日付が決まれば、株式会社の会社設立後の手続きは期限順に並べ替えられます。判断に自信が持てない届出は、税務なら税理士、社会保険・労働保険なら社会保険労務士、または各窓口に早めに確認しましょう。
この記事は、会社設立後の届出を進めるうえで役に立ちましたか?
押したときに送るのは記事の番号だけで、個人を特定する情報は送りません。期限や様式に迷う点は、所轄の窓口か税理士・社会保険労務士にもご確認ください。
この記事のタグ:#やることリスト#一覧#年金事務所#役員報酬#従業員#株式会社#税務署
他にもこのようなサイトで検索されていますので、ぜひ見てください
掲載の順番は優劣やおすすめ度を表すものではありません。「会社設立後 手続き 届出」などで実際に検索して見つかり、内容と存在を確認したサイトを、このページの話題に近い順に並べています。
銀行口座・社会保険・地方税・国税・労務の設立後手続きを期限とともに整理
sanotax.info発起人の決定から登記申請、税務手続き、銀行口座開設までの流れをチェックリストで紹介
従業員10人未満の事業所が源泉所得税を年2回にまとめて納める特例の申請方法と注意点
- 【会社設立後の提出書類】④源泉所得税の納期の特例の承認に関する申請書の書き方(記入例あり)|リーガルメディア
- 常時10人未満が条件の納期の特例について、申請書の書き方と記入例、提出期限の扱いを解説
- legal-script.com
税務署・県税事務所・市町村・年金事務所など、役所ごとに出す届出と提出期限を案内している
shihoshoshi-nagoya.jp会社設立後に初めて従業員を雇う際の手続きを7項目に分けて税理士事務所が説明
法務局・税務署・年金事務所・労基署などへの設立後の手続き8種を、書類・期限・費用で整理
- 設立登記後に税務署・自治体・年金事務所などへ出す書類を一覧にし、出し忘れの影響も説明
- yodogawa-partners.or.jp
会社設立後に税務署や年金事務所などへ出す届出を、期限と提出先の一覧表で整理している
行政書士法人が、設立後の届出を提出先ごとに紹介している
No.11あわせて検索されているサイト:1年で2回の納付ですむ「源泉所得税の納期の特例の承認に関する申請書」とは|東京クラウド会計税理士事務所(毎月の源泉所得税の納付を年2回にまとめる制度の申請方法と、利用するときの注意点を説明)会社設立に伴う役員報酬決定は3カ月以内|比較ビズまとめ(設立後3か月以内に決める役員報酬について、損金算入の種類・決め方・届出方法を解説している)会社設立後にやることは?登記後の届出・銀行口座・社会保険などの手続きを解説|レゾナンス(登記後の税務・社会保険の届出と、法人口座開設・電話番号など事業準備の手続きを解説)【2026年版】会社設立の必要書類リスト|株式会社・合同会社別チェックリスト|リーパル会計事務所(会社設立の必要書類を株式会社・合同会社別に整理し、入手先と設立後の届出も説明している)起業(会社設立)した時の所得税と住民税の手続き(社会保険労務士法人が、起業時の所得税と住民税の手続きを整理している)従業員が家族を被扶養者にするとき、被扶養者に異動があったときの手続き(日本年金機構)(被扶養者の認定要件と届出の提出先・電子申請・郵送・窓口での提出方法を案内)会社設立後にやること・手続きをリストで紹介!必要書類や手続き方法も解説|起業の窓口マガジン(税務署・自治体・年金事務所などで行う設立後の届出と、各書類の提出期限をリストで紹介している)給与支払事業所等の開設・移転・廃止届出書を徹底解説|税理士法人エナリ横浜事務所(開設・移転・廃止届出書の定義と1か月以内の期限、提出日や給与支払開始日などの各欄の書き方)