住民税の特別徴収は会社設立後いつから?給与支払報告書・翌月10日納入・納期の特例の1年の流れ
この記事の窓口順(目次)9項目
この記事は、こんな方に向けて書いています
会社を作って役員報酬や従業員の給与を払い始めたものの、「住民税は会社が何をするのか」「いつから天引きが始まるのか」がつかめていない方に向けた記事です。所得税の源泉徴収は分かってきたけれど、住民税は流れが違って戸惑っている、という段階を想定しています。
住民税の特別徴収は、税務署ではなく市区町村とのやりとりです。会社設立後の手続きのなかでも、1年単位で動く少し変わった仕組みなので、この記事では令和8年度(2026年度)の案内をもとに、1年の流れを順番に追います。自治体ごとの様式や期限は、記事の確認日(2026年10月6日)時点のものです。
住民税の特別徴収は、会社が給与から差し引いて市区町村に納める仕組み
個人住民税の納め方には、本人が納付書で納める「普通徴収」と、勤務先が給与から差し引いて納める「特別徴収」の二つがあります。横浜市の案内は、特別徴収を「所得税の源泉徴収と同じように、事業者(給与支払者)が従業員(納税義務者)の代わりに給与から個人住民税を引き去り、市区町村へ納入していただく制度」と説明しています。
大きな違いは、税額を誰が計算するかです。所得税は会社が税額表に当てはめて計算しますが、住民税は市区町村が前年の所得をもとに計算し、会社に通知します。会社は、通知された月割額を毎月の給与から差し引き、決められた期限までに納めるのが役割です。
根拠は地方税法第321条の3で、前年中に給与の支払いを受け、かつその年度の初日(4月1日)に給与の支払いを受けている人の住民税は、特別徴収の方法で徴収するものと定められています。会社設立後の手続きとしては、この「年度」と「4月1日」という区切りが、あとで出てくる「いつから」の答えに直結します。
なお、令和8年度の通知書は、横浜市では「市民税・県民税・森林環境税特別徴収税額通知書」、大阪市では「市民税・府民税・森林環境税」の名称になっています。国の森林環境税も住民税とあわせて特別徴収されるため、書類の名前が長くなっている点を知っておくと戸惑いません。
出典・参考:地方税法|e-Gov 法令検索(e-Gov法令検索(デジタル庁))
会社設立後、特別徴収義務者になるのは「給与を払う会社」になったとき
横浜市の案内は、「所得税の源泉徴収義務がある事業者は、すべての従業員の個人住民税を特別徴収することが法律により義務づけられています(地方税法第41条、同第321条の3)」としています。会社設立後に役員報酬や給与を払い始め、所得税の源泉徴収をする立場になったら、住民税の特別徴収もセットでついてくると考えてください。
ここでいう「従業員」には、アルバイトやパートだけでなく役員も含まれます。給与支払報告書の対象について、横浜市は「短期雇用者、アルバイト、パート、役員、事業専従者等、すべて含みます」と明記しています。社長ひとりの会社でも、報酬を払っているなら手続きの対象です。
所得税側の入口は、税務署に出す給与支払事務所等の開設・移転・廃止届出書です。住民税の特別徴収には、これに相当する「始めました」という届出が一律には用意されておらず、最初の給与支払報告書の提出や、従業員の切替の書類をきっかけに、市区町村から特別徴収義務者として扱われるようになります。税務署側の届出は給与支払事務所等の開設届出書で確認できます。
首都圏では九都県市が連携し、要件に当てはまる事業者を特別徴収義務者として指定する取り組みを進めています。会社設立後に「うちは小さいから普通徴収のままで」と考えていても、制度上は特別徴収が原則であることを前提に準備しておきましょう。
会社設立後の手続きを一覧にするとき、住民税の特別徴収は「税務署の届出」の欄にも「年金事務所の手続き」の欄にも入りません。市区町村という別の相手との手続きとして、独立した行を作っておくと見落としを防げます。
出典・参考:個人の市民税特別徴収に関すること 横浜市(横浜市)
特別徴収の1年は「1月末日」から始まり「翌年5月」で終わる
特別徴収の流れは、会社の事業年度とも暦年とも違う区切りで動きます。横浜市の案内に沿って、1年の流れを並べてみます。
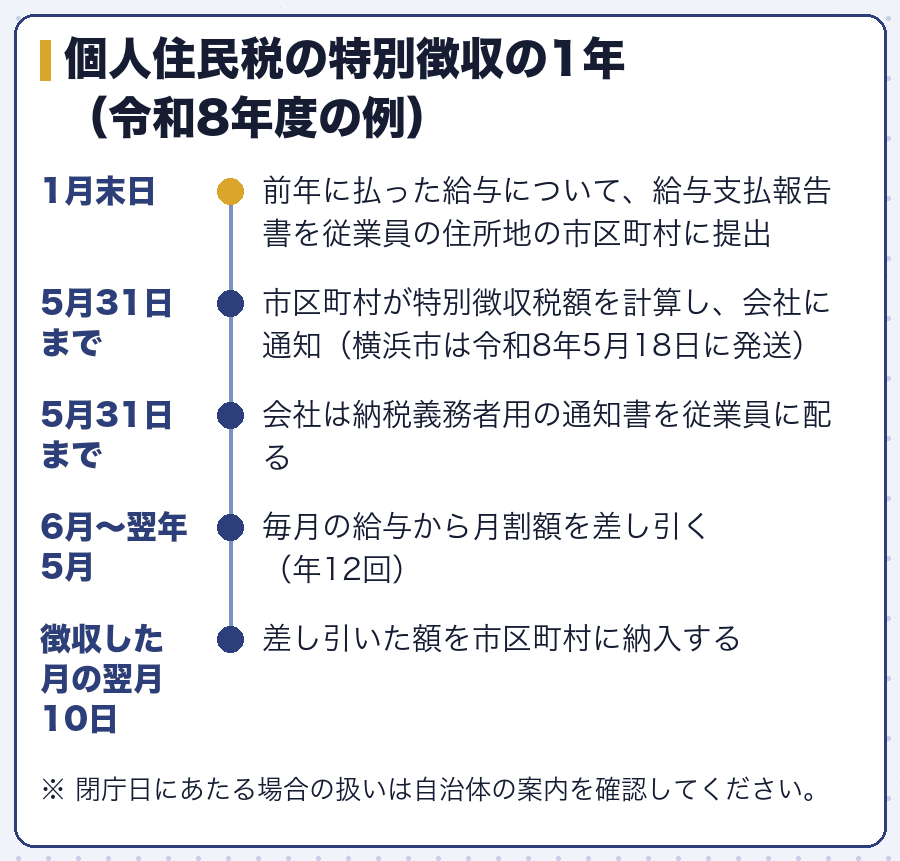
ポイントは、6月から翌年5月までが住民税の1年だということです。令和8年度分は、2025年の所得をもとに計算され、2026年6月から2027年5月までの給与で差し引かれます。会社設立後に最初に意識する期限は、たいていの場合、翌年1月末日の給与支払報告書になります。
期限の数え方を全体で確認したいときは、会社設立後の期限とスケジュールの一覧で税務署・年金事務所の届出と並べてみてください。住民税だけが年度で動くことが、一覧にするとよく分かります。
出典・参考:個人の市民税特別徴収に関すること 横浜市(横浜市)
会社設立後すぐに天引きが始まらないことが多い理由
「会社設立後、最初の給与から住民税を引くべきか」という疑問はよく出ます。結論からいうと、会社が自分で住民税額を計算して差し引くことはありません。市区町村から特別徴収税額の通知が届くまでは、差し引く額がないのが通常です。
地方税法第321条の3は、特別徴収の対象を「前年中において給与の支払を受けた者であり、かつ、当該年度の初日において給与の支払を受けている者」としています。たとえば2026年7月に設立した会社で、社長が前年は個人事業主として事業所得だけを得ていた場合、令和8年度の住民税は普通徴収で本人が納めるのが一般的な流れです。この会社が2027年1月末日までに給与支払報告書を出すと、令和9年度分からは会社の特別徴収に移っていきます。
一方、入社した従業員が前の勤務先で特別徴収されていた場合や、本人が普通徴収から切り替えたいと申し出た場合は、年度の途中でも特別徴収が始まることがあります。その手続きの具体的な書類は、自治体ごとに名前が違うため、同じカテゴリーの切替の記事で詳しく扱います。
大事なのは、「天引きが始まっていない=何もしなくてよい」ではない点です。給与を払った以上、翌年1月末日の給与支払報告書は必ず必要になります。会社設立後の最初の冬に慌てないよう、役員と従業員の住所を1月1日時点で確認できる状態にしておきましょう。
出典・参考:地方税法|e-Gov 法令検索(e-Gov法令検索(デジタル庁))
給与支払報告書の提出:1月末日までに住所地の市区町村へ
特別徴収のスタートとなるのが給与支払報告書です。会社設立後に初めて年を越す会社にとって、住民税で最初に期限がある手続きになります。
届出の5点セット(提出先・期限・様式・添付書類・提出方法)
| 書類 | 1 提出先 | 2 期限(起算日) | 3 様式の正式名称 | 4 添付書類 | 5 提出方法 |
|---|---|---|---|---|---|
| 給与支払報告書 | 従業員(役員を含む)の1月1日現在の住所地の市区町村(横浜市なら横浜市特別徴収センター) | 1月末日まで(閉庁日の場合は翌開庁日) | 給与支払報告書(総括表・個人別明細書) (2026年10月6日確認) |
総括表と個人別明細書の一式。年の途中で退職し支払金額が30万円以下の人は提出を省略できる(横浜市の案内) | eLTAX、光ディスク等、郵送、窓口(源泉徴収票を電子で出す義務がある事業者は電子等での提出が義務) |
提出先が会社の所在地ではなく、役員や従業員一人ひとりの住所地である点が、税務署への届出との大きな違いです。住所が別々の市区町村にある従業員がいれば、それぞれの市区町村に出します。eLTAXを使えば、給与支払報告書と税務署向けの源泉徴収票を一度のデータ送信で提出でき、複数の市区町村への提出もまとめられます。
横浜市のよくある質問では、市内に住所がある従業員がいない場合でも総括表だけを出し、報告人員を「0」とするよう案内しています。扱いは自治体によって違う可能性があるため、迷ったら提出先の市区町村に確認してください。
給与支払報告書の作成は、年末調整や源泉徴収票の作成と同じ時期の手続きです。会社設立後の最初の年末は、年末調整の準備と給与支払報告書の提出を一続きの作業として計画しておくと、1月に慌てずに済みます。
出典・参考:個人住民税の特別徴収に関するよくあるご質問 横浜市(横浜市)
毎月の納入:徴収した月の翌月10日まで
通知が届いたら、6月の給与から月割額を差し引き、徴収した月の翌月10日までに市区町村へ納めます。地方税法第321条の5もこの期限を定めており、横浜市は10日が土曜日や休日にあたるときは、その翌日が納期限になると案内しています。期限までに納めないと、督促や延滞金の対象になります。
納め方は、市区町村から届く納入書で金融機関の窓口から納める方法と、eLTAXの地方税共通納税システムで電子的に納める方法があります。大阪市は、eLTAXによる電子納税を勧めており、すべての市町村に一括して納入できる利便性を挙げています。従業員の住所が複数の市区町村に分かれている会社ほど、電子納税の手間の差は大きくなります。
途中で入退社があると、市区町村から特別徴収税額の変更通知が届きます。横浜市では、税額が変わっても新しい納入書は送らず、当初の納入書の金額を書き直して使うよう案内しています。納入書の扱いは自治体で違うので、最初に届いた書類の説明をよく読んでおきましょう。
所得税の源泉徴収分も同じ「翌月10日」が原則なので、会社設立後の毎月10日は、税務署向けと市区町村向けの二つの納付が重なる日になります。納付の担当とやり方を一度決めてしまえば、あとは毎月の繰り返しです。
納入の手続きを金融機関の窓口で行う場合は、納入書の月と金額を取り違えないよう注意します。大阪市の納入書は6月分から翌年5月分までの12枚と予備2枚の綴りで、月ごとに月割額と納期限が印字されていると案内されています。
出典・参考:大阪市:特別徴収税額の通知および納入について(大阪市)
常時10人未満なら、住民税にも年2回の納期の特例がある
給与の支払いを受ける人が常時10人未満の事務所であれば、市町村長の承認を受けて、住民税の納入を年2回にまとめる「納期の特例」が使えます(地方税法第321条の5の2)。大阪市の案内では、6月分から11月分は12月10日、12月分から5月分は6月10日が納入期限です。
届出の5点セット(提出先・期限・様式・添付書類・提出方法)
| 書類 | 1 提出先 | 2 期限(起算日) | 3 様式の正式名称 | 4 添付書類 | 5 提出方法 |
|---|---|---|---|---|---|
| 住民税の納期の特例 | 特別徴収税額を納める市区町村の長(従業員の住所地ごと) | 提出期限の一律の定めは確認できず。承認を受けた日の属する期間から適用(地方税法第321条の5の2) | 自治体ごとの様式(例:大阪市「給与所得等に係る市民税・府民税・森林環境税特別徴収税額の納期の特例に関する承認申請書」) (2026年10月6日確認) |
自治体の様式と案内に従う | 自治体ごとに案内(郵送・窓口・eLTAXなど) |
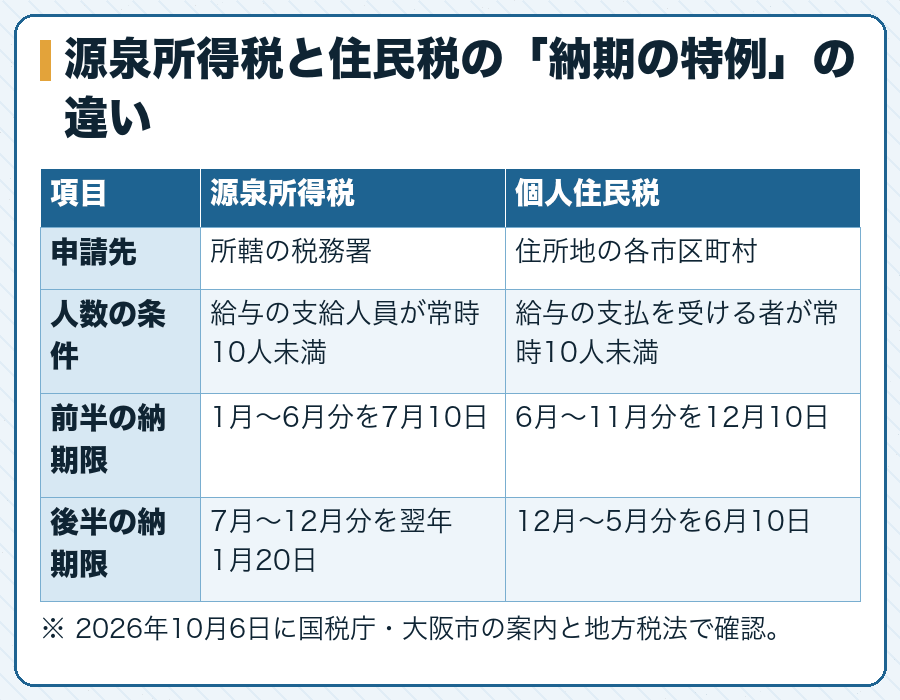
よく混同されるのが、税務署に出す源泉所得税の納期の特例です。こちらは源泉所得税の納期の特例で扱う別の手続きで、申請先も期限もまったく違います。片方を出しただけでは、もう片方の特例は受けられません。従業員の住所が複数の市区町村にあるときは、住民税の特例はそれぞれの市区町村に申請が必要になる点にも注意してください。
出典・参考:大阪市:特別徴収税額の通知および納入について(大阪市)
自治体ごとに違う点を、自分で調べる手順
特別徴収の大きな枠組みは地方税法で全国共通ですが、様式の名前、提出先の部署、受付の締め日、納入書の送り方は市区町村ごとに違います。横浜市には「横浜市特別徴収センター」があり、大阪市は船場法人市税事務所が窓口です。会社設立後に初めて調べるときは、次の順番で探すと迷いません。
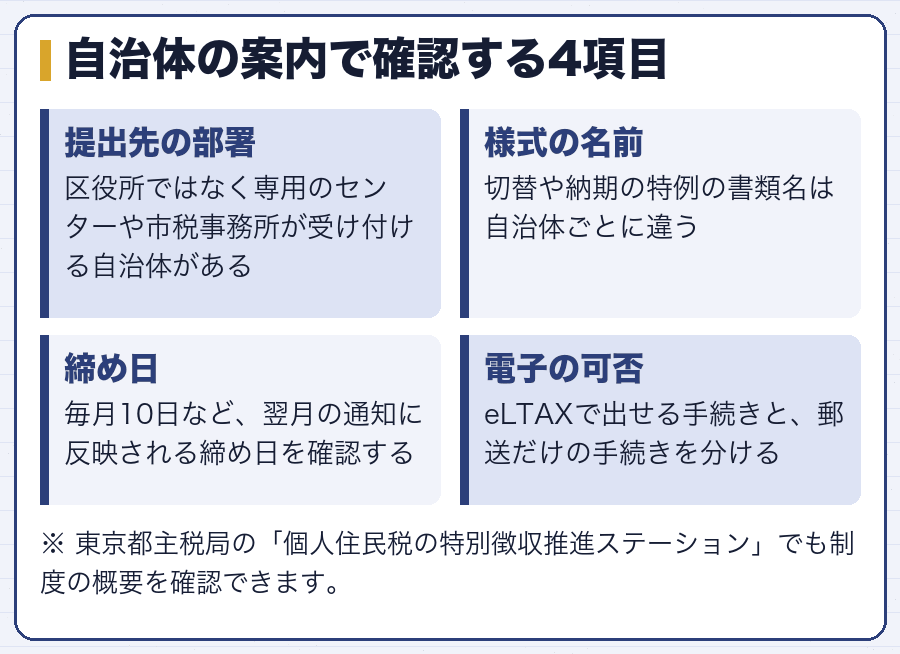
検索するときは「市区町村名+特別徴収+事業者」で探すと、事業者向けのページにたどり着きやすくなります。東京都主税局は、都内の区市町村と連携した特別徴収の解説ページを公開しています。様式の名前が会社設立後の手続きの一覧表と違っていても、中身は同じことが多いので、目的(切替・異動・納期の特例)で読み替えてください。
法人住民税(法人都民税・法人市民税)の設立届とは担当部署が違うことにも気をつけましょう。法人そのものの届出は都道府県税事務所・市区町村の法人設立届で扱っています。
出典・参考:個人住民税と特別徴収について|個人住民税の特別徴収推進ステーション(東京都主税局)
まとめ:住民税の特別徴収は「翌年1月末日」を最初の目印にする
会社設立後の住民税の特別徴収は、所得税と違って市区町村が税額を計算し、6月から翌年5月までの1年で動く手続きです。押さえる点を並べると次のとおりです。
- 給与や役員報酬を払う会社は、原則として特別徴収義務者になる(役員も対象)
- 最初の大きな期限は、給与を払い始めた年の翌年1月末日の給与支払報告書
- 通知が届いたら6月の給与から差し引き、徴収した月の翌月10日までに納める
- 常時10人未満なら、市区町村ごとの承認で年2回の納期の特例が使える
- 様式名や窓口は自治体で違う。住所地の市区町村の事業者向けページで確認する
役員報酬の額が決まると、翌年度の住民税の額もおおよそ見えてきます。報酬の決め方は役員報酬の決め方で、会社設立後の届出全体は期限とスケジュールの一覧で確認してください。
出典・参考:大阪市:普通徴収から特別徴収への切り替えについて (…>市税について>個人市民税)(大阪市)
最後に、これを読んでいるあなたへ
住民税の特別徴収は、会社設立後の手続きのなかでも「気づいたら期限が来ている」ことが多い項目です。理由は単純で、税額の通知も納入書も市区町村から届くため、会社が自分から動くきっかけが少ないからです。
まずは手帳の翌年1月のページに「給与支払報告書」と書き込み、役員と従業員の住所を確認しておいてください。様式や手続きの細かな点は、住所地の市区町村の窓口に問い合わせれば丁寧に教えてもらえます。税額の計算や年末調整まで含めて任せたい場合は、税理士に相談するのも一つの方法です。
この記事は、会社設立後の届出を進めるうえで役に立ちましたか?
押したときに送るのは記事の番号だけで、個人を特定する情報は送りません。期限や様式に迷う点は、所轄の窓口か税理士・社会保険労務士にもご確認ください。
この記事のタグ:#スケジュール#住民税#役員報酬#従業員#期限
他にもこのようなサイトで検索されていますので、ぜひ見てください
掲載の順番は優劣やおすすめ度を表すものではありません。「会社設立後 手続き 届出」などで実際に検索して見つかり、内容と存在を確認したサイトを、このページの話題に近い順に並べています。
社会保険労務士法人が、起業時の所得税と住民税の手続きを整理している
hr.excelike.co.jp大阪市の特別徴収切替届出(依頼)書の様式と提出期限を案内している
入社・退職時の特別徴収の手続きと、納期の特例について説明している
- 個人事業主から法人へ変更した場合の届出方法を教えてください。(さいたま市)
- さいたま市のよくある質問で、法人化したときの特別徴収の届出を案内している
- www.city.saitama.lg.jp
税理士・行政書士事務所が特別徴収の概要、手続き、納付期限を説明
www.kensetsutax.com京都市での法人設立時の市税届出と個人住民税の特別徴収について案内するFAQ
法人化後に役員報酬から住民税を天引きする特別徴収と納期の特例を説明
- 普通徴収から特別徴収への切り替え手続きと入退社時の対応を人事担当者向けに説明
- use-charlotte.jp
特別徴収の流れ、税額通知書の見方、納付方法、入退職時の対応を解説
初めて労働者を雇う際の適用事業所設置届など雇用保険の届出と期日を案内
No.11あわせて検索されているサイト:会社設立に伴う役員報酬決定は3カ月以内|比較ビズまとめ(設立後3か月以内に決める役員報酬について、損金算入の種類・決め方・届出方法を解説している)法人事業税・法人都民税|東京都主税局(法人事業税・法人都民税のQ&Aで、事業開始から15日以内の法人設立・設置届出書の提出を案内)会社設立後、初めて役員報酬を決める時の段取りについて(初めて役員報酬を決める際の期限、議事録作成、定期同額給与の扱いを順に説明)1年で2回の納付ですむ「源泉所得税の納期の特例の承認に関する申請書」とは|東京クラウド会計税理士事務所(毎月の源泉所得税の納付を年2回にまとめる制度の申請方法と、利用するときの注意点を説明)会社設立後は給与(役員報酬)をいつから払うかで計算が変わる!(役員報酬の決定時期と支払開始時期によって損金算入の扱いが変わる点を解説)法人設立後にやること完全リスト【大阪の税理士が解説】|蟹山昇宏税理士事務所(法人登記後の手続きを項目別にリスト化し、社会保険・税務署・地方税の期限と優先順位を示す)給与支払事務所等の開設届出書とは?提出方法・期限を解説|ベンチャーサポート税理士法人(給与支払事務所等の開設届出書を出す理由、書き方、提出方法、1か月以内の期限を解説)源泉所得税の納期の特例の承認に関する届出とは|ひとりでできるもん(従業員10人未満の事業所が源泉所得税を年2回にまとめて納める特例の申請方法と注意点)