決算月で設立後の期限はこう変わる|第1期の長さと青色申告・消費税・最初の申告期限の関係
この記事の窓口順(目次)8項目
定款で決算月を決めて登記を終えた方で、「その決算月だと、会社設立後の届出はいつまでに出せばいいのか」を確かめたい方に向けた記事です。とくに、設立して数か月で最初の決算が来る会社の方に読んでほしい内容です。
この記事は、決算月の選び方そのものより、すでに決まった事業年度が会社設立後の手続きにどう効いてくるかを扱います。決算月をこれから変えたい場合の手続き(定款変更と異動届出書)は、同じカテゴリーのもう1本で取り上げています。法人税申告書の書き方は扱いません。
01会社設立後に効いてくるのは「第1期の長さ」
法人税法第13条は、事業年度を「法人の財産及び損益の計算の単位となる期間」で、定款などに定めるものとしています。そして、その期間が1年を超える場合は1年ごとに区切ると定めています。決算月を何月にしても、1つの事業年度は最長1年です。
会社設立後の手続きで問題になるのは、最初の事業年度(第1期)がいつ始まりいつ終わるかです。第1期は設立の日に始まり、定款で決めた最初の期末に終わります。設立の日は原則として法務局が設立登記の申請を受け付けた日で、登記が完了した日ではありません。2026年2月2日からは、要件を満たせば行政機関の休日を設立の日として登記できる特例もあるため、登記事項証明書に記載された会社成立の年月日で確認してください。
決算月が設立月に近いほど第1期は短くなり、遠いほど長くなります。そして、設立後の届出のなかには、第1期の終わりに合わせて期限が前倒しになるものや、第1期の確定申告の期限まで猶予があるものがあります。決算月は「最初の決算がいつ来るか」だけでなく、会社設立後の手続きの締め切りを並べ替えるスイッチでもあるのです。
会社設立後の手続きを予定表に落とすとき、多くの人は登記完了日を起点に考えます。しかし、税務署まわりの届出の期限は設立の日と事業年度の終了の日から決まるものがほとんどです。登記完了日、設立の日、第1期の終了日を混ぜずに、それぞれ別の日付として書き出しておくと、あとの計算を間違えにくくなります。
この記事で使う例
設立の日を2026年6月15日(月)とし、定款の事業年度が「6月1日から翌年5月31日まで」の会社(5月決算)と、「8月1日から翌年7月31日まで」の会社(7月決算)を比べます。
5月決算なら第1期は2026年6月15日から2027年5月31日まで、7月決算なら2026年6月15日から2026年7月31日までです。
事業年度の決め方そのものについては、SoVaの「会社設立時の事業年度の決め方」でポイントが整理されています。
出典・参考:法人税法|e-Gov 法令検索(デジタル庁(e-Gov法令検索))
02法人設立届出書の「事業年度」欄は定款どおりに書く
税務署が会社の事業年度を最初に知るのは、法人設立届出書です。国税庁の記載要領では、事業年度の欄に法令や定款で定めた会計期間を書くよう求めています。定款に「毎年8月1日から翌年7月31日まで」とあれば、そのとおりに書きます。
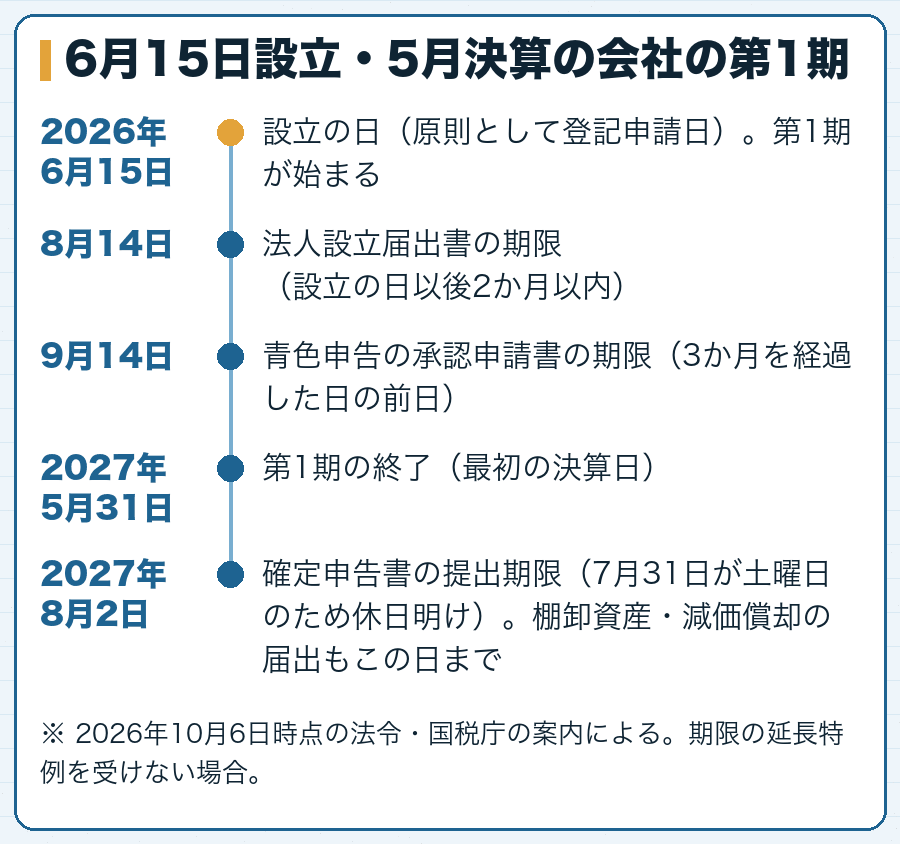
法人設立届出書の期限は、設立の日以後2か月以内です。6月15日設立なら8月14日が期限になります。ここで7月決算の会社を見ると、第1期は7月31日に終わってしまうので、法人設立届出書を出す前に最初の期末が来ることになります。届出が期末より後になっても届出自体は有効ですが、第1期が短い会社ほど、ほかの期限にも追われやすい状態だと意識しておきましょう。
なお、法人税法第13条第2項は、法令や定款に会計期間の定めがない法人について、設立の日以後2か月以内に会計期間を定めて所轄税務署長に届出をするよう求めています。株式会社や合同会社は通常、定款に事業年度を書いて設立するため、設立届出書の事業年度欄で足ります。手元の定款に事業年度の定めがあるかは、記入前に必ず確かめてください。
記入欄の書き方全体は法人設立届出書の書き方で扱っています。この記事では、事業年度の欄に書いた内容が、その後の会社設立後の手続きにどう影響するかを追っていきます。
出典・参考:法人設立届出書の記載要領等(PDF)(国税庁)
03青色申告の承認申請書は、第1期が短いと期限が前に出る
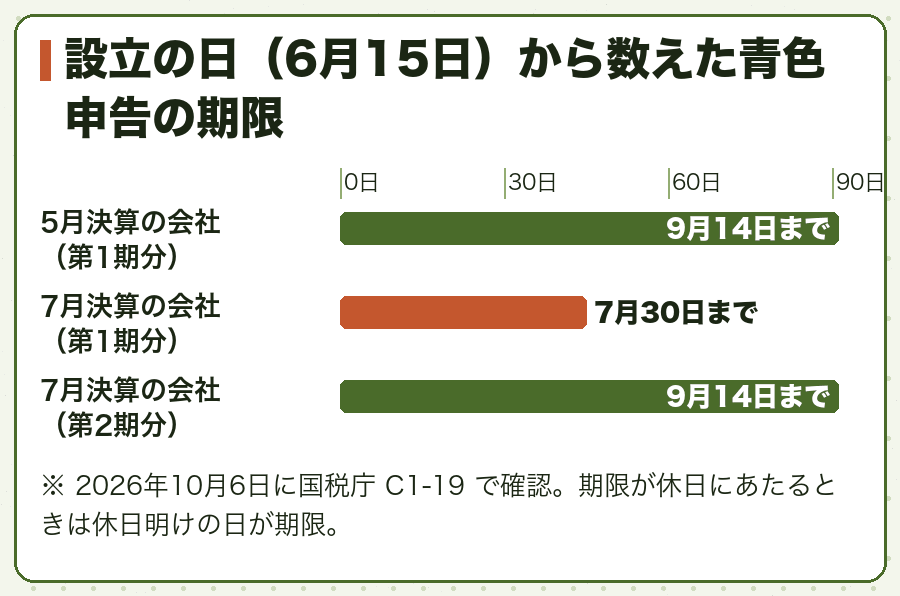
決算月の影響をいちばん強く受けるのが、青色申告の承認申請書です。国税庁の案内では、設立の日の属する事業年度について「設立の日以後3月を経過した日と当該事業年度終了の日とのうちいずれか早い日の前日まで」が提出期限です。
届出の5点セット(提出先・期限・様式・添付書類・提出方法)
| 書類 | 1 提出先 | 2 期限(起算日) | 3 様式の正式名称 | 4 添付書類 | 5 提出方法 |
|---|---|---|---|---|---|
| 青色申告の承認申請書 | 納税地の所轄税務署長 | 設立の日以後3か月を経過した日と第1期終了の日のいずれか早い日の前日まで | 青色申告の承認申請書 (2026年10月6日確認) |
なし | e-Taxで作成・提出、または書面1部を持参・送付 |
例の会社に当てはめます。5月決算の会社は、第1期の終了(2027年5月31日)より3か月を経過した日(2026年9月15日)が早いので、その前日の9月14日が期限です。7月決算の会社は、第1期の終了(7月31日)のほうが早いので、その前日の7月30日が期限になり、5月決算の会社より1か月半近く早く締め切りが来ます。
第1期に間に合わなかった場合の救済として、国税庁の案内には、設立の日から第1期の終了の日までが3か月に満たない場合の翌事業年度について、設立の日以後3か月を経過した日と翌事業年度終了の日のいずれか早い日の前日までを期限とする定めもあります。7月決算の例なら、9月14日までに出せば第2期から青色申告にできます。ただし第1期は白色申告になる点に注意してください。
出典・参考:C1-19 青色申告書の承認の申請|国税庁(国税庁)
04棚卸資産・減価償却の届出は「第1期の確定申告書の提出期限」まで
棚卸資産の評価方法と減価償却資産の償却方法は、届出をしなければ法定の方法が適用されます。届出をする場合の期限は、どちらも「設立第1期の確定申告書の提出期限まで」です(仮決算による中間申告書を出すときは、その提出期限まで)。
届出の5点セット(提出先・期限・様式・添付書類・提出方法)
| 書類 | 1 提出先 | 2 期限(起算日) | 3 様式の正式名称 | 4 添付書類 | 5 提出方法 |
|---|---|---|---|---|---|
| 棚卸資産の評価方法の届出 | 納税地の所轄税務署長 | 設立第1期の確定申告書の提出期限まで | 棚卸資産の評価方法の届出書 (2026年10月6日確認) |
なし | e-Taxで作成・提出、または書面を持参・送付 |
| 減価償却資産の償却方法の届出 | 納税地の所轄税務署長 | 設立第1期の確定申告書の提出期限まで | 減価償却資産の償却方法の届出書 (2026年10月6日確認) |
なし | e-Taxで作成・提出、または書面を持参・送付 |
確定申告書の提出期限は、法人税法第74条により各事業年度終了の日の翌日から2か月以内です。5月決算の会社なら2027年7月31日ですが、この日は土曜日なので、国税通則法の定めにより休日明けの8月2日まで延びます。7月決算の会社は2026年9月30日です。7月決算の会社は、設立から3か月半ほどで評価方法を決めておく必要があることになります。
在庫を持たない業種や、取得する固定資産が少ない会社では、届出をせずに法定の方法を使うこともよくあります。どちらにするかは税務上の判断なので、迷う場合は税理士に相談してください。届出の書き方は棚卸資産・減価償却の届出書で扱っています。
出典・参考:C1-25 棚卸資産の評価方法の届出|国税庁(国税庁)
05消費税:第1期が7か月以下なら、第2期の「特定期間」がない
消費税は、基準期間(前々事業年度)の課税売上高で納税義務を判定するのが原則です。設立第1期と第2期には基準期間がないため、ほかの条件で判定します。国税庁のタックスアンサー(No.6501)は、資本金の額または出資の金額が1,000万円以上の法人や特定新規設立法人などは、基準期間がない事業年度でも納税義務が免除されないとしています。
もう一つの判定が特定期間です。法人の特定期間は、原則として「その事業年度の前事業年度開始の日以後6か月の期間」で、この期間の課税売上高(または給与等の支払額)が1,000万円を超えると課税事業者になります。第2期の判定では、第1期が特定期間の対象になります。
ここで決算月が効いてきます。国税庁の質疑応答事例「特定期間の判定」では、設立1期目が7か月以下の場合、前事業年度が7か月以下であるためその期間は特定期間に該当せず、判定の必要はないとしています。7月決算の例(第1期は約1か月半)なら、第2期について特定期間による判定はありません。5月決算の例(第1期は約11か月半)なら、第1期の最初の6か月が特定期間の判定対象になります。
これは判定のしくみの一部で、免税になるかどうかは資本金の額、特定新規設立法人の該当、適格請求書発行事業者の登録の有無などで変わります(2026年10月6日確認)。判定の全体は消費税の免税期間で整理しているので、自社の条件で確かめてください。
出典・参考:特定期間の判定|国税庁(国税庁)
06最初の決算と申告期限:期末の翌日から2か月
第1期が終わると、法人税の確定申告書を、事業年度終了の日の翌日から2か月以内に出します。消費税の課税事業者であれば、消費税の確定申告書も原則として同じ2か月以内です。申告書の書き方はこのサイトの範囲外ですが、期限がいつ来るかは決算月で決まるため、会社設立後の早い時期に把握しておく必要があります。
株主総会の開催時期などの事情で2か月以内に申告できない会社のために、申告期限の延長の特例があります。法人税法第75条の2により、定款の定めなどで定時総会が2か月以内に招集されない常況にある場合、申請すれば申告期限を原則1か月延ばせます。申請書は、延長を受けたい事業年度の終了の日までに出す必要があるので、第1期が短い会社ほど判断の時間が限られます。
第1期の決算日を過ぎてから、決算月を変えることはできますか。
法人税法第15条は、定款で定める会計期間を変更したときに、変更前と変更後の会計期間を遅滞なく所轄税務署長に届出をするよう定めています。どの事業年度から変わるかは定款変更の内容しだいで、扱いに迷う場合は税理士や税務署に確認してください。会社設立後に決算月を変える手続きは、定款変更と異動届出書が中心になるので、同じカテゴリーのもう1本で順番を確認してください。
第1期が数か月しかないと、申告の手続きも簡単になりますか。
期間が短くても、決算を組み、確定申告書を出す手続きは1年の事業年度と変わりません。売上がない場合でも申告は必要なので、会社設立後すぐに帳簿を付け始めておくことが大切です。
設立の日がいつか分からなくなりました。
登記事項証明書の「会社成立の年月日」を見てください。会社設立後の手続きの期限は、この日付を起点に数えるものが多くあります。
出典・参考:C1-17 定款の定め等による申告期限の延長の特例の申請|国税庁(国税庁)
07決算月とお金の流れ:口座・資本金・役員報酬との関係
決算月は税務の期限だけでなく、会社設立後のお金の手続きの区切りにもなります。第1期の決算書には、設立の日から期末までのお金の動きがすべて載るため、口座の開設、資本金の移動、役員報酬の支払いを第1期のうちにどう進めるかを、決算月から逆算して考えておくと整理しやすくなります。
- 法人口座:開設までの間の入出金をどう記録するかが、第1期の帳簿に影響する。法人口座の開設タイミングと必要書類
- 資本金:払い込んだ資本金を法人口座へ移す流れと、その記録のしかた。資本金の使い方と法人口座への移し方
- 役員報酬:事業年度の始まりを起点にした決め方のルールがある。役員報酬の決め方といつから払うか
- 決算月そのものを変える場合は、定款変更と異動届出書の手続きが必要。決算月・事業年度の記事一覧
役員報酬は、事業年度の開始の日を起点に改定の時期が決まる考え方があり、第1期が短い会社では第2期の始まりがすぐに来ます。国税庁のタックスアンサー(No.5211)で、役員給与の取扱いの全体を確認しておきましょう。
このように、会社設立後のお金の手続きは決算月を境に一区切りがつきます。期限の全体像は会社設立後の期限とスケジュールにまとめているので、決算月から逆算した予定表を作るときの土台にしてください。
出典・参考:No.5211 役員に対する給与(平成29年4月1日以後支給決議分)|国税庁(国税庁)
08まとめ:決算月が決まったら、第1期の期限を一度書き出す
定款の事業年度は、会社設立後の手続きの締め切りを並べ替えます。設立の日と最初の期末の2つの日付が分かれば、主な期限はすべて計算できます。
- 事業年度は1年以内。第1期は設立の日から最初の期末まで
- 青色申告の承認申請書は、3か月を経過した日と第1期末の早いほうの前日まで
- 棚卸資産・減価償却の届出は、第1期の確定申告書の提出期限まで
- 第1期が7か月以下なら、第2期の特定期間による判定はない(資本金などの条件は別に確認)
- 確定申告書は期末の翌日から2か月以内。延長の特例は期末までに申請
決算月を変えたくなった場合は、定款を変更したうえで、税務署などへ異動の届出を出す手続きが必要です。その流れは同じカテゴリーのもう1本の記事で説明しています。制度や様式は改正されることがあるため、それぞれの届出を出す前に国税庁の最新の案内で期限を確認し、判断に迷う点は税理士や所轄の税務署に相談してください。
出典・参考:税務手続に関する主な書類の提出時期の一覧|国税庁(国税庁)
最後に、これを読んでいるあなたへ
決算月は登記の前に決めたものなので、会社設立後にあらためて考える機会はあまりありません。けれども、設立の日と決算月の組み合わせしだいで、最初の数か月の忙しさは大きく変わります。
まずは手帳やカレンダーに、設立の日と第1期の末日を書き込んでみてください。そこから青色申告、評価方法の届出、申告期限を順に書き足せば、会社設立後の1年目に何がいつ来るのかが見通せるようになります。
この記事は、会社設立後の届出を進めるうえで役に立ちましたか?
押したときに送るのは記事の番号だけで、個人を特定する情報は送りません。期限や様式に迷う点は、所轄の窓口か税理士・社会保険労務士にもご確認ください。
他にもこのようなサイトで検索されていますので、ぜひ見てください
掲載の順番は優劣やおすすめ度を表すものではありません。「会社設立後 手続き 届出」などで実際に検索して見つかり、内容と存在を確認したサイトを、このページの話題に近い順に並べています。
決算月を決める5つの観点と、3月決算が多い統計を踏まえた選び方を説明している
relyne-kaikei.com税務署への設立後の届出を必須と選択に分け、法人設立届・青色申告・給与関係の期限を説明
法人設立時に税務署へ出す5つの届出書の提出期限と、青色申告を選ぶ意味を説明している
- 会社設立時に決算期(事業年度)を決める方法と、事業年度を変更する方法 | 東京クラウド会計税理士事務所
- 設立時の事業年度の決め方と、定款変更と税務署への届出による変更手続きを解説
- www.setuzei.biz
税務署へ出す必須4種の届出と提出期限、状況に応じて出す任意の届出と自治体への届出を解説
fintax.jp法人が青色申告をするための申請書の書き方・提出先・期限を書き方例とともに説明している
新設法人が税務署に出す法人設立届出書や源泉所得税・消費税関係の届出と期限を示す国税庁の解説
- 決算期変更時の異動届の提出期限と添付書類を議事録例つきで説明している
- www.mikagecpa.com
会社設立後に青色申告を選ぶ際の税制上の扱いと、3か月以内に出す承認申請書の手続きを説明
法人設立後の青色申告の申請期限、白色申告との違い、承認申請の手続きを説明している
No.11あわせて検索されているサイト:給与支払事務所等の開設届出書の記入方法|税理士検索ドットコム(会社設立時に給与を払う場合の開設届出書について、提出先・期限・記入方法を説明している)会社設立後(1期目)にやること一覧(設立後15日以内から決算後3か月以内までの届出・申請を、時系列で並べた税理士法人のメディア記事)法人の青色申告とは|承認申請書の書き方・提出期限・メリット完全ガイド|鮎澤パートナーズ(設立3か月以内の承認申請書の期限、欠損金の繰越控除などの特典、帳簿の要件を解説している)青色申告法人の帳簿の保存期間と保存場所及び記載事項について | 髙荷祐二税理士事務所(青色申告法人が複式簿記で記録すべき項目と、帳簿の保存期間・保存場所を説明している)会社設立後の手続きチェックリスト【税務編】|StartupSide Magazine(設立直後の税務手続きを国税と地方税に分け、期限と対象者をチェックリストで示している)株式会社の事業年度(決算期)を変更する手続き | RSM汐留パートナーズ司法書士法人(株主総会の特別決議による定款変更など、事業年度を変更する手続きと制限を説明)決算期変更手続きのやり方とは?メリットや注意点を解説(決算期変更のやり方と注意点をまとめている)法人成りの届出一覧|会社側・個人側の手続きと期限を税理士が解説|木下公認会計士税理士事務所(個人事業から法人化するときの届出を会社側と個人側に分け、提出先・書類名・期限を一覧にしている)