インボイス登録はいつ申請するか|会社設立後の3つのタイミングと申請期限・登録日の決まり方
この記事の窓口順(目次)9項目
この記事は、こんな方に向けて書いています
会社設立後、取引先から「インボイスの登録番号を教えてください」と聞かれ、いつまでに何を出せばよいのかを調べている方に向けた記事です。資本金1,000万円未満で設立し、本来なら免税事業者になりうる会社を主に想定しています。
登録の効力がいつ生じるかは、申請した日ではなく「どのタイミングで、どの規定を使って申請したか」で決まります。国税庁の手続案内とインボイス制度特設サイトを2026年10月6日に確認した内容をもとに、3つのタイミングごとに期限を整理します。登録するかどうか自体の判断材料は、同じカテゴリーの別記事で扱います。
窓口 01インボイスの登録は「税務署長が登録した日」から効力が生じる
インボイス(適格請求書)を交付できるのは、税務署長の登録を受けた適格請求書発行事業者だけです。登録を受けるには「適格請求書発行事業者の登録申請書」を出し、審査を経て登録番号の通知を受けます。
国税庁の手続案内は、この申請による登録の効力は「税務署長が登録をした日から生じます」と書いています。つまり原則としては、申請書を出した日でも、通知が届いた日でもなく、税務署側で登録された日がスタートです。
ただし、会社設立後の会社と免税事業者には、この原則とは別の扱いが用意されています。新たに事業を開始した事業者は課税期間の初日にさかのぼって登録を受けられ、免税事業者は登録希望日を書いてその日から登録を受けられます。この記事では、この2つの扱いを使い分ける3つのタイミングを順に見ていきます。
この記事でいう「設立の日」は、原則として法務局が設立登記の申請を受け付けた日です(2026年2月2日からは休日を設立の日に指定できる特例があります)。会社の1期目は設立の日から始まるので、「1期目の初日」は設立の日と同じ日になります。
登記が完了した日から数えるのではない点に注意してください。会社設立後の手続きの期限は、ほとんどがこの設立の日を起点にしています。
出典・参考:D1-64 適格請求書発行事業者の登録申請手続(国内事業者用)|国税庁(国税庁)
窓口 02登録申請書の提出先・期限・様式・添付書類・提出方法
タイミングの話に入る前に、申請書そのものの条件を確認しておきます。会社設立後の届出の多くは所轄の税務署に出しますが、インボイスの登録申請書は書面の送付先が違う点に気をつけてください。
届出の5点セット(提出先・期限・様式・添付書類・提出方法)
| 書類 | 1 提出先 | 2 期限(起算日) | 3 様式の正式名称 | 4 添付書類 | 5 提出方法 |
|---|---|---|---|---|---|
| インボイスの登録申請 | 納税地を管轄する業務センター(書面の場合の送付先) | 期限は登録を受けたい時期で変わる(設立の期から登録するなら、その課税期間の末日まで) | 適格請求書発行事業者の登録申請書(国内事業者用) (2026年10月6日確認) |
手続案内に添付書類の記載なし | e-Tax(e-Taxソフト(WEB版)の問答形式など)、または書面を送付 |
国税庁の案内は「申請書はe-Taxで作成・提出してください」としたうえで、書面を作って送付することもできるとしています。書面の場合は持参ではなく送付と書かれている点が、ほかの会社設立後の手続きと違うところです。書面で出すなら、国税庁の「各国税局の業務センター」のページで自分の納税地を管轄する送付先を調べる手続きを先に済ませておきましょう。
e-Taxで出すには、電子証明書(マイナンバーカード等)や利用者識別番号などの事前準備が必要です。会社設立後に法人設立届出書などをe-Taxで出す予定なら、同じ準備でインボイスの申請も済ませられます。準備の手順はe-Tax・eLTAXの利用開始にまとめています。
様式はExcel版とPDF版があり、PDFはケース別に分かれています。法人用の記載例も公開されているので、書面で出す場合は自分のケースに合う様式を選んでから記入しましょう。
出典・参考:D1-64 適格請求書発行事業者の登録申請手続(国内事業者用)|国税庁(国税庁)
窓口 03タイミング1:設立の日にさかのぼって登録する
会社設立後、最初の請求書からインボイスを交付したい会社が選ぶのがこのタイミングです。国税庁のインボイス制度特設サイトは、新たに事業を開始した方は、その課税期間の初日にさかのぼって登録を受けることが可能で、そのためにはその課税期間の末日までに登録申請を行う必要がある、と案内しています。
法人の場合、1期目の課税期間の初日は設立の日です。したがって、1期目の末日(最初の決算日)までに申請書を出せば、設立の日から登録を受けていたものとして扱われます。設立から数か月たってから申請しても、設立の日までさかのぼれるのがこの扱いの特徴です。
一方で、1期目の末日を過ぎてしまうと、この扱いは使えません。決算日を過ぎてから気づいた場合は、タイミング2かタイミング3のどちらかで登録日を決め直すことになります。会社設立後の1期目が短い会社ほど締め切りが早く来るので、決算月を確かめたうえで申請の日程を組んでください。
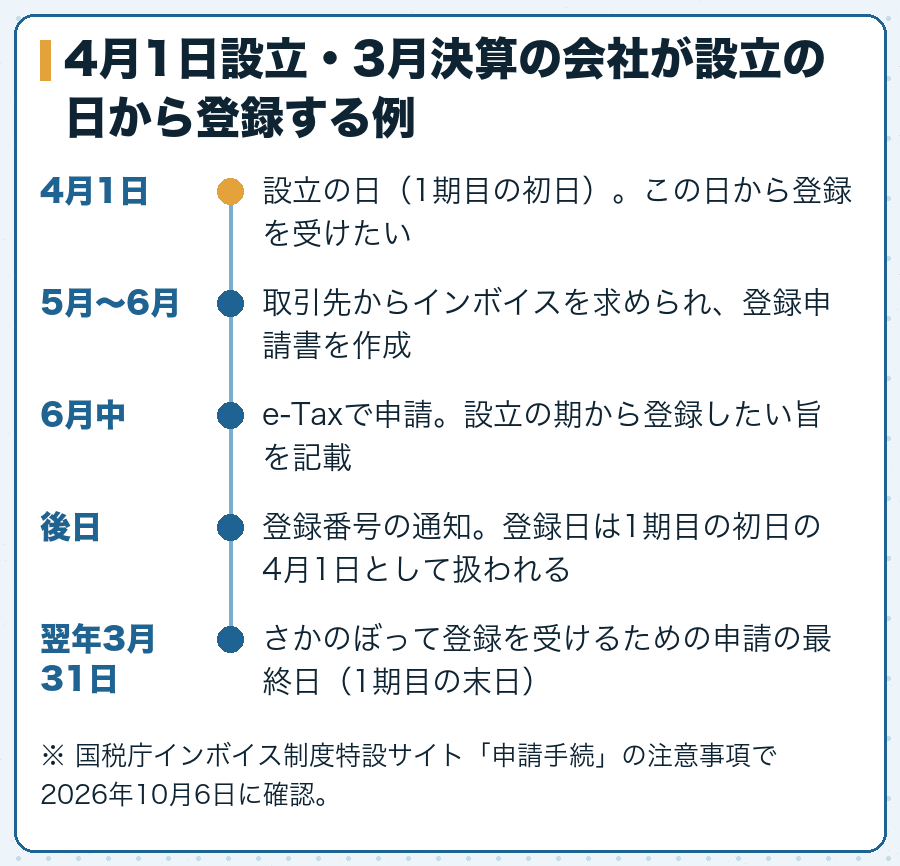
ただし、さかのぼれるとはいえ、登録番号が届くまでは請求書に番号を書けません。設立直後から事業者向けの取引がある会社は、申請を後回しにせず、会社設立後の早い時期に手続きを済ませておくのが安全です。
出典・参考:申請手続|国税庁(国税庁)
窓口 04タイミング2:1期目の途中の日から登録する
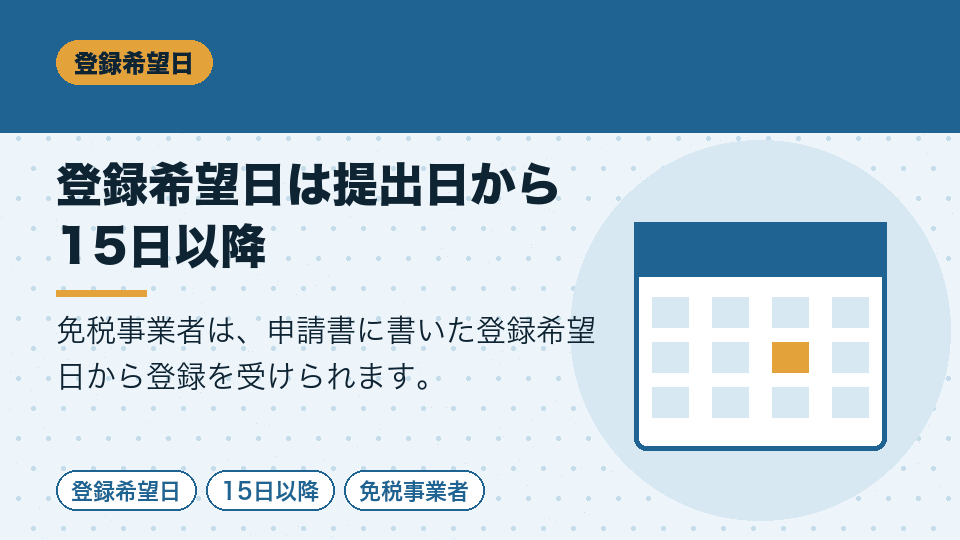
1期目の最初は免税事業者として過ごし、途中の日から登録したい会社もあります。たとえば、事業者向けの取引が始まる月から登録したい場合です。
国税庁の手続案内は、免税事業者が経過措置(平成28年改正法附則第44条第4項)の適用で登録を受ける場合は、登録希望日(提出日から15日以降の登録を受ける日として事業者が希望する日)から登録を受けられる、としています。インボイス制度特設サイトにも「登録希望日の記載をお忘れなく」と注意が出ています。
この経過措置は、令和5年10月1日から令和11年9月30日までの日を含む課税期間中に免税事業者が登録を受けた場合に使えるものです(国税庁タックスアンサーNo.6498、令和8年4月1日現在法令等)。2026年10月6日時点で会社設立後の1期目を迎えている会社は、この期間の範囲に入ります。
注意:登録希望日を書き忘れると、原則どおり「税務署長が登録をした日」が登録日になります。取引の開始日に合わせたいなら、申請書の登録希望日の欄を必ず埋めてください。
タイミング1との違いは、さかのぼるのではなく、先の日付を指定する点です。会社設立後の手続きとしては、1期目の途中から登録したいならタイミング2、1期目の最初からならタイミング1、と覚えておくと迷いません。
- 設立の日にさかのぼる申請と、登録希望日を書く申請は、どちらを選べばよいですか。
- 最初の取引からインボイスが必要ならさかのぼる手続き、取引の開始が先なら登録希望日を書く手続き、というのが基本の考え方です。どちらでも登録した日から原則2年間は申告が続く点は同じです。
- 申請書を出したあとで、登録の時期を変えたくなったらどうしますか。
- 登録を受けたあとの取りやめには別の届出の手続きがあり、取りやめても2年間の申告は残ります。申請の前に時期をよく決め、迷ったら所轄の税務署や業務センターに確認してから出してください。
出典・参考:No.6498 適格請求書等保存方式(インボイス制度)|国税庁(国税庁)
窓口 05タイミング3:2期目など次の課税期間の初日から登録する
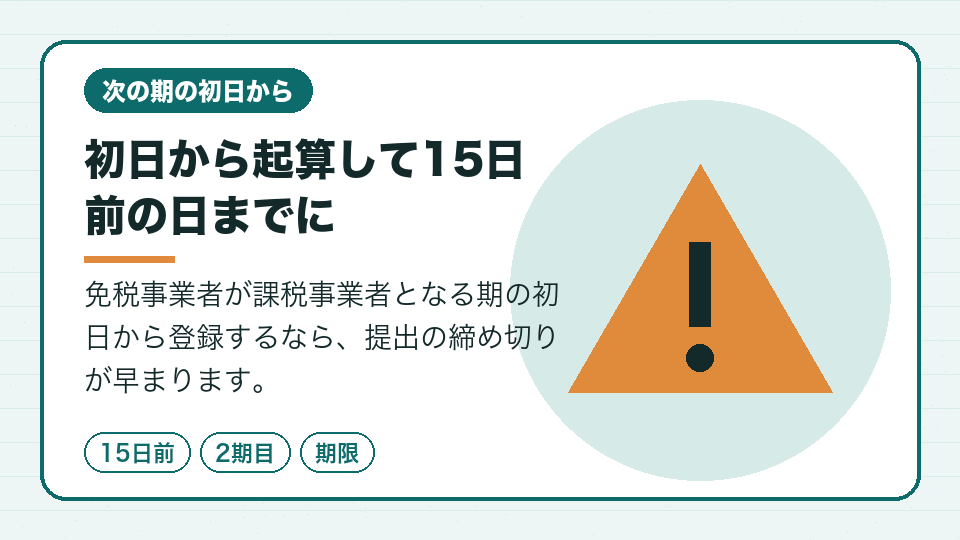
1期目は免税事業者のまま終え、2期目の初日から登録したいという選び方もあります。国税庁の手続案内は、免税事業者が納税義務の免除の規定の適用を受けないこととなる課税期間(令和5年10月2日以後開始する課税期間に限る)から登録を受けようとする場合は、その課税期間の初日から起算して15日前の日までに提出する必要がある、としています。
国税庁が示している例では、令和6年2月1日を登録希望日とする場合、令和6年1月17日までに提出することになっています。4月1日に2期目が始まる会社なら、3月中旬が締め切りの目安です。1期目の決算の準備と重なる時期なので、会社設立後の手続きの予定表に早めに書き込んでおきましょう。
2期目の初日から登録した場合も、その日以後は消費税の申告が必要です。資本金や特定期間の条件ですでに2期目が課税事業者になる会社は、納税義務の面では登録しても変わりません。免税・課税の判定は会社設立後の消費税の免税期間で確認できます。
出典・参考:D1-64 適格請求書発行事業者の登録申請手続(国内事業者用)|国税庁(国税庁)
窓口 06登録を受けたあとに続くこと:2年間の申告と簡易課税
タイミングを決める前に、登録したあとに何が続くかも知っておく必要があります。国税庁のインボイス制度特設サイトは、免税事業者が登録を受ける場合、原則として登録を受けた日から2年間は消費税の申告が必要で、登録を取りやめたとしても同様である、と案内しています。
つまり、設立の日にさかのぼって登録すれば、その日から2年を経過する日の属する課税期間までは課税事業者です。「1期目だけ登録して、2期目は免税に戻る」という使い方は原則としてできません。
申告の計算を簡単にしたい会社は、簡易課税制度の選択も検討します。国税庁の手続案内では、経過措置で登録した事業者が、登録を受けた日を含む課税期間中に消費税簡易課税制度選択届出書を出した場合は、その課税期間から簡易課税を適用できるとされています。会社設立後にインボイス登録と簡易課税を同時に検討するときは、この扱いも確認しておきましょう。
2割特例は、令和5年10月1日から令和8年9月30日までの日の属する課税期間が対象の経過措置でした(国税庁タックスアンサーNo.6498)。2026年10月以後に設立した会社の課税期間はこの範囲に入らないため、計算方法を選ぶ際の前提が以前の解説記事と違う点に注意してください。
出典・参考:消費税簡易課税制度選択届出手続|国税庁(国税庁)
窓口 07申請から通知までにしておくこと
申請書を出してから登録の通知を受けるまでには、一定の期間がかかります。国税庁は登録通知までの平均的な期間を公表しているので、申請の前に目安を見ておくと予定を立てやすくなります。
- 1登録番号の形を知っておく
法人番号を持つ課税事業者の登録番号は「T+法人番号」です。法人番号は会社設立後に国税庁から通知され、法人番号公表サイトで確認できます。 - 2請求書のひな形を直す
会計ソフトや請求書ソフトに登録番号の欄を用意し、番号が届いたらすぐ入力できるようにします。 - 3取引先に伝える準備
番号が届いたら、主な取引先に登録番号と登録日を知らせます。登録の内容は公表サイトでも確認してもらえます。
e-Taxで申請した場合は、事前にメールアドレスを登録しておくと、登録通知データの格納をメールで知らせてもらえると案内されています。会社設立後は郵便物が多くなりがちなので、電子で受け取れるようにしておくと見落としが減ります。法人番号の確認方法は法人番号の通知と確認方法を参照してください。
出典・参考:国税庁インボイス制度適格請求書発行事業者公表サイト(国税庁)
窓口 08会社設立後のほかの届出と、インボイス申請を出す順番
インボイスの登録申請は、会社設立後に出す税務関係の届出のなかでは、期限に幅のある手続きです。そのため、ほかの届出と出す順番を決めておかないと、気づけば後回しになりがちです。
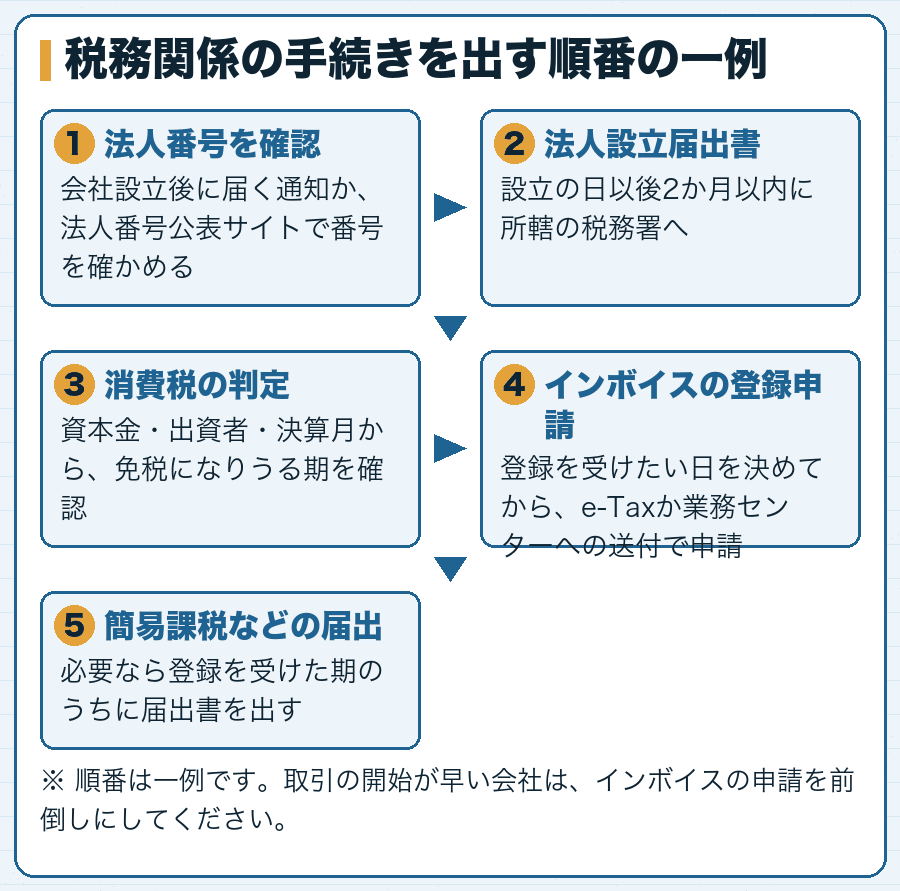
法人設立届出書と青色申告の承認申請書は期限が決まっている届出なので、先に片づけるのが基本です。インボイスの登録申請はその流れのなかで、取引先の状況を見ながら差し込みます。e-Taxを使えば、これらの手続きを同じ画面からまとめて進められます。
会社設立後に税理士と契約する予定がある場合は、登録申請の手続きもあわせて相談すると、消費税の判定や簡易課税の届出とのつながりを一度に確認できます。税務書類の作成や提出の代理は税理士の業務なので、自分で出すか依頼するかを早めに決めておきましょう。
出典・参考:No.5100 新設法人の届出書類|国税庁(国税庁)
窓口 09まとめ:会社設立後のインボイス登録は、登録日を先に決めてから申請する
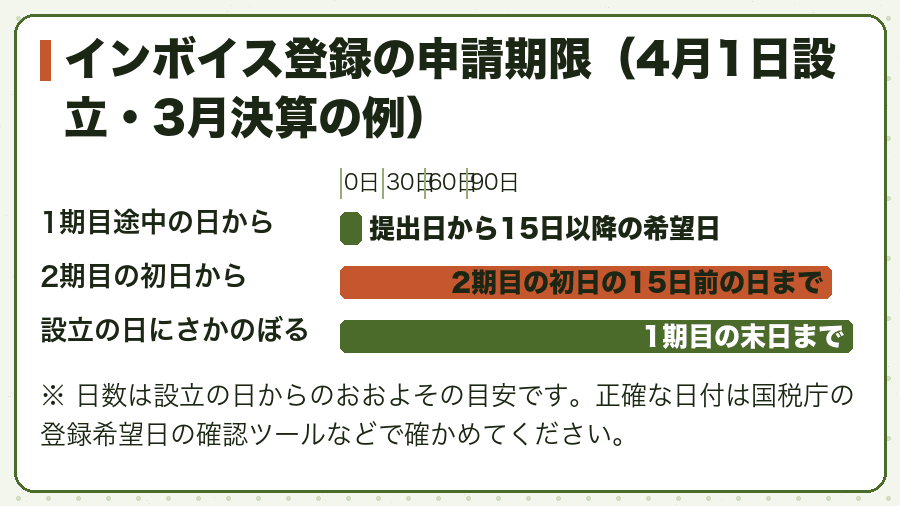
インボイスの登録は、どの日から登録を受けたいかを先に決めると、申請の期限が自然に決まります。会社設立後の手続きとして、次の3つを押さえておけば十分です。
会社設立後のインボイス登録の3つのタイミング(2026年10月6日確認)
| 登録を受けたい日 | 申請の期限 | 根拠になる扱い |
|---|---|---|
| 設立の日(1期目の初日) | 1期目の末日まで | 新たに事業を開始した事業者のさかのぼり |
| 1期目の途中の日 | 提出日から15日以降の日を登録希望日に | 免税事業者の経過措置(令和11年9月30日までの日を含む課税期間) |
| 2期目などの初日 | その初日から起算して15日前の日まで | 免税事業者が課税事業者となる期から登録する場合 |
どのタイミングでも、登録すると原則2年間は消費税の申告が続きます。届出の期限をほかの手続きと並べて管理したいときは、会社設立後の期限とスケジュールの一覧に戻って全体を確認してください。制度は改正が続いているため、申請の直前に国税庁の手続案内で最新の内容を確かめ、判断に迷う点は税務署や税理士に相談しましょう。
出典・参考:申請手続|国税庁(国税庁)
最後に、これを読んでいるあなたへ
インボイスの登録は、申請書を書くこと自体はそれほど難しくありません。迷うのは「いつから登録するか」で、そこさえ決まれば期限も様式もはっきりします。
会社設立後のほかの届出と同じように、登録日と申請期限をカレンダーに書き込むところから始めてみてください。取引先への連絡や請求書の準備まで見通しておけば、番号が届いた日から落ち着いてインボイスを交付できます。登録の手続きで分からないことがあれば、国税庁のインボイスコールセンターや所轄の税務署に早めに問い合わせてください。
この記事は、会社設立後の届出を進めるうえで役に立ちましたか?
押したときに送るのは記事の番号だけで、個人を特定する情報は送りません。期限や様式に迷う点は、所轄の窓口か税理士・社会保険労務士にもご確認ください。
この記事のタグ:#e-Tax#いつから#インボイス#期限#消費税#税務署
他にもこのようなサイトで検索されていますので、ぜひ見てください
掲載の順番は優劣やおすすめ度を表すものではありません。「会社設立後 手続き 届出」などで実際に検索して見つかり、内容と存在を確認したサイトを、このページの話題に近い順に並べています。
新設法人の登録時期の特例と、課税事業者選択届出書と併せて出す方法、経過措置を解説
www.y-itax.com設立事業年度中に登録申請書を出し、課税期間の初日にさかのぼって登録を受ける手続きを説明
会社設立時にインボイス登録するかを、取引先の構成や売上見込みなどの基準から検討している
- 設立事業年度中に登録申請書を提出すれば、設立年月日に遡ってインボイスの効力が発生します
- 設立事業年度中の申請で設立日まで遡って登録される仕組みを説明している
- www.y-itax.com
新設法人がインボイス発行事業者になれる時期と申請の扱いを説明している
kondokaikei.jp登録申請書で課税期間の初日を設立日として、設立日から登録の効力を持たせる方法を説明
インボイスの登録・取消の届出を、課税事業者・免税事業者・新設法人ごとに種類と期限で整理
- 新設法人のインボイス登録を原則と経過措置に分け、課税事業者選択届出書の要否を説明
- tax-iwamoto.com
新規開業者の登録日の選び方、提出書類、課税事業者を選んだ場合の2年間の拘束を説明している
新設会社がいつからインボイス登録を受けられるかを整理している
No.11あわせて検索されているサイト:登録を受けるか、どう判断したらいいの?(インボイス制度)(インボイス登録を受けるかどうかの判断材料を国税庁がまとめている)新設法人とインボイス登録の特例(登録時期の特例と期限の取扱い)(新設法人向けの登録時期の特例と申請期限の扱いを整理している)ケース別登録申請書(フローチャート)(新たに事業を始めた事業者が使う登録申請書を国税庁が図で案内している)新設法人はインボイスを発行できる?課税業者のなり方や消費税免除要件も解説|弥生株式会社(新設法人がインボイスを発行するための手続きと、資本金による課税・免税の判定を説明している)給与支払事務所等の開設届出書とは?提出期限・提出先・書き方を税理士が解説|Relyne会計事務所(開設届出書の提出期限・手続き・書き方と、源泉徴収義務・納付義務との関係を説明している)【税・年金・労務を総まとめ】会社設立後の手続き(佐野慎太郎税理士事務所)(銀行口座・社会保険・地方税・国税・労務の設立後手続きを期限とともに整理)納期の特例はいつから適用される?(納期の特例の申請から適用開始までのタイミングを説明している)【税理士が解説】法人の青色申告承認申請書・届出の提出期限はいつ?(設立初年度は3か月以内、2期目以降は事業年度開始前日までという申請期限の違いを解説)