法人設立届出書の書き方|税務署に出す記入欄16項目と添付書類・期限を記載要領どおりに確認
この記事の窓口順(目次)8項目
登記が終わり、税務署に出す法人設立届出書を自分で書こうとしている方に向けた記事です。様式は手元にあるものの、「設立年月日はどの日付を書くのか」「事業の目的は定款を全部写すのか」「何を添付するのか」で手が止まっている方を想定しています。
会社設立後の手続きのなかでも、法人設立届出書は最初に取りかかる人が多い届出です。この記事では、国税庁が公開している「法人設立届出書の記載要領等」に沿って、記入欄を上から順に確認していきます。都道府県や市区町村に出す同名の届出は、別の記事で扱います。
法人設立届出書は、会社設立後に税務署へ「会社ができた」と知らせる届出
法人設立届出書は、株式会社や合同会社などの普通法人を設立したときに、納税地の所轄税務署長に出す届出です。根拠は法人税法第148条で、「その設立の日以後二月以内」に、定款の写しなどを添えて提出するよう定められています。
税務署はこの届出によって、会社の所在地、代表者、事業年度、資本金の額、事業の内容を把握します。会社設立後に税務署から届く申告書の案内や各種の通知は、ここに書いた内容が基になります。言い換えれば、法人設立届出書は会社と税務署の付き合いの出発点となる手続きです。
同じ名前の届出が3か所にある
税務署に出す「法人設立届出書」とは別に、都道府県税事務所と市区町村にも法人設立の届出があります。名称は自治体ごとに異なり、東京都は「法人設立・設置届出書」、大阪府は「法人設立等申告書」です。
この記事で扱うのは税務署向けだけです。自治体向けの手続きは都道府県税事務所・市区町村の法人設立届で確認してください。
出さなかった場合の罰則は定められていませんが、会社設立後の届出が出ていないと、申告に必要な案内が届かないなど実務上の支障が出ます。ほかの届出の前提にもなるため、早めに片づけておきたい書類です。
会社設立後の手続きを順番で考えると、法人設立届出書は「税務署まわりの手続き」の入口にあたります。青色申告の承認申請書、給与支払事務所等の開設届出書、源泉所得税の納期の特例の承認に関する申請書は、どれも同じ税務署に出す届出です。法人設立届出書を作るついでに、これらの手続きが自分の会社に要るかどうかも一緒に判断しておくと、税務署に出向く回数や郵送の手間をまとめられます。
出典・参考:法人税法|e-Gov 法令検索(デジタル庁(e-Gov法令検索))
提出先・期限・様式・添付書類・提出方法の5点を先に押さえる
書き方に入る前に、届出の条件を5つに分けて確認しておきます。会社設立後の届出はどれもこの5点で整理できるので、ほかの書類を読むときの型にもなります。
届出の5点セット(提出先・期限・様式・添付書類・提出方法)
| 書類 | 1 提出先 | 2 期限(起算日) | 3 様式の正式名称 | 4 添付書類 | 5 提出方法 |
|---|---|---|---|---|---|
| 法人設立届出書 | 納税地の所轄税務署(通常は本店所在地を管轄する税務署) | 設立の日以後2か月以内(設立の日を含めて数える) | 法人設立届出書 (2026年10月6日確認) |
定款、寄附行為、規則、規約その他これらに準ずるものの写し | e-Taxで作成・提出、または書面を持参・送付(1部) |
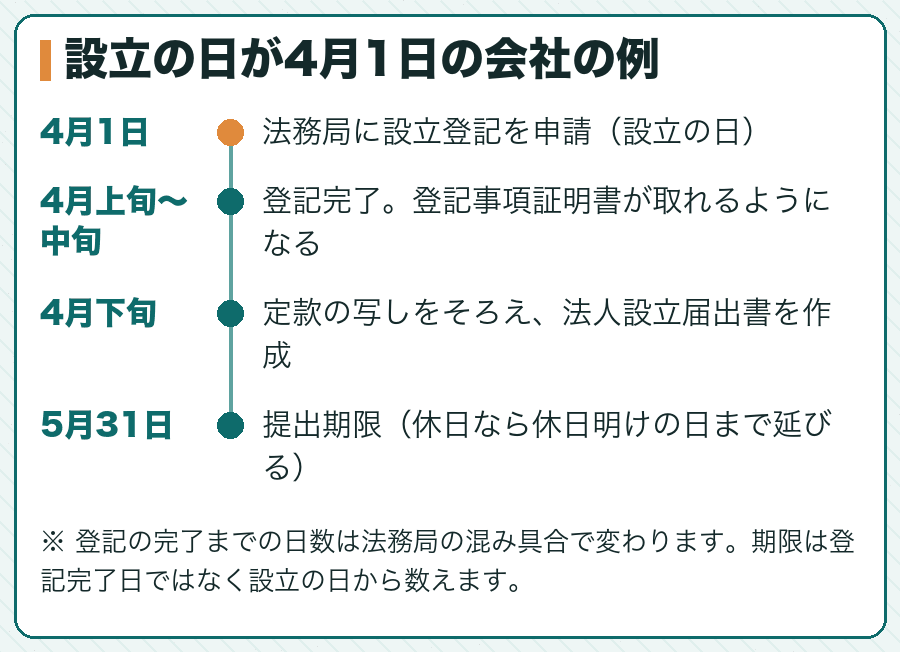
期限の数え方は、会社設立後の手続きで最も誤解が多い点です。「設立の日」は原則として法務局が設立登記の申請を受け付けた日で、登記が完了した日ではありません。設立の日を含めて数えるため、4月1日に設立した会社は5月31日まで、4月15日に設立した会社は6月14日までが期限です。
なお、この期限は会社設立後の手続きのなかでは比較的ゆとりのある部類です。年金事務所の新規適用届のように5日以内の手続きもあるため、法人設立届出書を先に仕上げようとして、期限の短いほかの手続きを後回しにしないよう順番に気をつけてください。
最終日が土日祝日や年末年始にあたるときは、国税庁の案内のとおり休日明けの日が提出期限になります。ただし、ぎりぎりの提出は記入漏れに気づいたときの直しが利きません。登記の完了から2〜3週間をめどに出すつもりで準備すると安心です。
出典・参考:No.5100 新設法人の届出書類|国税庁(国税庁)
書き始める前に手元にそろえる書類
法人設立届出書の記入欄は、ほとんどが登記や定款に書かれている内容の転記です。会社設立後に慌てて書き始める前に、参照する資料を机の上にそろえておくと、記入の手戻りがなくなります。
- 定款
- 事業年度、事業の目的、本店所在地を確認します。写しは添付書類にもなります。電子定款なら、内容を印刷したものなどで足ります。
- 登記事項証明書
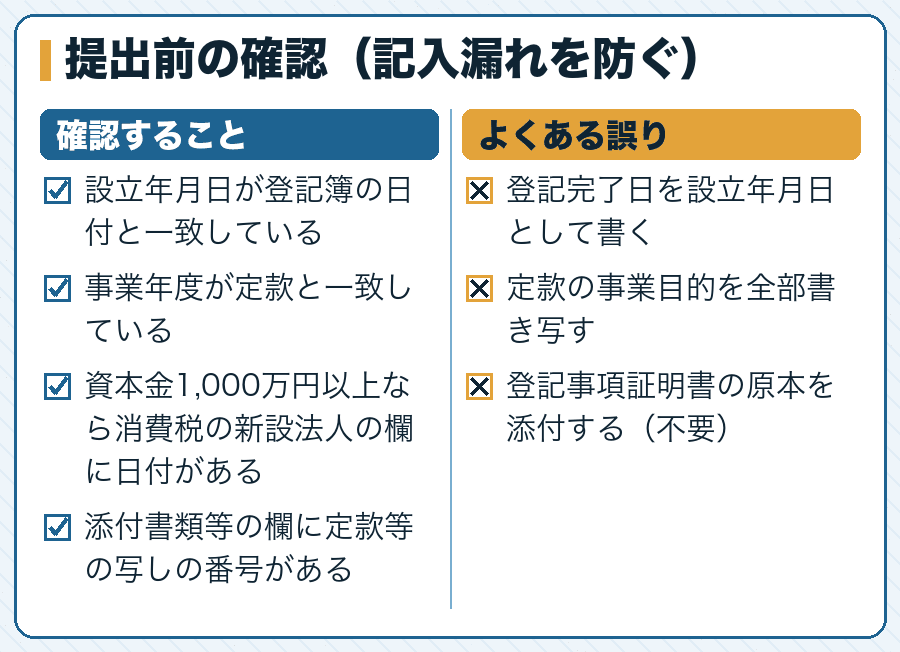
- 設立年月日(登記簿の登記年月日)、資本金の額、役員を確認します。2017年4月1日から税務署向けの法人設立届出書には添付不要になったため、写しを手元の参照用に使えば十分です。
- 法人番号の通知
- 設立登記のあと国税庁から届きます。法人番号公表サイトで先に調べることもできます。提出日時点で指定を受けていなければ、法人番号欄は空欄で構いません。
- 事業開始の見込みと給与の予定
- 事業開始(見込み)年月日と、給与支払事務所等の開設届出書を出すかどうかの欄があるため、役員報酬や雇用の予定を決めておきます。
古い解説記事には「登記事項証明書の原本を添付する」と書かれたものが残っていますが、国税庁は平成29年4月1日以後、法人設立届出書への登記事項証明書の添付を不要としています。会社設立後の手続きでは、登記事項証明書の原本を求められるのは年金事務所の新規適用届などほかの届出なので、通数の数え方に注意してください。
出典・参考:法人設立届出書等について、手続が簡素化されました|国税庁(国税庁)
記入欄の書き方(1)法人番号・本店・資本金・代表者・設立年月日
ここからは記載要領の順番に沿って、記入欄を見ていきます。様式の上半分は、登記した内容をそのまま写す欄が中心です。
記入欄の書き方(記載要領(1)〜(5))
| 欄 | 書く内容 | つまずきやすい点 |
|---|---|---|
| 法人番号 | 13桁の法人番号 | 提出日時点で指定を受けていなければ記載不要 |
| 本店又は主たる事務所 | 登記してある本店の所在地 | 実際の事務所と違っても、まず登記どおりに書く |
| 設立時の資本金又は出資金の額 | 設立時に登記した資本金の額 | 設立後に増資していても、設立時の額を書く |
| 代表者住所・代表者氏名 | 代表者の住所地と、法人を代表する者の氏名 | 合同会社は代表社員の氏名を書く |
| 設立年月日 | 登記簿に記載されている登記年月日 | 登記完了日や証明書の発行日を書かない |
最も間違えやすいのが設立年月日です。記載要領は「登記簿に記載されている登記年月日」を書くよう求めており、これは原則として登記を申請した日です。2026年2月2日からは、要件を満たせば行政機関の休日を設立の日として登記できる特例もあるため、迷ったら登記事項証明書の「会社成立の年月日」を見て、その日付をそのまま書き写してください。
代表者が複数いる会社では、法人を代表する者のうち1人を代表者氏名の欄に書くのが一般的です。合同会社で業務執行社員が複数いる場合も、登記されている代表社員を確認してから書きましょう。役員の構成は登記事項証明書の役員欄で確かめられるので、記憶に頼らず証明書の写しを見ながら転記するのが確実です。会社設立後の届出は、どれも登記の内容と一致していることが前提になっています。ここで食い違いがあると、税務署からの照会や後日の訂正の手続きにつながります。
納税地は通常、本店所在地と同じです。本店とは別の場所で実際に業務を行う場合でも、法人の納税地は原則として本店の所在地になる点を押さえておきましょう。
出典・参考:法人設立届出書の記載要領等(PDF)(国税庁)
記入欄の書き方(2)事業年度・事業の目的・消費税・支店・設立の形態
様式の中ほどは、会社設立後の税金の扱いに関わる欄が並びます。ここで書いた内容は、青色申告や消費税の届出の要否とつながっているので、意味を理解してから記入しましょう。
- 事業年度
- 法令や定款で定めた会計期間を書きます。定款に「毎年4月1日から翌年3月31日まで」とあれば、そのとおりに記入します。
- 事業の目的
- 定款に書いた目的のうち主なものと、実際に営んでいる、または営む予定の事業の種類を書きます。定款の目的を全部写す必要はありません。
- 消費税の新設法人に該当することとなった事業年度開始の日
- 設立時の資本金・出資金が1,000万円以上の場合に、設立年月日を記入します。記入すれば「消費税の新設法人に該当する旨の届出書」を別に出す必要はありません。
- 支店、出張所、工場等
- 支店の登記の有無に関わらず、すべての支店、出張所、営業所、事務所、工場等を書きます。
- 設立の形態
- 該当する番号を書きます。普通に新しく設立した会社と、個人企業を引き継いだ会社、合併や分割で設立した会社とで番号が分かれています。
資本金1,000万円以上で設立した会社は、基準期間のない設立第1期と第2期について消費税の納税義務が免除されません。記載要領にもこの注意が書かれています。消費税の判定条件は消費税の免税期間の記事で年度と確認日つきで整理しています。
個人事業から法人に移った場合は、設立の形態の番号と、設立前の個人企業の状況を書く欄に注意が必要です。個人事業側の廃業の手続きはこのサイトでは扱わないため、別途確認してください。
出典・参考:D1-10 消費税の新設法人に該当する旨の届出手続|国税庁(国税庁)
記入欄の書き方(3)事業開始日・給与支払事務所等・関与税理士・添付書類等
様式の下半分は、事業の開始時期や給与の支払い、税理士の関与など、会社設立後の予定と体制を書く欄です。
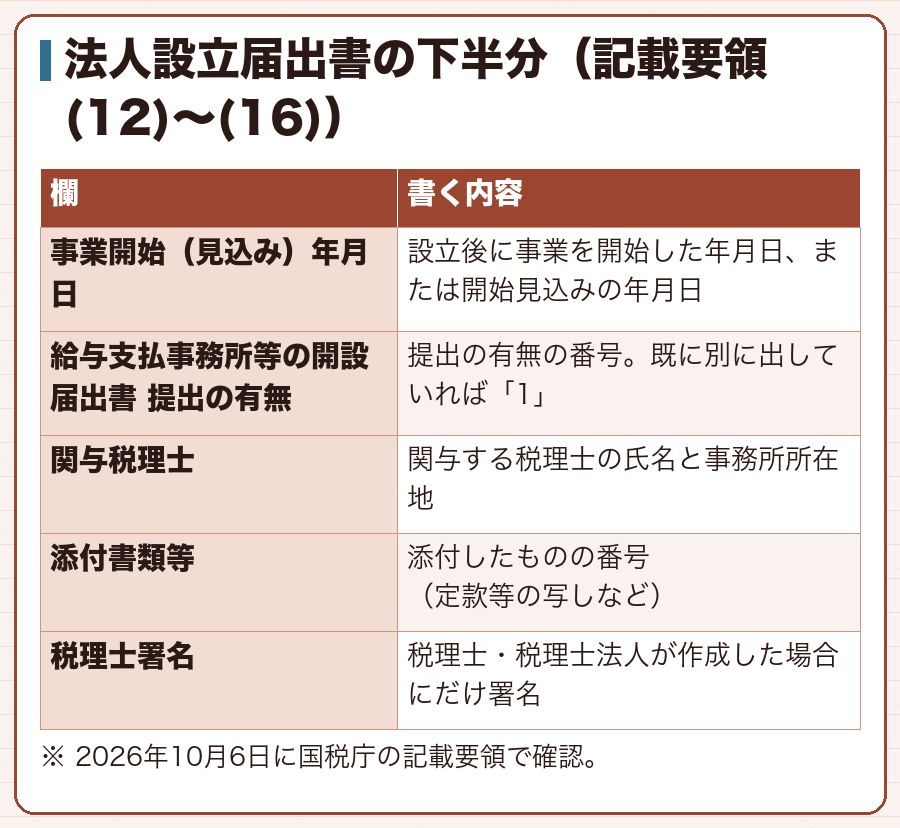
給与支払事務所等の開設届出書は、給与の支払事務を扱う事務所を設けた日から1か月以内に出す別の届出です。役員報酬だけの会社でも対象になるため、法人設立届出書と一緒に作って同時に出すと手間が省けます。手順は給与支払事務所等の開設届出書の書き方で解説しています。
関与税理士の欄と税理士署名の欄は、自分で書いて出す場合は空欄のままで構いません。税務書類の作成を税理士に依頼した場合にだけ、税理士側で記入します。
出典・参考:A2-7 給与支払事務所等の開設・移転・廃止の届出|国税庁(国税庁)
提出方法はe-Taxと書面の2通り。窓口の受付時間にも注意
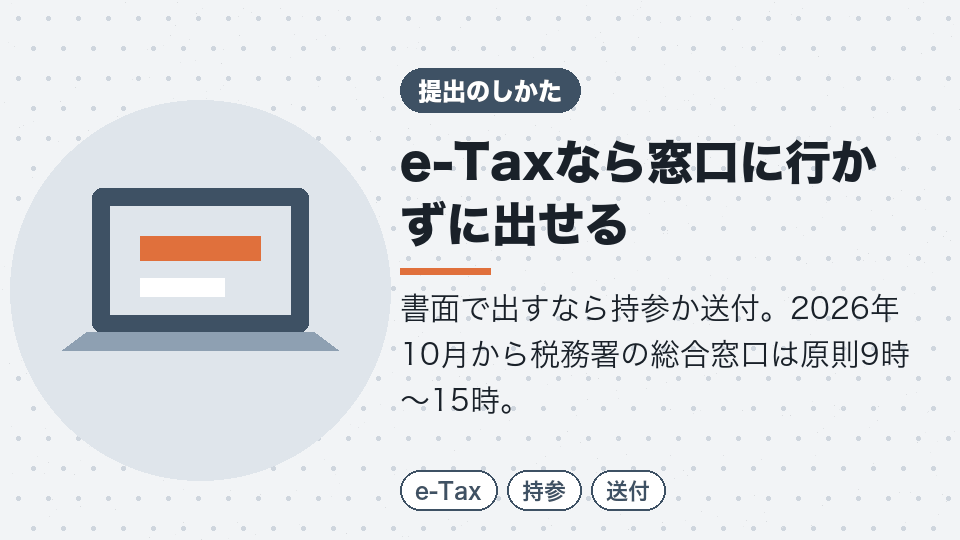
法人設立届出書の提出方法は、e-Taxで作成して送信する方法と、書面を作って税務署に持参または送付する方法の2つです。どちらでも届出としての効力は変わりません。
- 1e-Taxで出す場合
e-Taxの利用開始の手続きを済ませ、e-Taxソフトで届出書を作成して送信します。定款等の写しはイメージデータで添付できます。 - 2書面を持参する場合
届出書と添付書類を1部用意し、所轄税務署に持参します。控えが欲しい場合は、控え用の写しも自分で用意しておきます。 - 3書面を送付する場合
届出書と添付書類を所轄税務署へ郵送します。期限に余裕を持って発送し、送付の記録が残る方法を選ぶと安心です。
窓口に持参するなら時間に気をつけてください。国税庁は2026年10月1日以降、全ての税務署で総合窓口の受付時間を原則として午前9時から午後3時としています。会社設立後の手続きで複数の窓口を回る日は、税務署を午前中に入れる組み方が無難です。
都道府県や市区町村への届出もまとめて電子で済ませたいなら、eLTAXの利用もあわせて検討します。電子申告の準備はe-Tax・eLTAXの利用開始で手順を追っています。
提出したあと、税務署から何か届きますか。
提出の手続きが済むと、税務署からは申告や源泉所得税の納付に関する案内などが、届出に書いた本店所在地あてに届くようになります。会社設立後しばらくは郵便物が増えるので、本店で確実に受け取れる体制を整えておきましょう。
提出後に書き間違いに気づいたら、どうすればよいですか。
事業年度や所在地など、届出の内容に異動があったときは「異動届出書」という別の手続きがあります。記入ミスの直し方は内容によって扱いが違うため、まず所轄の税務署に電話で相談し、指示に従ってください。
会社設立後すぐに税理士と契約する予定です。自分で書いてもよいですか。
自分で出してもまったく問題ありません。ただ、税務書類の作成は税理士の業務なので、契約が決まっているなら、青色申告の承認申請書などほかの税務署向けの手続きとまとめて任せたほうが、期限の管理が一本化できます。
出典・参考:令和8年10月1日からの税務署総合窓口の受付時間について|国税庁(国税庁)
まとめ:法人設立届出書は「登記の内容を正確に写す」届出
法人設立届出書は、記入欄の大半が登記と定款の内容の転記です。設立年月日には登記簿の日付を書き、事業年度と事業の目的は定款に合わせ、資本金が1,000万円以上なら消費税の欄に日付を入れる。この3点を外さなければ、会社設立後の最初の届出は落ち着いて仕上げられます。
- 期限は設立の日以後2か月以内。設立の日は原則として登記を申請した日
- 添付は定款等の写し。登記事項証明書の添付は2017年4月から不要
- 給与支払事務所等の開設届出書は別の届出。役員報酬だけの会社も対象
- 提出はe-Taxか書面の持参・送付。窓口は原則午前9時〜午後3時
この届出を出したら、次は青色申告の承認申請書の期限を確認しましょう。会社設立後の届出をまとめて時系列で見たいときは、期限とスケジュールの一覧に戻ると全体の進み具合を確かめられます。様式は改訂されることがあるため、提出の直前に国税庁のページで最新の様式と記載要領を確認してください。
出典・参考:C1-4 内国普通法人等の設立の届出|国税庁(国税庁)
白紙の様式を前にすると難しく見えますが、法人設立届出書は「すでに決めたことを税務署に伝える」書類です。新しく判断しなければならない欄は、事業開始の見込みと給与の予定くらいしかありません。
会社設立後の手続きは、この1枚が書ければ残りの届出の読み方もぐっと楽になります。定款と登記事項証明書を横に置いて、上の欄から一つずつ埋めていってください。記入内容に迷う点や税務の判断が要る点は、所轄の税務署や税理士に確認してから出すと安心です。
この記事は、会社設立後の届出を進めるうえで役に立ちましたか?
押したときに送るのは記事の番号だけで、個人を特定する情報は送りません。期限や様式に迷う点は、所轄の窓口か税理士・社会保険労務士にもご確認ください。
この記事のタグ:#必要書類#書き方#期限#法人設立届出書#税務署#自分で
他にもこのようなサイトで検索されていますので、ぜひ見てください
掲載の順番は優劣やおすすめ度を表すものではありません。「会社設立後 手続き 届出」などで実際に検索して見つかり、内容と存在を確認したサイトを、このページの話題に近い順に並べています。
法人設立届出書の記入方法と、税務署・都道府県・市町村への提出期限と添付書類を記入例つきで解説
www.freee.co.jp法人設立届出書の記入方法と、税務署・都道府県税事務所・市町村への提出先と2か月の期限を解説
法人設立届出書の記載項目と添付書類を例を挙げて説明し、設立から2か月の提出期限にも触れる
- 法人設立届出書とは?起業後に必要な提出手続きと正しい書き方ガイド|ユナイテッドグループ
- 税務署へ出す法人設立届出書の提出期限・記載方法・添付書類を手順に沿って説明している
- united-atc.co.jp
登記事項証明書をもとに法人設立届出書の各項目を埋める方法と、提出先ごとの注意点を説明
www.ht-tax.or.jp新設法人が税務署に出す法人設立届出書や源泉所得税・消費税関係の届出と期限を示す国税庁の解説
法人設立届出書の書き方、添付書類、提出方法と期限を準備段階から順に説明している
- 設立後に出す税務署・年金事務所・労基署への届出を、期限と必要書類つきで時系列に解説
- vs-group.jp
国税・地方税・社会保険の3分野で、設立後に出す書類と5日から50日までの期限を整理
税務署・都道府県・労基署・年金事務所への届出と、法人設立届出書などの作り方を説明している
No.11あわせて検索されているサイト:給与支払事務所等の開設届出書の記入方法|税理士検索ドットコム(会社設立時に給与を払う場合の開設届出書について、提出先・期限・記入方法を説明している)会社設立後に税務署へ出す届出まとめ|期限・必要書類・出し忘れリスクを解説|税理士法人ビジョン・ナビ(税務署への設立後の届出を必須と選択に分け、法人設立届・青色申告・給与関係の期限を説明)給与支払事務所等の開設届出書とは?提出期限・提出先・書き方を税理士が解説|Relyne会計事務所(開設届出書の提出期限・手続き・書き方と、源泉徴収義務・納付義務との関係を説明している)税務署などに法人設立届出書等を提出する|橋本税理士・行政書士事務所(設立後に税務署・都道府県税事務所・市町村へ出す法人設立届出書と提出期限を説明している)会社設立後の届出書類一覧|ひとりでできるもん(会社設立後に税務署・役所へ出す届出書類を、提出期限と備考つきの一覧表にまとめている)提出先ごとの【法人設立届出書の書き方と添付書類 】記入例あり(税務署・都道府県・市区町村の提出先ごとに書き方と添付書類を分けて説明している)大阪府内で法人を設立しましたが、法人府民税・事業税に関する届出は必要ですか|大阪府(大阪府内で設立した法人が府税事務所に出す法人設立等申告書の期限と添付書類を示している)【会社設立後の提出書類④】給与支払事務所等の開設届出の概要と書き方(記入例あり)|保田会計事務所(会社設立後に出す給与支払事務所等の開設届出書の期限、書き方、記載のポイントを解説)