ひとり社長・従業員なしの会社設立後の手続き|出す届出と出さなくてよい届出を窓口ごとに仕分ける
この記事の窓口順(目次)8項目
社長ひとりで株式会社や合同会社を立ち上げ、当面は従業員を雇う予定がない方に向けた記事です。会社設立後の手続きの一覧を見て、「人を雇わないのに、労働保険や雇用保険まで出す必要があるのか」と疑問に思っている方を想定しています。
ひとり社長の会社は、出す届出を大きく減らせます。この記事では、税務署・自治体・年金事務所・労働基準監督署・ハローワークの窓口ごとに「出す」「出さない」を仕分け、出さない理由もあわせて示します。判断が分かれる社会保険については、役員報酬との関係を届出の範囲で整理します。
ひとり社長・従業員なしなら、会社設立後の届出はぐっと絞れる
会社設立後の手続きを紹介する記事の多くは、従業員を雇う会社を前提にしています。そのため、ひとり社長が一覧をそのまま追いかけると、出す必要のない届出まで準備してしまいがちです。従業員がいない会社なら、窓口は税務署、都道府県税事務所と市区町村、そして役員報酬を払う場合の年金事務所に絞れます。
この記事で使う言葉を先に決めておきます。「社会保険」は健康保険と厚生年金保険の2つ、「労働保険」は労災保険と雇用保険の2つです。ひとり社長の会社設立後の手続きでは、この2つで結論がまったく違うため、混ぜずに読んでください。
期限の起点も確かめておきます。税務署の届出でいう「設立の日」は、原則として法務局が設立登記の申請を受け付けた日です。登記が完了した日ではありません。2026年2月2日からは、行政機関の休日を設立の日として登記できる特例もあり、使った場合は指定した休日が設立の日になります。
ひとり社長の場合、届出の判断を左右するのは「役員報酬をいつから払うか」の1点です。役員報酬を払うかどうかで、税務署の給与関係の届出と、年金事務所の届出の時期が決まります。報酬の決め方そのものは役員報酬の決め方といつから払うかで扱っています。
反対に、役員報酬の開始日さえ決まれば、ひとり社長の会社設立後の手続きはほぼ自動的に並びます。この記事を読み終えるころには、自分が出す届出の数と、それぞれの期限が手元のメモにそろっている状態を目指します。
出典・参考:個人で事業を始めたとき/法人を設立したとき|国税庁(国税庁)
ひとり社長でも必ず出す:法人設立の届出は税務署と自治体の両方
会社の規模に関係なく出すのが、税務署の法人設立届出書と、都道府県税事務所・市区町村への法人設立の届出です。ひとり社長の会社設立後の手続きでも、この2つは省けません。
届出の5点セット(提出先・期限・様式・添付書類・提出方法)
| 書類 | 1 提出先 | 2 期限(起算日) | 3 様式の正式名称 | 4 添付書類 | 5 提出方法 |
|---|---|---|---|---|---|
| 法人設立届出書 | 納税地の所轄税務署 | 設立の日以後2か月以内(設立の日を含めて数える) | 法人設立届出書 (2026年10月6日確認) |
定款等の写し(登記事項証明書の添付は2017年4月1日以後不要) | e-Tax、または書面を持参・送付(1部) |
自治体の届出は名称も期限も自治体ごとに違います。2026年10月6日に確認した範囲では、東京都の「法人設立・設置届出書」は事業を開始した日から15日以内、大阪府の「法人設立等申告書」は法人設立の日などから2か月以内、名古屋市は設立などの日から30日以内でした。自宅を本店にしたひとり社長は、自宅のある自治体のページで期限を確かめてください。
法人設立届出書には、事業開始(見込み)年月日や、給与支払事務所等の開設届出書を出すかどうかを書く欄があります。役員報酬をいつから払うかを決めておくと、記入で手が止まりません。書き方は法人設立届出書の書き方で確認できます。
ひとり社長の会社設立後の手続きでは、税務署と自治体の届出を同じ週にまとめて作るのが効率的です。本店所在地、事業年度、資本金の額、事業の目的など、書く内容の多くが共通しているためです。e-TaxとeLTAXを使えば、自宅から両方の手続きを済ませることもできます。
出典・参考:C1-4 内国普通法人等の設立の届出|国税庁(国税庁)
出すと決めておく:青色申告の承認申請書は事業年度の長さに注意
青色申告の承認申請書は、出さなくても罰則はありません。ただ、期限を過ぎるとその事業年度は青色申告の承認を受けられないため、ひとり社長の会社でも「出す」に入れておくのが安全です。
届出の5点セット(提出先・期限・様式・添付書類・提出方法)
| 書類 | 1 提出先 | 2 期限(起算日) | 3 様式の正式名称 | 4 添付書類 | 5 提出方法 |
|---|---|---|---|---|---|
| 青色申告の承認申請書 | 納税地の所轄税務署 | 設立の日以後3か月を経過した日と、最初の事業年度終了の日の、いずれか早い日の前日まで | 青色申告の承認申請書 (2026年10月6日確認) |
なし | e-Tax、または書面を持参・送付(1部) |
ひとり社長は、手続きをすべて自分で抱えることが多いぶん、期限の計算違いに気づきにくい立場です。たとえば設立から2か月で最初の決算を迎える会社では、3か月を待たずに最初の事業年度が終わるため、期限はその終了の日の前日になります。決算月を決めた理由と一緒に、青色申告承認申請書の期限で計算方法を確かめておきましょう。
法人設立届出書と同じ税務署に出す書類なので、2通を同じ日にまとめて出すと手間も出し忘れも減らせます。
国税庁によると、青色申告書で申告しようとする事業年度終了の日までに承認または却下の処分がなかったときは、その日に承認があったものとみなされます。期限内に出しておけば、税務署からの通知を待たずに青色申告の準備を進められます。
ひとりの会社では、手続きの抜けを指摘してくれる同僚がいません。青色申告の承認申請書のように「出さなくても罰則はないが、出し忘れると取り返せない」届出ほど、会社設立後の早い段階で片づけておくことをおすすめします。
出典・参考:C1-19 青色申告書の承認の申請|国税庁(国税庁)
社会保険は「社長ひとりでも適用事業所」、時期は役員報酬と関係する
ひとり社長がいちばん迷うのが社会保険です。日本年金機構は、株式会社などの法人の事業所を「事業主のみの場合を含む」適用事業所としています。従業員がいなくても、会社であれば年金事務所の届出と無関係ではありません。
届出の5点セット(提出先・期限・様式・添付書類・提出方法)
| 書類 | 1 提出先 | 2 期限(起算日) | 3 様式の正式名称 | 4 添付書類 | 5 提出方法 |
|---|---|---|---|---|---|
| 健康保険・厚生年金保険 新規適用届 | 事務センター、または管轄の年金事務所 | 適用事業所となった事実の発生から5日以内 | 健康保険・厚生年金保険 新規適用届 (2026年10月6日確認) |
法人(商業)登記簿謄本(コピー不可・提出日からさかのぼって90日以内に発行)、法人番号指定通知書等のコピー | 電子申請、郵送、窓口持参 |
一方で、日本年金機構は被保険者を、適用事業所で働き「労務の対償として給与や賃金を受ける使用関係」にある人と説明しています。ひとり社長の会社では、社長が役員報酬を受け取り始める時期と、被保険者が生まれる時期が重なります。役員報酬をしばらく払わない会社は、新規適用届をいつ出せばよいかを管轄の年金事務所に確認してください。
役員報酬を払う場合は、新規適用届と同時に社長本人の被保険者資格取得届を出します。家族を扶養に入れるなら、被扶養者(異動)届もあわせて出します。加入条件の細かな判定や保険料の計算、報酬なしの場合の扱いの深掘りは、このサイトでは扱いません。
社会保険の手続きは、日本年金機構の案内では電子申請、郵送、窓口持参のいずれでも出せます。添付する登記簿謄本は原本で、提出日からさかのぼって90日以内に発行されたものに限られるため、役員報酬の開始が設立から3か月以上あとになるなら、そのときに改めて証明書を取るほうが確実です。
出典・参考:適用事業所と被保険者|日本年金機構(日本年金機構)
役員報酬を払うなら税務署の給与関係も「出す」に移す
社長ひとりの会社でも、役員報酬を払えば会社は源泉徴収義務者になります。国税庁は、会社や個人が新たに給与の支払を始めて源泉徴収義務者となる場合に、給与支払事務所等の開設届出書を出すよう案内しています。役員報酬を払わないうちは、この届出は不要です。
届出の5点セット(提出先・期限・様式・添付書類・提出方法)
| 書類 | 1 提出先 | 2 期限(起算日) | 3 様式の正式名称 | 4 添付書類 | 5 提出方法 |
|---|---|---|---|---|---|
| 給与支払事務所等の開設・移転・廃止届出書 | 給与支払事務所等の所在地の所轄税務署 | 開設の事実があった日から1か月以内 | 給与支払事務所等の開設・移転・廃止届出書 (2026年10月6日確認) |
なし(案内に添付書類の記載なし) | e-Tax、または書面を持参・送付 |
| 源泉所得税の納期の特例の承認に関する申請書 | 給与支払事務所等の所在地の所轄税務署 | 定めなし(原則として提出した日の翌月に支払う給与等から適用) | 源泉所得税の納期の特例の承認に関する申請書 (2026年10月6日確認) |
なし | e-Tax(Web版を含む)、または書面を持参・送付 |
納期の特例は、給与の支給人員が常時10人未満の源泉徴収義務者が対象です。承認を受けると、源泉所得税の納付を年2回(1月から6月分は7月10日、7月から12月分は翌年1月20日)にまとめられます。ひとり社長の会社なら条件を満たすため、毎月の納付の手間を減らしたい場合は開設届出書と一緒に出しておくとよいでしょう。
役員報酬を払い始めると、源泉徴収した所得税を納める手続きも毎月(納期の特例を受ければ年2回)発生します。ひとり社長の会社設立後は、届出を出すだけでなく、その後の納付まで自分でこなせるかを考えて、手続きの段取りを組んでおきましょう。
出典・参考:No.2502 源泉徴収義務者とは|国税庁(国税庁)
従業員がいなければ「出さない」:労働保険と雇用保険の届出
労働保険について、厚生労働省は、農林水産業の一部を除き、原則として1名以上の労働者を使用する事業はすべて適用事業になると案内しています。兵庫労働局も「労働者を雇用すると、法律上当然に労働保険が適用される」と説明しています。社長ひとりで従業員を雇っていない会社は、労働保険の保険関係が成立していないため、会社設立後に労働基準監督署へ届出を出す必要はありません。
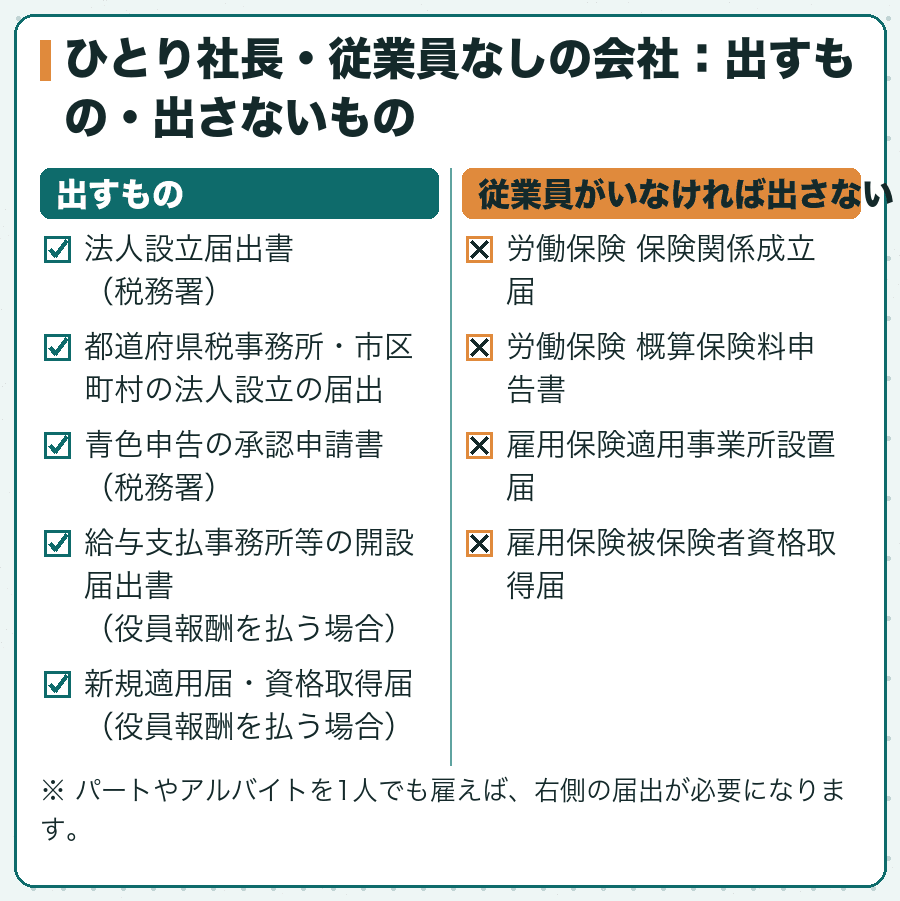
ハローワークへの雇用保険適用事業所設置届も、雇用保険の対象になる人を初めて雇ったときの手続きです。ひとり社長だけの会社なら、出すものはありません。最初の従業員を雇う時期が見えてきたら、初めて従業員を雇うときの届出で準備を始めてください。
社長ひとりで労働者を雇っていない会社に労働保険の届出がないことは、出し忘れではありません。会社設立後の一覧に労働保険の手続きが載っていても、自分の会社には当てはまらないと判断して大丈夫です。
出典・参考:労働保険とはどのような保険ですか。また、労働保険に入るにはどうしたらよいのですか|厚生労働省(厚生労働省)
ひとり社長の届出を1枚の表で見る
ここまでの仕分けを1枚の表にまとめます。ひとり社長の会社設立後の手続きは、この表の「出す条件」が自分に当てはまるかどうかを見るだけで、やるべき届出が決まります。
表を作るときは、各届出の右に「期限」と「出した日」の欄を足しておくと便利です。期限は設立の日や役員報酬の開始日から計算し、出した日は提出のたびに書き込みます。社長ひとりの会社でも、こうした記録を残しておけば、あとで税理士などに相談するときにも状況を正確に伝えられます。
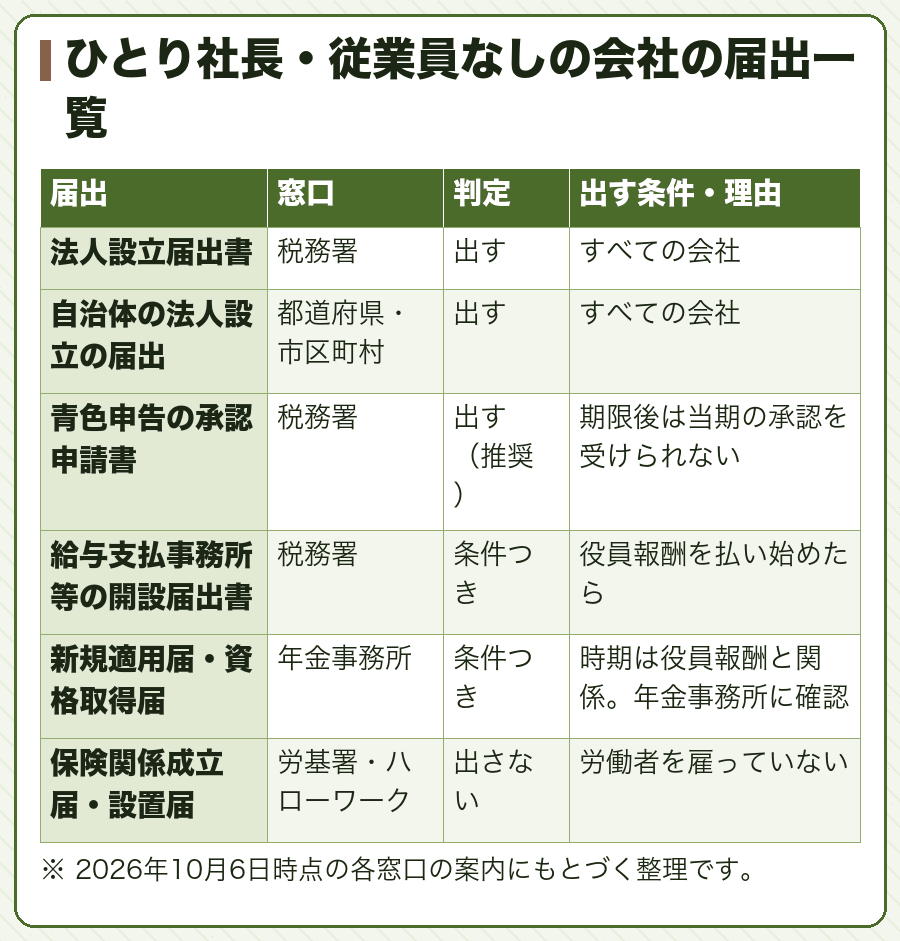
「条件つき」の2行は、役員報酬の支払いを始めた日から期限が動きます。設立と同時に払うなら設立直後に、数か月後から払うならその時期に、手続きの準備をすれば間に合います。
表の「出さない」の行は、状況が変われば「出す」に移ります。たとえば繁忙期だけアルバイトを雇う場合も、雇った日から労働保険の期限が動き出します。ひとり社長の会社設立後しばらくたってから人を雇うときは、この表をもう一度開いて、行を入れ替えてください。
家族に手伝ってもらう場合も、従業員なしと考えてよいですか。
家族でも、会社が雇って賃金を払う関係なら労働者にあたる場合があります。扱いは働き方によって変わるため、管轄の労働基準監督署に確認してから判断してください。
役員報酬をゼロにすれば、届出は法人設立の届出と青色申告だけで済みますか。
税務署の給与関係の届出は、給与等の支払事務を始めるまでは出しません。社会保険の扱いは個別に判断が分かれるため、年金事務所に確認するのが確実です。
出典・参考:No.5100 新設法人の届出書類|国税庁(国税庁)
まとめ:ひとり社長は「役員報酬の開始日」を決めれば、やることが決まる
ひとり社長・従業員なしの会社設立後の手続きは、必ず出す法人設立の届出(税務署と自治体)と青色申告の承認申請書に、役員報酬を払う場合の税務署と年金事務所の届出を加えたものが全部です。労働保険と雇用保険は、従業員を雇うまで出しません。
数にすると、役員報酬を払わない間は税務署と自治体への3〜4件、役員報酬を払い始めると税務署と年金事務所への届出が数件加わる、というのがひとり社長の会社設立後の全体像です。十数件が並ぶ一般的な一覧と比べれば、ずいぶん少なく感じるはずです。
この記事の内容は2026年10月6日時点で各窓口の公式ページを確認したものです。様式や期限は改正されることがあるため、提出の前にもう一度、国税庁・日本年金機構・自治体の案内を開いて確かめてください。
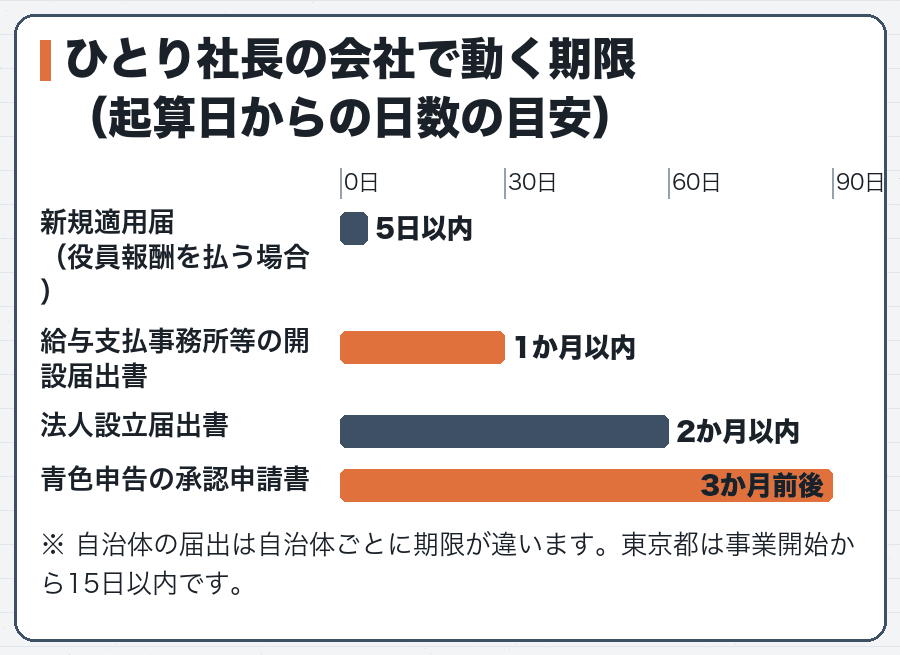
期限の短い年金事務所の届出は、電子申請を使えば窓口へ行かずに出せます。ひとりで全部をこなす会社ほど、会社設立後の早い段階で電子申請の準備をしておくと助かります。期限を日付順に見たいときは会社設立後の期限とスケジュールを開いてください。
出典・参考:電子申請(e-Gov)|日本年金機構(日本年金機構)
最後に、これを読んでいるあなたへ
ひとりで会社を立ち上げると、営業も経理も届出も自分の仕事です。だからこそ、出さなくてよい届出に時間を使わないことが大切になります。
まずは役員報酬をいつから払うかを決め、その日付をカレンダーに書いてください。それだけで、ひとり社長の会社設立後の手続きは数件の届出に収まります。判断に迷う社会保険の時期は管轄の年金事務所に、税務の書類は税理士に、早めに確認しておくと安心です。
この記事は、会社設立後の届出を進めるうえで役に立ちましたか?
押したときに送るのは記事の番号だけで、個人を特定する情報は送りません。期限や様式に迷う点は、所轄の窓口か税理士・社会保険労務士にもご確認ください。
この記事のタグ:#やることリスト#一人#労働保険#役員報酬#従業員#社会保険#税務署
他にもこのようなサイトで検索されていますので、ぜひ見てください
掲載の順番は優劣やおすすめ度を表すものではありません。「会社設立後 手続き 届出」などで実際に検索して見つかり、内容と存在を確認したサイトを、このページの話題に近い順に並べています。
ひとり社長の会社が最低限出す届出を、税務と保険の2分野に分けて整理した行政書士の記事
int-office.com税務署・自治体・年金事務所への設立後の届出と社会保険加入を図解で紹介している
定款作成・登記から税務署への届出、社会保険の手続きまで、設立前後の作業を順に並べている
- 【法人】一人社長でも社会保険の加入は必要!手続きや未加入についても解説
- 一人社長の会社の社会保険手続きと未加入時の扱いを説明している
- taskar.online
従業員10人未満の事業所が源泉所得税を年2回にまとめて納める特例の申請方法と注意点
www.hitodeki.com法人設立後に年金事務所・労基署・ハローワークで行う加入手続きと、未加入時の扱いを説明
1人で会社を作る手順と費用、1人社長でも必要な社会保険加入や給与支払事務所の届出を説明
- 社長1人の会社でも社会保険の届出が必要になる理由を税理士が解説している
- a-zeim.jp
会社設立後に初めて従業員を雇う際の手続きを7項目に分けて税理士事務所が説明
役員報酬がある一人社長の社会保険加入義務と、設立後5日以内の手続き・必要書類を解説
No.11あわせて検索されているサイト:会社設立後の各種届出について解説|司法書士法人はやみず総合事務所(税金・社会保険・労働保険の3分野で、設立後の届出先・期限・必要書類を説明している)1年で2回の納付ですむ「源泉所得税の納期の特例の承認に関する申請書」とは|東京クラウド会計税理士事務所(毎月の源泉所得税の納付を年2回にまとめる制度の申請方法と、利用するときの注意点を説明)【会社設立後の提出書類】④源泉所得税の納期の特例の承認に関する申請書の書き方(記入例あり)|リーガルメディア(常時10人未満が条件の納期の特例について、申請書の書き方と記入例、提出期限の扱いを解説)社長1人で会社設立!社会保険の加入義務とその手続き(ひとり社長の会社が社会保険に入るための手続きの流れを紹介している)初めて従業員を雇用した際に会社が行う社会保険・労働保険の手続きを解説!(初めて雇用したときの社会保険・労働保険の加入手続きと提出先・期限を解説)従業員を雇用する際に必要な手続きとは?(税理士眞﨑正剛事務所)(従業員雇用時の労災・雇用保険加入、社会保険、税務署への届出の流れを説明)税務署へ源泉所得税の納期の特例の承認に関する申請書を提出する|ひとり社長 兼 個人事業主の備忘録(ひとり社長が源泉所得税の納期の特例の申請書をe-Taxで提出した手順を記録している)給与支払事務所の開設届出書の作成|合同会社.JP(合同会社設立時の給与支払事務所の開設届出書について、対象者・提出時期・記入方法を説明)