源泉所得税の納期の特例の承認に関する申請書の書き方|会社設立後いつ出せば最初の給与から使えるか
この記事の窓口順(目次)8項目
設立したばかりの会社で、役員報酬や従業員の給与を払い始める予定があり、「源泉所得税を毎月納めるのは大変そうだ。年2回にできる制度があると聞いた」という方に向けた記事です。
この記事では、申請書の欄を上から順に書き方を確認したうえで、会社設立後のどのタイミングで出せば最初の給与から特例が使えるのかを、具体的な月で確かめます。承認を受けたあとの納付の年間スケジュールや、人数が増えて要件から外れたときの手続きは、同じカテゴリーのもう1本の記事で扱っています。
納期の特例は、源泉所得税の納付を「毎月」から「年2回」にする制度
会社が給与から差し引いた源泉所得税は、原則として給与などを実際に支払った月の翌月10日までに納めます(所得税法第183条)。毎月給与を払う会社なら、年に12回の納付が必要です。
給与の支給人員が常時10人未満の会社は、税務署長の承認を受けると、この納付を年2回にまとめられます。1月から6月までに支払った給与等から源泉徴収した所得税及び復興特別所得税は7月10日まで、7月から12月までの分は翌年1月20日までです。これが所得税法第216条の「納期の特例」です。
会社設立後は、給与の計算そのものに慣れるだけでも手間がかかります。納付の回数を減らせることは、設立直後の小さな会社にとって事務の負担を減らす意味があります。一方で、半年分をまとめて納めるため、その時期に資金が必要になる点は理解しておきましょう。
この特例は、申請して承認を受ける手続きを踏んで初めて使える制度です。条件を満たしていても、申請書を出さなければ自動的に年2回になることはありません。会社設立後の税務署向けの手続きをまとめる際に、この申請書を入れ忘れないようにしてください。
なお、納期の特例の対象になるのは、給与や退職手当から源泉徴収した税額と、税理士・弁護士・司法書士・社会保険労務士など記載要領に列挙された一定の報酬・料金から源泉徴収した税額に限られます。それ以外の所得から源泉徴収した税額は、承認を受けていても通常どおり翌月10日までに納めます。
出典・参考:No.2505 源泉所得税及び復興特別所得税の納付期限と納期の特例|国税庁(国税庁)
申請できる会社:給与の支給人員が「常時10人未満」
記載要領は、納期の特例を受けられるのは「給与等の支払を受ける人の人数が常時10人未満である源泉徴収義務者」だと説明しています。「常時10人未満」とは、平常の状態で10人に満たないという意味で、多忙な時期などに臨時に雇い入れた人がいる場合は、その人数を除いて10人未満かどうかを判断します。
数えるのは給与等の支払を受ける人なので、役員報酬を受け取る役員も含めて考えます。社長ひとりの会社、役員2人と従業員数人の会社なら、ほとんどの場合この条件を満たします。会社設立後の小さな会社の多くが対象になる制度だと言えます。
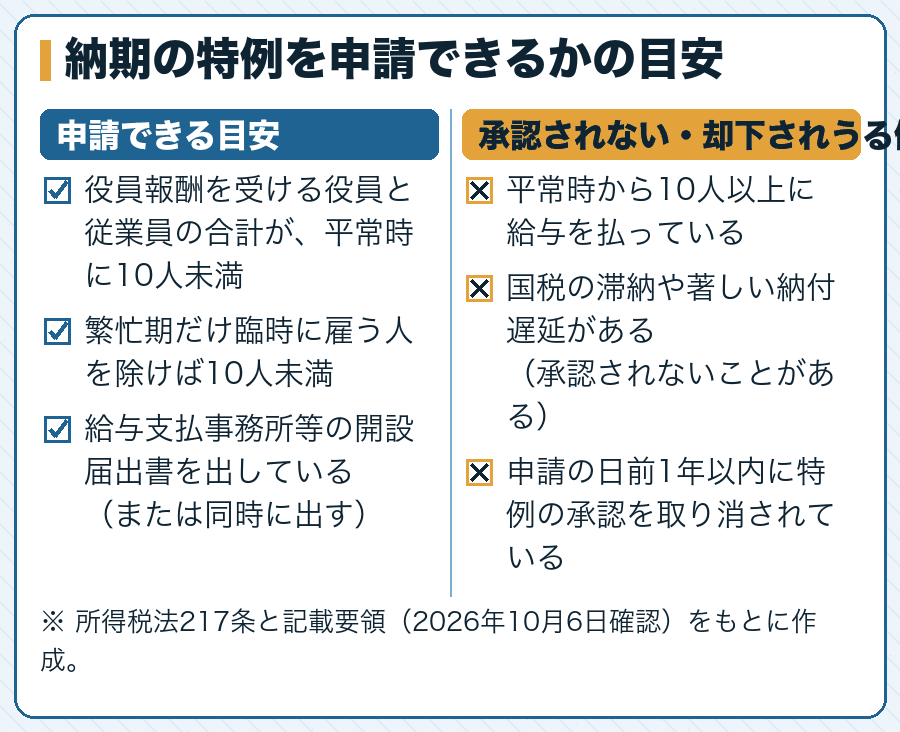
所得税法第217条は、常時10人未満と認められない場合、申請の前1年以内に承認を取り消されている場合、国税の滞納があって納付に支障が生ずるおそれがある場合などに、税務署長が申請を却下できると定めています。設立したばかりの会社であれば、通常は該当しない項目です。
人数の判定は、申請の時点だけでなく、承認を受けたあとも続きます。会社設立後に事業が伸びて人を増やし、平常の人数が10人以上になったら、別の届出の手続きが必要になります。その手続きは同じカテゴリーのもう1本の記事で扱います。
出典・参考:源泉所得税の納期の特例の承認に関する申請書の記載要領等(PDF)(国税庁)
源泉所得税の納期の特例の承認に関する申請書の5点セット
提出の条件を5つの点で確認します。会社設立後の税務署向けの手続きのなかで、この申請書だけは提出期限が定められていません。その代わり、いつ出すかによって適用が始まる時期が変わります。
届出の5点セット(提出先・期限・様式・添付書類・提出方法)
| 書類 | 1 提出先 | 2 期限(起算日) | 3 様式の正式名称 | 4 添付書類 | 5 提出方法 |
|---|---|---|---|---|---|
| 源泉所得税の納期の特例の承認に関する申請書 | 給与支払事務所等の所在地の所轄税務署 | 特に定められていない(原則として提出した日の翌月に支払う給与等から適用) | 源泉所得税の納期の特例の承認に関する申請書 (2026年10月6日確認) |
なし | e-Taxソフト(WEB版)またはe-Taxソフトで作成・送信、または書面を持参・送付 |
期限がないとはいえ、会社設立後に給与を払い始める前に出しておくのが基本です。設立の日(原則として法務局が登記申請を受け付けた日)を基準にした期限はありませんが、法人設立届出書や給与支払事務所等の開設届出書と同じ日にまとめて出す会社が多いのは、そのほうが最初の給与から特例を使いやすいからです。
様式と記載要領は、国税庁の手続案内「A2-8 源泉所得税の納期の特例の承認に関する申請」のページから入手できます。会社設立後に自分で手続きを進める場合は、様式と記載要領を並べて印刷し、記載要領の項目と欄を対応させながら書いていくと迷いません。
出典・参考:A2-8 源泉所得税の納期の特例の承認に関する申請|国税庁(国税庁)
申請書の書き方(1)提出先と申請者の欄
様式の上の段は、提出先の税務署名と申請者の情報です。記載要領は、「住所又は本店所在地」欄に本店(主たる事務所)の所在地、「氏名又は名称」欄に名称、「法人番号」欄に法人番号、法人の場合は「代表者氏名」欄に代表者の氏名を書くよう求めています。
上の段の記入欄
| 欄 | 書く内容 |
|---|---|
| 税務署長殿(F01) | 給与支払事務所等の所在地を所轄する税務署名 |
| 郵便番号・住所又は本店所在地(F05・F06) | 本店の所在地 |
| 電話番号(F07) | 会社の電話番号 |
| フリガナ・氏名又は名称(F03・F04) | 会社の商号 |
| 法人番号(F02) | 13桁の法人番号(個人の場合は個人番号の記載は不要と注記あり) |
| フリガナ・代表者氏名(H06・H07) | 代表者の氏名 |
給与支払事務所等の開設届出書と同じ情報なので、同じ日に作るなら表記をそろえておきます。会社設立後に作る税務署向けの書類は4枚ほどになることが多く、本店所在地や商号の書き方が書類ごとに違うと、照合の手間を生みます。
出典・参考:源泉所得税の納期の特例の承認に関する申請書の記載要領等(PDF)(国税庁)
申請書の書き方(2)給与支払事務所等の所在地と、前6か月の人員・支給額
様式の下の段は「給与支払事務所等に関する事項」です。最初の「給与支払事務所等の所在地」欄は、記載要領によると、申請者の本店所在地と給与支払事務所等の所在地が異なる場合に書く欄です。本店で給与の事務をするなら空欄で構いません。
次の「申請の日前6か月間の各月末の給与の支払を受ける者の人員及び各月の支給金額」欄には、申請の日前6か月間の各月末の人員と、各月の給与の支給金額を書きます。臨時に雇い入れた人がいるときは、その人数と支給額を「外書」として別に書きます。
会社設立後すぐに申請する場合、設立前の月は会社が存在しないので、書ける実績はありません。設立後の月でも、まだ給与を払っていなければ支給実績はゼロです。設立直後の会社が実績のない月をどう書くか(空欄にするか、0と書くか)について、記載要領に明文の説明は見当たりませんでした。迷う場合は、提出先の税務署に確認してから記入すると確実です。
支給額の欄に書くのは、各月の給与の支給金額です。源泉徴収した税額ではない点に注意してください。役員報酬と従業員の給与の両方を払っている月は、その合計額を書くことになります。
人員の欄には役員も含めて数えます。給与支払事務所等の開設届出書の従事員数と数字の考え方が近いので、同じ日に書くなら両方の人数が食い違っていないか見比べておきましょう。こうした照合は、税務署向けの手続きを1回にまとめる利点の一つです。
その下の「1 現に国税の滞納があり又は最近において著しい納付遅延の事実がある場合で、それがやむを得ない理由によるものであるときは、その理由の詳細」「2 申請の日前1年以内に納期の特例の承認を取り消されたことがある場合には、その年月日」の欄(E02)は、該当する場合に限って書く欄です。新しく設立した会社なら通常は空欄です。「税理士署名」は税理士等が作成した場合だけ、「税務署整理欄」は記載しません。
書き終えたら、提出先の税務署名、法人番号、人員の欄の3か所を見直してください。とくに提出先は、給与支払事務所等の所在地を所轄する税務署です。本店とは別の場所で給与の事務をしている会社は、本店の税務署と違うことがあります。
出典・参考:所得税法|e-Gov 法令検索(デジタル庁(e-Gov法令検索))
いつ出せば、どの給与から特例が使えるか
国税庁の手続案内は、提出時期について「特に定められていません(原則として、提出した日の翌月に支払う給与等から適用されます。)」としています。また備考には、申請書を提出した月の翌月末日までに承認または却下の通知がなければ、その翌月末日に承認があったものとされ、申請の翌々月の納付分からこの特例が適用される、と書かれています。
記載要領の例では、申請書を2月中に提出した場合、2月に支給した分は通常どおり3月10日まで、3月から6月に支給した分は7月10日までに納めます。提出した月の給与はまだ特例の対象にならず、翌月の給与から対象になる、という関係です。
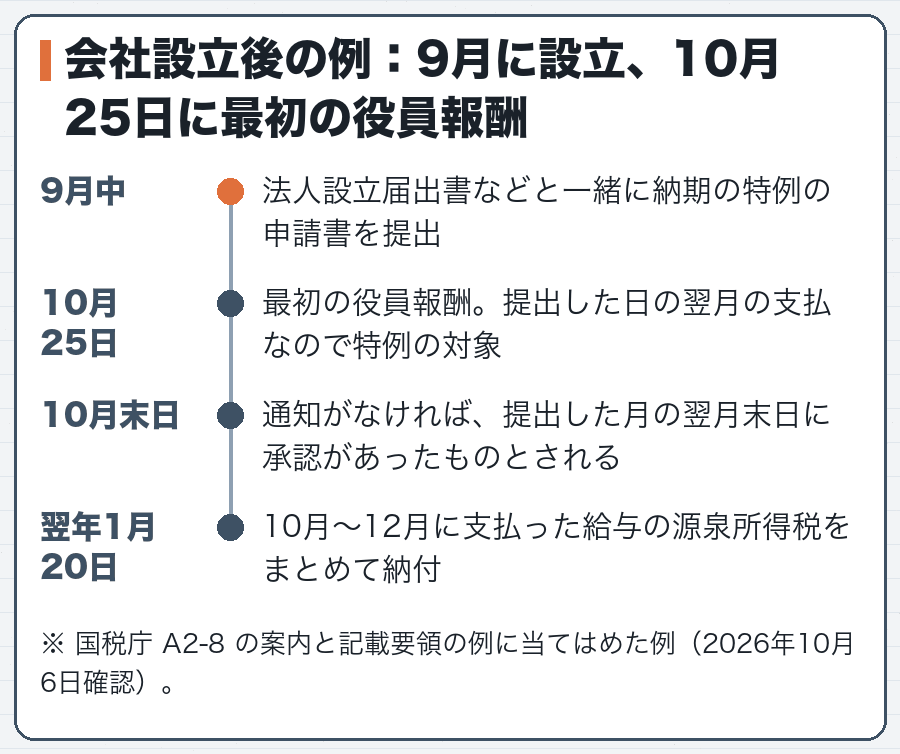
反対に、10月中に申請書を出して10月25日に最初の給与を払うと、10月分は特例の対象にならず、通常どおり11月10日までに納めることになります。特例が使えるのは11月に支払う給与からです。最初の給与から特例を使いたいなら、最初の給与を払う月の前月までに提出しておく、と覚えておくと間違えません。
Q. 承認の通知は必ず届きますか。
A. 国税庁の案内では、申請書を提出した月の翌月末日までに承認または却下の通知がなければ、その翌月末日に承認があったものとされます。通知を待たずに手続きが進む仕組みなので、通知がないこと自体を心配する必要はありません。
Q. 最初の給与のあとで申請しても意味はありますか。
A. あります。提出した日の翌月に支払う給与等から特例の対象になるので、出した時点から先の納付が年2回にまとまります。会社設立後に出し忘れていたと気づいたら、その月のうちに手続きを済ませるのが得策です。
期限がない申請書は、つい後回しになりがちです。会社設立後の手続きの順番としては、給与支払事務所等の開設届出書と同時に出すのが最も確実です。2つの書類は提出先も同じ税務署なので、書面なら1通の封筒に、e-Taxなら同じ日の送信にまとめられます。会社設立後の届出の期限を一覧で確認したいときは、期限とスケジュールの一覧に戻ると前後関係が分かります。
出典・参考:A2-8 源泉所得税の納期の特例の承認に関する申請|国税庁(国税庁)
提出方法と、同時に出す書類
提出方法は、e-Taxソフト(WEB版)またはe-Taxソフトで作成して送信するか、書面を作って税務署に持参または送付するかのいずれかです。窓口に持参する場合、2026年10月1日から全ての税務署で総合窓口の受付時間が原則として午前9時から午後3時までになっています。
マイナポータルの法人設立ワンストップサービスでも、源泉所得税の納期の特例の承認に関する申請は利用可能な国税関連手続に含まれています。法人設立届出、青色申告の承認申請、給与支払事務所等の開設届出と一緒に送れば、会社設立後の税務署向けの手続きを一度に終えられます。
この申請は、給与支払事務所等の開設届出書とセットで考えるのが自然です。給与の支払を始めて源泉徴収義務者になることを知らせる届出と、その源泉所得税の納め方を年2回にする申請だからです。開設届出書の書き方は給与支払事務所等の開設届出書の書き方で確認できます。
書面で出すときは、控えを残すために提出前に写しを取っておきます。e-Taxで送った場合は受信通知で送信の記録を確認できます。会社設立後は似た名前の書類を何枚も出すので、どの手続きをいつ、どの方法で済ませたかを一覧に記録しておくと、後で税務署から問い合わせがあったときにも落ち着いて答えられます。
出典・参考:法人設立ワンストップサービスの対象が全ての手続に拡大されました|国税庁(国税庁)
まとめ:最初の給与の前の月までに、開設届出書と一緒に出す
源泉所得税の納期の特例の承認に関する申請書は、会社設立後の届出のなかで唯一、提出期限のない書類です。ただし、原則として提出した日の翌月に支払う給与等から適用されるため、出す月によって特例が使える給与が変わります。最初の給与を払う月の前月までに、給与支払事務所等の開設届出書と一緒に出すのが確実です。
- 対象は給与の支給人員が常時10人未満の会社(臨時雇用は除いて判断)
- 納期は1月〜6月分が7月10日、7月〜12月分が翌年1月20日
- 設立直後で実績のない月の書き方に迷ったら、提出先の税務署に確認
- 提出した月の翌月末日までに通知がなければ、その日に承認があったものとされる
承認を受けたあとの年間の納付スケジュールや、人数が増えて10人未満でなくなったときの届出については、同じカテゴリーの納期の特例を受けたあとの納付スケジュールで詳しく扱っています。様式は改訂されることがあるため、提出の直前に国税庁の手続案内を確認してください。
期限のない手続きほど、後回しにしたまま忘れやすいものです。会社設立後の最初の給与日が決まった時点で、この申請書を出す月をカレンダーに書き込んでおきましょう。
出典・参考:A2 源泉所得税関係|国税庁(国税庁)
最後に、これを読んでいるあなたへ
毎月10日の納付を半年に1回にできるのは、会社設立後の少人数の会社にとって小さくない違いです。申請書そのものは1枚で、添付書類もありません。
大事なのは出すタイミングです。最初の給与日を決めたら、その前の月のうちに税務署向けの書類をまとめて出す予定を組んでください。源泉徴収の計算や納付の実務で迷う点は、税理士や所轄の税務署に確かめながら進めると安心です。
この記事は、会社設立後の届出を進めるうえで役に立ちましたか?
押したときに送るのは記事の番号だけで、個人を特定する情報は送りません。期限や様式に迷う点は、所轄の窓口か税理士・社会保険労務士にもご確認ください。
この記事のタグ:#いつから#役員報酬#従業員#書き方#税務署#自分で
他にもこのようなサイトで検索されていますので、ぜひ見てください
掲載の順番は優劣やおすすめ度を表すものではありません。「会社設立後 手続き 届出」などで実際に検索して見つかり、内容と存在を確認したサイトを、このページの話題に近い順に並べています。
常時10人未満が条件の納期の特例について、申請書の書き方と記入例、提出期限の扱いを解説
legal-script.com源泉所得税の納期の特例の適用要件、提出時期、申請書の記載ポイントを記入例つきで解説
従業員10人未満の事業所が源泉所得税を年2回にまとめて納める特例の申請方法と注意点
- 【会社設立後に知っておきたい税務】源泉所得税の納期特例の開始月|船橋・千葉会社設立・開業相談オフィス
- 源泉所得税の納期の特例がいつから適用されるかと、申請手続き・注意点を説明している
- yamano-tax.jp
毎月の源泉所得税の納付を年2回にまとめる制度の申請方法と、利用するときの注意点を説明
www.setuzei.biz給与支払事務所等の開設届出書を出す理由、書き方、提出方法、1か月以内の期限を解説
従業員を雇うときに税務署へ出す給与支払事務所等の開設届出書の提出理由と記入方法を説明
- 給与支払事務所等の開設届出書の提出期限・提出先・記入方法を記入例つきで解説している
- legal-script.com
開設・移転・廃止届出書の定義と1か月以内の期限、提出日や給与支払開始日などの各欄の書き方
合同会社設立時の給与支払事務所の開設届出書について、対象者・提出時期・記入方法を説明
No.11あわせて検索されているサイト:給与支払事務所等の開設届出書とは?提出期限・提出先・書き方を税理士が解説|Relyne会計事務所(開設届出書の提出期限・手続き・書き方と、源泉徴収義務・納付義務との関係を説明している)給与支払事務所等の開設届出書とは?書き方や提出の手順を詳しく解説|リードブレーン(開設届出書を出す必要があるかの判定、記入方法、窓口・郵送・e-Taxでの提出手順を説明)【会社設立後の提出書類④】給与支払事務所等の開設届出の概要と書き方(記入例あり)|保田会計事務所(会社設立後に出す給与支払事務所等の開設届出書の期限、書き方、記載のポイントを解説)会社設立後に必ず届出しなければいけない書類とその作成法まとめ|FUTOKORO(税務署・都道府県・労基署・年金事務所への届出と、法人設立届出書などの作り方を説明している)従業員を雇用する際に必要な手続きとは?(税理士眞﨑正剛事務所)(従業員雇用時の労災・雇用保険加入、社会保険、税務署への届出の流れを説明)【記入例付き】法人設立届出書の正しい書き方と提出先・注意点を解説|辻・本郷 税理士法人(登記事項証明書をもとに法人設立届出書の各項目を埋める方法と、提出先ごとの注意点を説明)起業(会社設立)した時の所得税と住民税の手続き(社会保険労務士法人が、起業時の所得税と住民税の手続きを整理している)「源泉所得税の納期の特例」の効力発生時期(税理士事務所のコラムで、納期の特例の効力が生じる時期を解説している)