青色申告の承認申請書の期限はいつまで?設立の日から数える計算方法と、第1期が3か月未満の会社の特例
この記事の窓口順(目次)8項目
この記事は、こんな方に向けて書いています
会社設立後の届出を調べていて、「青色申告の承認申請書は設立から3か月以内」と読んだものの、自分の会社の期限が具体的に何月何日なのか確信が持てない方に向けた記事です。とくに、設立してすぐに最初の決算月が来る会社の方は、3か月より早く期限が来ることがあるので注意が必要です。
ここでは申請書の書き方ではなく、期限の数え方だけに絞って、法人税法第122条と国税庁の手続案内の文言を一つずつ当てはめていきます。記入欄の書き方は、同じカテゴリーのもう1本の記事で扱っています。
会社設立後の青色申告は「期限内に申請した会社だけ」が使える
法人が法人税の申告を青色申告で行うには、あらかじめ税務署長の承認を受ける必要があります。その申請に使うのが「青色申告の承認申請書」です。申告のときに選べる仕組みではなく、事前に申請しておく仕組みなので、期限を過ぎると、その事業年度は青色申告で申告できません。
会社設立後の手続きのなかで、この申請書は期限の読み方がいちばん難しい書類です。法人設立届出書のように「設立の日以後2か月以内」と一言で言えず、二つの日付を比べて早いほうを選び、さらにその前日を求める、という手順を踏むからです。
期限の起点になる「設立の日」は、原則として法務局が設立登記の申請を受け付けた日です。登記が完了した日や、登記事項証明書を取った日ではありません。2026年2月2日からは、要件を満たせば行政機関の休日を設立の日として登記できる特例もあるため、登記事項証明書の「会社成立の年月日」を見て起点を確定させてください。
青色申告にすると、青色申告書を提出した事業年度に生じた欠損金を、その後10年間(平成30年4月1日以後に開始した事業年度に生じたもの)繰り越して控除できるなどの扱いがあります。設立直後は赤字になりやすいので、会社設立後の早い段階で申請を済ませておく意味があります。
この記事では、青色申告の承認申請書を出すかどうかの判断ではなく、出すと決めた会社が期限を正しく数えるための手続きだけを扱います。数え方を誤ると、準備が整っていても申請が間に合わないからです。
青色申告でどんな扱いが受けられるのかを先に知りたい方は、SoVaの「法人が青色申告をするメリット」を読んでから期限の計算に進むと、期限を守る理由がはっきりします。
出典・参考:No.5762 青色申告書を提出した事業年度の欠損金の繰越控除|国税庁(国税庁)
青色申告の承認申請書の5点セット
期限の計算に入る前に、届出の条件を5つの点で並べておきます。会社設立後の税務署向けの手続きはどれもこの型で整理でき、青色申告の承認申請書で会社ごとに変わるのは期限の欄だけです。
届出の5点セット(提出先・期限・様式・添付書類・提出方法)
| 書類 | 1 提出先 | 2 期限(起算日) | 3 様式の正式名称 | 4 添付書類 | 5 提出方法 |
|---|---|---|---|---|---|
| 青色申告の承認申請書 | 納税地の所轄税務署長 | 設立の日以後3月を経過した日と、設立第1期の事業年度終了の日のうち、いずれか早い日の前日まで | 青色申告の承認申請書(手続名:青色申告書の承認の申請) (2026年10月6日確認) |
なし | e-Taxソフトで作成・送信、または書面1部を持参・送付 |
様式は国税庁の手続案内「C1-19 青色申告書の承認の申請」から入手できます。2026年10月1日以後に申請する場合は、承認を受けようとする事業年度終了の日(N02欄)などの記載が不要になりました。記入欄の変化は別記事で詳しく見るとして、ここでは期限の計算に集中します。
期限の欄が会社ごとに違うのは、設立の日と決算日の組み合わせが会社ごとに違うからです。同じ日に設立した2つの会社でも、決算月が違えば期限が数か月ずれることがあります。会社設立後の手続きを一覧表で管理している場合も、この申請書の期限だけは自社の日付で計算し直して書き込んでください。ほかの手続きの期限をそのまま流用すると、ここで食い違いが起きます。
出典・参考:C1-19 青色申告書の承認の申請|国税庁(国税庁)
期限の計算式を3つの手順に分解する
法人税法第122条第2項第1号は、設立の日の属する事業年度について、申請書の提出期限を「同日以後三月を経過した日と当該事業年度終了の日とのうちいずれか早い日」の前日と定めています。この一文を、会社設立後の実務で使える手順に直すと次のとおりです。
「3月を経過した日」を出す
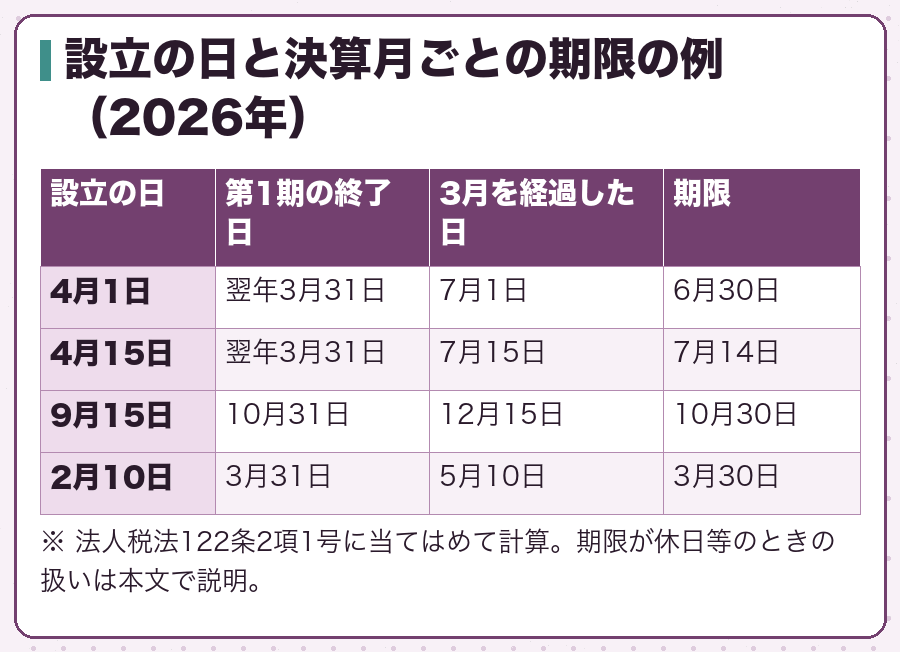
設立の日を1日目として3か月を数え、その翌日が「3月を経過した日」です。4月1日設立なら、4月1日から6月30日までで3か月なので、7月1日になります。
第1期の「事業年度終了の日」を確認する
定款で決めた最初の決算日です。3月決算の会社が4月1日に設立したなら、翌年の3月31日です。
早いほうの日付の「前日」が期限
7月1日と翌年3月31日なら7月1日が早いので、その前日の6月30日が期限です。
手順の2つ目を飛ばしてしまう人が多いのですが、ここを確認しないと、第1期が短い会社で期限を取り違えます。設立の日と決算日の組み合わせによって期限は変わるので、自分の会社の2つの日付を書き出してから計算してください。
表の2行目のように設立の日が月の途中なら、3月を経過した日も月の途中になります。4月15日設立なら、7月14日で3か月が満了し、翌日の7月15日が3月を経過した日、その前日の7月14日が期限です。
「以後3月」の数え方の根拠も確認しておきます。国税通則法第10条第1項は、期間の初日は原則として算入しないとしつつ、法律に別段の定めがあるときはこの限りでないとしています。法人税法の「設立の日以後」という書き方は初日を含める表現で、設立の日を1日目として数えます。月で定めた期間は暦に従い、起算日に応当する日の前日に満了し、最後の月に応当する日がなければその月の末日に満了します。この組み立てどおりに数えると、表の日付になります。
出典・参考:法人税法|e-Gov 法令検索(デジタル庁(e-Gov法令検索))
第1期が短い会社は「3か月」より早く期限が来る
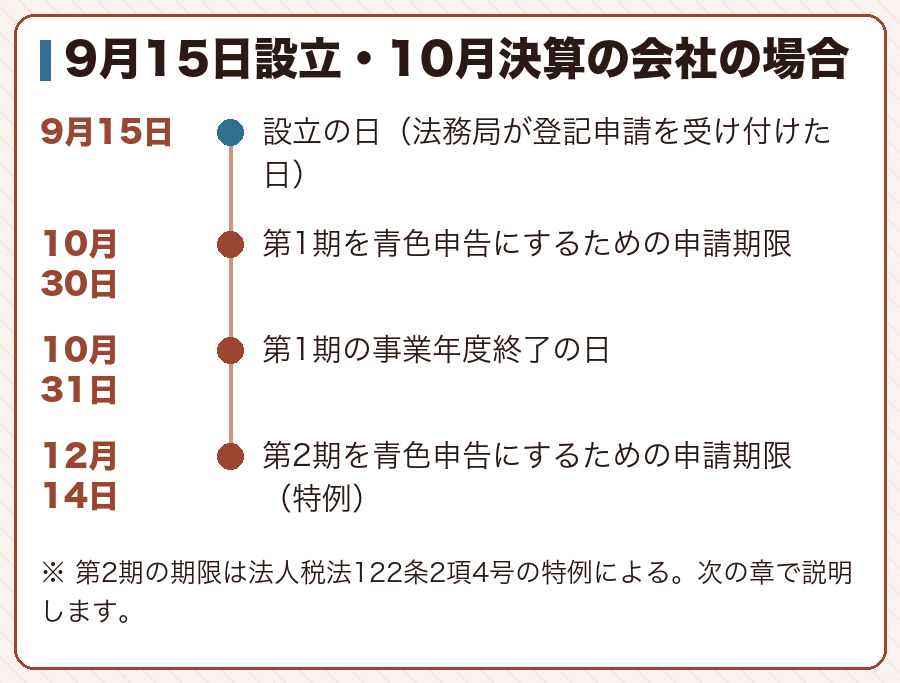
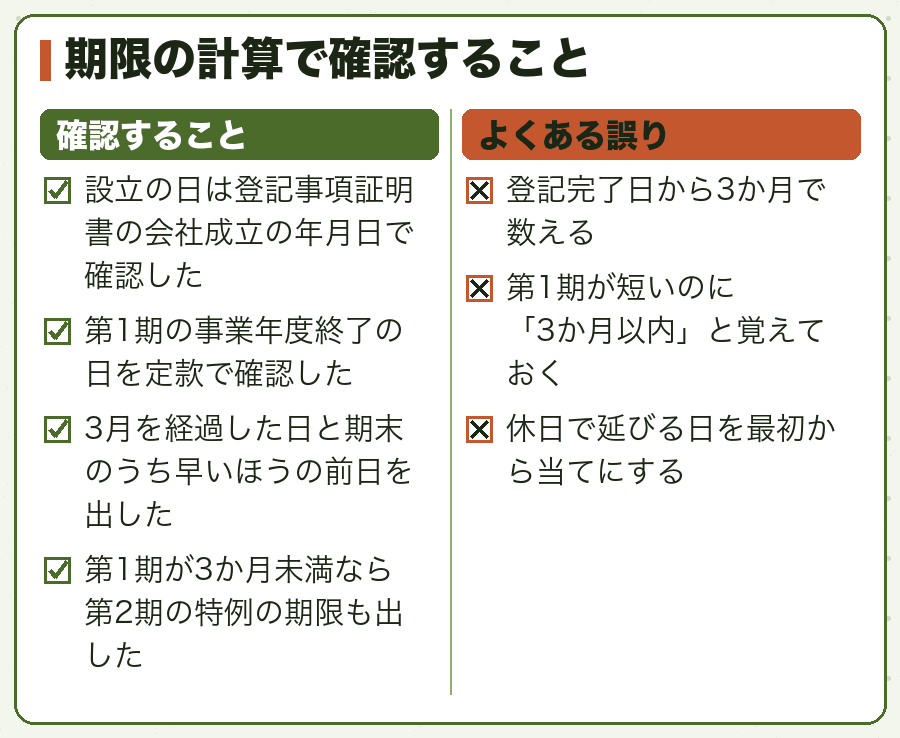
表の3行目を詳しく見てみます。9月15日に設立し、決算月を10月にした会社です。3月を経過した日は12月15日ですが、第1期の事業年度終了の日は10月31日で、こちらのほうが早く来ます。したがって期限は10月31日の前日、10月30日です。
つまりこの会社は、設立からわずか1か月半で青色申告の承認申請書を出さなければ、第1期を青色申告にできません。「会社設立後3か月以内に出せばいい」という覚え方は、第1期が3か月以上ある会社にしか当てはまらないのです。
決算月の決め方によって第1期の長さが変わり、それに連動して青色申告の期限も動きます。決算月をこれから決める段階なら、決算月と事業年度の決め方もあわせて読んでおくと、会社設立後の手続きの組み立てが楽になります。
第1期が短い会社では、会社設立後の手続きの順番も変わります。法人設立届出書の期限は設立の日以後2か月以内なので、9月15日設立の会社なら11月14日までです。一方、青色申告の承認申請書の期限は10月30日で、こちらのほうが先に来ます。「まず法人設立届出書、青色申告はその後」という一般的な順番のままだと間に合わないので、両方を同じ日に税務署へ出す手続きにしておくのが確実です。
出典・参考:C1-19 青色申告書の承認の申請|国税庁(国税庁)
第1期が3か月未満なら、第2期から青色にする特例がある
第1期が短い会社には救済の規定があります。国税庁の手続案内(C1-19)の提出時期の5番目と、法人税法第122条第2項第4号です。設立の日から第1期の事業年度終了の日までの期間が3か月に満たない場合、その翌事業年度(第2期)の申請期限は、「設立の日以後3月を経過した日」と「第2期の事業年度終了の日」のうち早い日の前日になります。
先ほどの9月15日設立・10月決算の会社に当てはめると、第2期の事業年度終了の日は翌年10月31日、3月を経過した日は12月15日です。早いのは12月15日なので、その前日の12月14日までに出せば、第2期から青色申告にできます。
もしこの特例がなければ、第2期から青色申告にするための期限は通常どおり「第2期の事業年度開始の日の前日」、つまり10月31日になります。第1期の期限(10月30日)と1日しか違わず、事実上取り返しがききません。特例のおかげで、設立から3か月という時間が確保されているわけです。
特例の期限を使う場合も、申請書の様式は同じです。2026年10月1日以後の申請では、承認を受けようとする事業年度終了の日(N02欄)の記載が不要になったため、どの事業年度から青色申告にしたいかは、N01欄に書く事業年度の開始の日で示すことになります。第2期から青色申告にするなら、第2期の初日を書く手続きになる点に注意してください。
注意:この特例は「第1期が3か月未満」の会社だけのものです。第1期が3か月以上ある会社が期限を過ぎた場合は、第2期から青色申告にするには第2期の開始の日の前日までに出す必要があります。
出典・参考:青色申告の承認申請書の記載要領等(PDF)(国税庁)
期限が土日祝日や年末年始にあたるときの扱い
計算した期限が土曜日、日曜日、祝日、または12月29日から1月3日までの日にあたるときは、国税通則法第10条第2項によって、その翌日(休日が続けば休日明けの日)が期限になります。会社設立後に出す国税の申請・届出に共通するルールです。
表の4行目、2月10日設立・3月決算の会社で考えます。第1期は2月10日から3月31日までで3か月に満たないため、第2期の特例の期限は、3月を経過した日(5月10日)の前日の5月9日です。2026年の5月9日は土曜日なので、期限は休日明けの5月11日(月曜日)に延びます。
ただし、延びた日を最初から当てにするのはおすすめしません。e-Taxの利用可能時間はe-Taxホームページで確認できますが、書面で出すなら税務署の窓口は土日祝日と年末年始に開いていません。会社設立後の手続きは、計算した元の期限の数日前に出し終える計画を立てるほうが安全です。
- 休日に設立の日を指定する特例を使った場合、期限はどこから数えますか。
- 特例を使うと、登記簿には指定した休日が設立の日(会社成立の年月日)として記録されます。期限はその日付を起点に数えます。申請した日(指定日の直前の開庁日)ではない点に注意してください。
- 郵送で出す場合、期限内に届いていないといけませんか。
- 国税通則法第22条は、納税申告書や国税庁長官が定める書類を郵便または信書便で出した場合、通信日付印に表示された日に提出されたものとみなすと定めています。ただ、送り方によって扱いが変わる余地を残さないためにも、期限の数日前に発送する手続きにしておくのが無難です。
出典・参考:国税通則法|e-Gov 法令検索(デジタル庁(e-Gov法令検索))
期限を過ぎてしまったら、次の事業年度に向けて出す
第1期の期限を過ぎた場合、第1期を青色申告にする方法はありません。そのうえで、次の事業年度から青色申告にするために申請書を出すことはできます。期限は原則どおり、青色申告にしたい事業年度の開始の日の前日です。第1期が3か月未満の会社なら、前の章の特例の期限も確認してください。
次の事業年度から青色申告にするために申請書を出すときは、N01欄に書く日付に注意してください。2026年10月1日以後の申請では、どの事業年度から青色申告にしたいかを示すのはN01欄の事業年度開始の日だけです。第1期の開始の日(設立の日)を書いてしまうと、意図とずれた内容になります。
期限を過ぎたことに気づいたときは、慌てて第1期の分を出すより、次の期の期限を正しく計算するほうが先です。会社設立後の手続きは期限の違う書類が続くため、同じつまずきを繰り返さないよう、次の期の期限をカレンダーに入れてから申請書を準備しましょう。
申請を出したあと、税務署から承認の通知が届かないこともあります。国税庁の案内では、青色申告にしようとする事業年度終了の日(中間申告書を提出すべき法人は、その事業年度開始の日以後6月を経過する日)までに承認または却下の処分がなかったときは、その日に承認があったものとみなされます。
期限を過ぎた手続き全般の考え方は、期限を過ぎたらどうなるかでまとめています。
出典・参考:C1-19 青色申告書の承認の申請|国税庁(国税庁)
まとめ:2つの日付を書き出して、早いほうの前日に印をつける
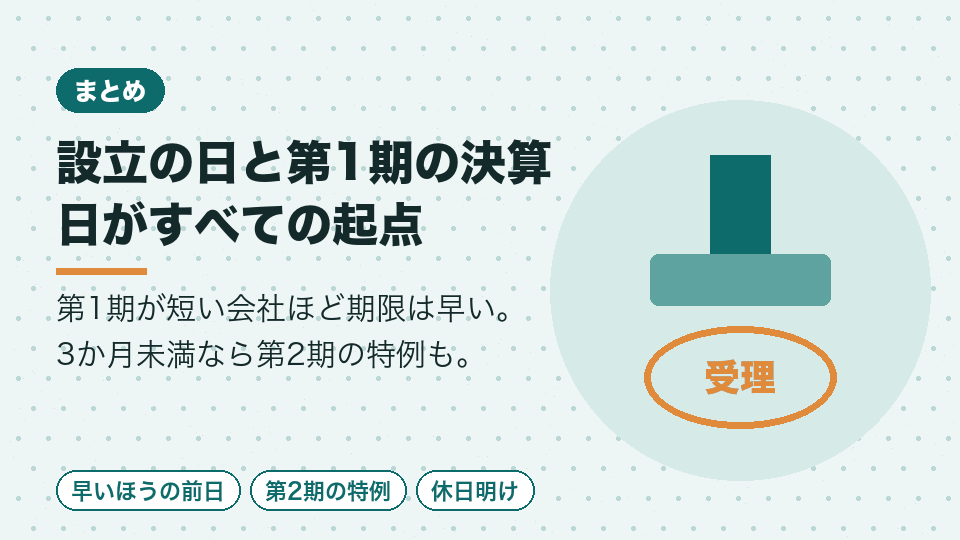
青色申告の承認申請書の期限は、会社設立後の届出のなかで唯一、会社ごとに計算しないと決まらない期限です。設立の日と第1期の事業年度終了の日を書き出し、「3月を経過した日」と比べて早いほうの前日を出す。この手順を一度やっておけば、期限を取り違えることはありません。
- 期限は「設立の日以後3月を経過した日」と「第1期の終了日」の早いほうの前日
- 設立の日は原則として登記申請日。登記完了日から数えない
- 第1期が3か月未満なら、設立から3か月以内に出せば第2期から青色申告にできる
- 期限が土日祝日・年末年始なら休日明けの日まで延びる
ほかの届出との前後関係は、期限とスケジュールの一覧で時系列に並べています。法人設立届出書と同じ税務署に出す書類なので、会社設立後の手続きを一度にまとめて済ませるのが確実です。
最後に、計算した結果は必ず紙かカレンダーに残しておきましょう。設立の日、第1期の終了日、3月を経過した日、そして期限の4つを並べて書いておけば、税理士や税務署に確認するときもそのまま伝えられます。第1期が3か月未満の会社は、第1期の期限と第2期の特例の期限の2つを書いておくと、どちらに間に合うのかが一目で分かります。
出典・参考:税務手続に関する主な書類の提出時期の一覧|国税庁(国税庁)
最後に、これを読んでいるあなたへ
「設立から3か月」という言葉だけが独り歩きしやすい届出ですが、本当の期限は会社ごとに違います。この記事の表に自分の会社の2つの日付を当てはめて、カレンダーに期限を書き込んでおいてください。
会社設立後の慌ただしい時期でも、申請書そのものは1枚で、添付書類もありません。計算した期限に不安が残るときは、所轄の税務署に設立の日と決算日を伝えて確認するか、税理士に相談してから出すと安心です。
この記事は、会社設立後の届出を進めるうえで役に立ちましたか?
押したときに送るのは記事の番号だけで、個人を特定する情報は送りません。期限や様式に迷う点は、所轄の窓口か税理士・社会保険労務士にもご確認ください。
この記事のタグ:#スケジュール#期限#決算月#税務署#青色申告
他にもこのようなサイトで検索されていますので、ぜひ見てください
掲載の順番は優劣やおすすめ度を表すものではありません。「会社設立後 手続き 届出」などで実際に検索して見つかり、内容と存在を確認したサイトを、このページの話題に近い順に並べています。
法人設立後の青色申告の申請期限、白色申告との違い、承認申請の手続きを説明している
hgand.co.jp法人が青色申告をするための申請書の書き方・提出先・期限を書き方例とともに説明している
青色申告承認申請の概要・提出期限・記入方法・添付書類を記入例つきで解説している
- 会社設立後は青色申告を!選択するメリット、手続き方法を解説|辻・本郷 税理士法人
- 会社設立後に青色申告を選ぶ際の税制上の扱いと、3か月以内に出す承認申請書の手続きを説明
- www.ht-tax.or.jp
法人設立時に税務署へ出す5つの届出書の提出期限と、青色申告を選ぶ意味を説明している
tax-startup.jp法人1期目・2期目以降・個人事業主に分けて、青色申告承認申請書の提出期限を整理している
税務署へ出す必須4種の届出と提出期限、状況に応じて出す任意の届出と自治体への届出を解説
- 会社設立後の青色申告承認申請書の提出期限と、提出で受けられる欠損金繰越などの特典を説明
- www.ebi-tax.jp
青色申告の承認申請書を出し忘れたときに決算期の変更で対応する方法と、提出期限を説明
新設法人が税務署に出す法人設立届出書や源泉所得税・消費税関係の届出と期限を示す国税庁の解説
No.11あわせて検索されているサイト:【税理士が解説】法人の青色申告承認申請書・届出の提出期限はいつ?(設立初年度は3か月以内、2期目以降は事業年度開始前日までという申請期限の違いを解説)【会社設立後のやることリスト】届出の期限・提出先・必要書類を税理士が解説|ベンチャーサポート税理士法人(設立後に出す税務署・年金事務所・労基署への届出を、期限と必要書類つきで時系列に解説)会社を始めた時に知りたい、青色申告承認申請書の書き方と記入例|社長の教科書(設立から3か月以内に出す青色申告承認申請書の記入方法を、基本情報から帳簿の欄まで説明)会社設立後に税務署へ出す届出まとめ|期限・必要書類・出し忘れリスクを解説|税理士法人ビジョン・ナビ(税務署への設立後の届出を必須と選択に分け、法人設立届・青色申告・給与関係の期限を説明)【税・年金・労務を総まとめ】会社設立後の手続き(佐野慎太郎税理士事務所)(銀行口座・社会保険・地方税・国税・労務の設立後手続きを期限とともに整理)給与支払事務所等の開設届出書とは?提出方法・期限を解説|ベンチャーサポート税理士法人(給与支払事務所等の開設届出書を出す理由、書き方、提出方法、1か月以内の期限を解説)【法人用】法人設立届出書や青色申告申請書など、定番書類を一気に作成!(法人設立届出書や青色申告の申請書など税務署向けの定番書類を紹介している)法人が決算期変更を行うメリット・デメリット/異動届の提出期限や添付書類(決算期変更時の異動届の提出期限と添付書類を議事録例つきで説明している)